
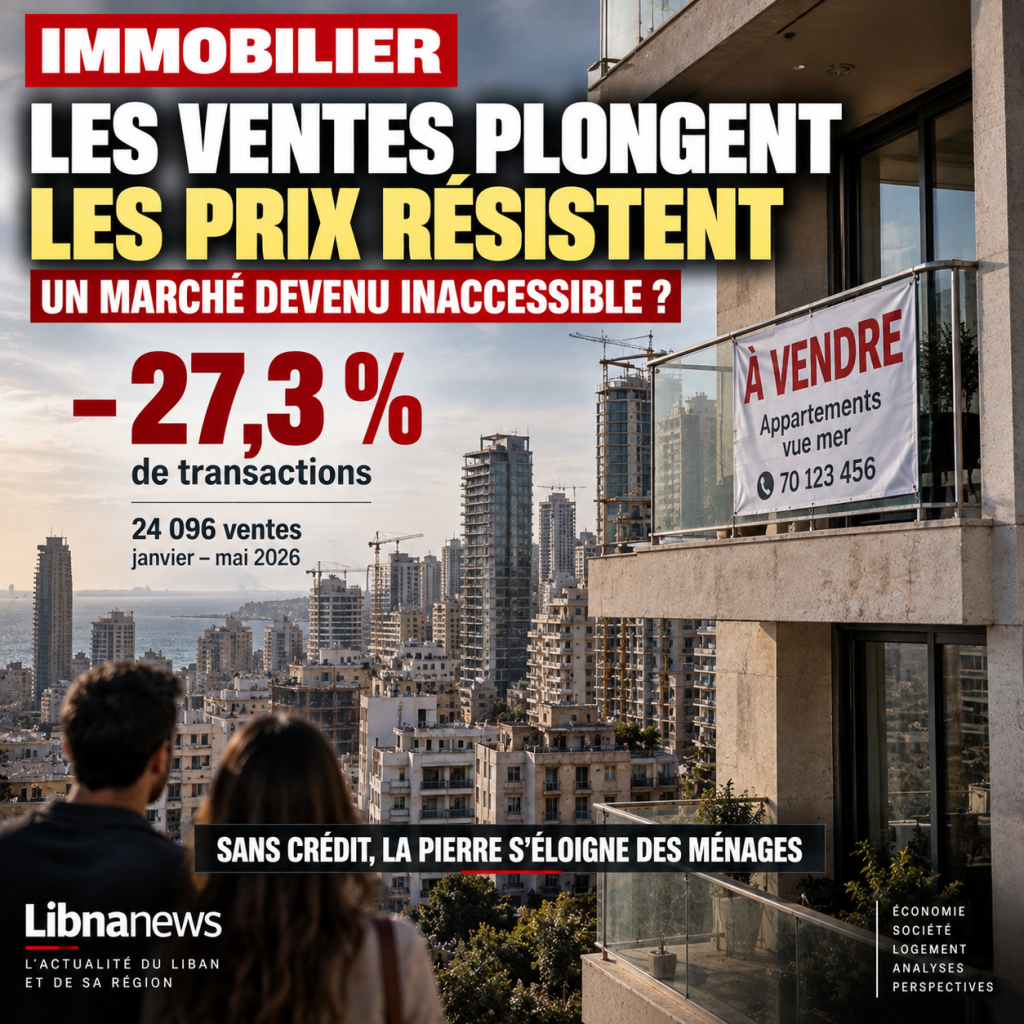
Эта цифра может указывать на рынок недвижимости в середине застоя. За первые пять месяцев 2026 года около24 096 сделок с недвижимостьюони были зарегистрированы в Ливане. Их количество уменьшается на27,3%в отношении того же периода предыдущего года. Почти каждая четвертая операция исчезла за 12 месяцев.
Логично, что такое сокращение должно оказать сильное давление на цены. Однако имеющиеся данные рассказывают другую историю. Совокупная стоимость сделок по-прежнему составляет около$2,6 млрди его снижение остается значительно ниже, чем в количестве продаж, вокруг8 %Еще более удивительно, что профессиональная оценка указывает на возможность роста цен до30% к концу 2026 года.
Это один из самых интересных парадоксов современной ливанской экономикипродается гораздо меньше товаров, не наблюдая пропорционального обвала их стоимости.
Было бы заманчиво увидеть доказательства чрезвычайного сопротивления со стороны недвижимости. Это будет слишком быстро. Рынок может поддерживать высокие цены, становясь менее ликвидным, более узким и гораздо более трудным для доступа. Падение сделок может даже стать симптомом ценового сопротивления: покупатели и продавцы уже не встречаются достаточно, чтобы произвести наблюдаемый ранее объем торговли.
Таким образом, реальным предметом является не только цена квадратного метра. Нужно понять, почему в стране, все еще переживающей крупный финансовый кризис, владельцы, похоже, не обязаны сокращать свою собственность и почему покупатели становятся все реже.
24 096 продаж: цифра, которая говорит о сокращении рынка
Снижение числа сделок за пять месяцев на 27,3% является достаточно значительным, чтобы не восприниматься как простое сезонное изменение. Активность в сфере недвижимости значительно замедляется.
Но общая стоимость транзакций снижается только на 8%. Разрыв между этими двумя событиями является показательным.
Если мы будем разделять$2,6 млрдсделок24 096 операцийсреднее значение немного меньше, чем108 000 долларов за транзакциюЭтот расчет не составляет среднюю цену жилья: сделки могут включать квартиры, землю, магазины или другие товары очень разных размеров и стоимости. Однако можно сказать одно: сокращение объема не привело к сопоставимому сокращению обмениваемых сумм.
Поэтому рынок дополнительно выбирает свои операции.
Товары, по-прежнему продаваемые, по-видимому, имеют достаточную стоимость, чтобы предотвратить обвал общей суммы по той же ставке, что и количество транзакций. Это может отражать ряд явлений: концентрацию закупок в определенных областях, поддержание запрашиваемых цен, дефицит принудительных продаж или перемещение рынка покупателям со значительной ликвидностью.
Имеющиеся данные не позволяют точно отнести часть явления к каждому из этих факторов. Однако их достаточно, чтобы исключить упрощенное чтение:меньше продаж автоматически не означает меньшую стоимость недвижимости.
Кредит, большое отсутствие на рынке
Структурная проблема очевидна: в Ливане больше нет двигателя, который обычно позволяет среднему классу покупать жилье.
На традиционном рынке недвижимости семья не должна немедленно владеть 150 000 или 200 000 долларов США для покупки квартиры. Она приносит часть суммы и занимает остальное из пятнадцати, двадцати или двадцати пяти лет. Таким образом, кредит превращает ежемесячный доход в покупательную способность.
Банковский кризис в Ливане серьезно подорвал этот механизм.
До тех пор, пока финансовая система по-настоящему не реструктурирована, старые депозиты не урегулированы, а банки не восстанавливают нормальную способность собирать и затем кредитовать долгосрочные деньги, финансирование недвижимости остается очень отличным от того, которое существовало до краха.
В результате рынок больше не обращается к одному и тому же покупателю.
Домохозяйство с правильным доходом в фунтах или даже частью своей зарплаты в долларах может быть не в состоянии увеличить сумму, необходимую для покупки наличными. И наоборот, человек со свежими долларами, иностранными сбережениями или доходом от эмиграции может продолжать покупать.
Проблема не только в том, что квартиры стоят дорого.
Это тофинансовая лестница для достижения своей цены исчезла для значительной части населения.
Такая ситуация может одновременно сократить количество покупателей и сохранить цены на товары, востребованные теми, у кого еще есть ликвидность.
Рынок может быть дорогим, не будучи динамическим
Это существенное различие.
Высокая цена часто интерпретируется как признак высокого спроса. Это не всегда правда. На ликвидном рынке владельцы могут просто отказаться от продажи по цене, предложенной покупателями.
Результатом является отсутствие сделки.
Представьте себе владельца, который оценивает свою квартиру в 300 000 долларов. Покупатель может предложить только 220 000. Если у владельца нет срочной потребности в наличных, он может подождать. Цена остается на уровне $300 000, но продажа не производится.
Умножьте это поведение по всей стране, и вы получите именно тот тип парадокса, который наблюдается: значительное падение числа транзакций без эквивалентной коррекции стоимости.
Недвижимость также имеет особую особенность в Ливане. После банковского кризиса, в котором доступ к депозитам был глубоко нарушен, материальный актив может восприниматься иначе, чем финансовый актив. Владелец квартиры, земли или коммерческого помещения имеет то, что он может видеть и хранить. Он не обязательно готов торговать наличными по любой цене.
Эта психология наследия потенциально способствует ригидизации предложения.
Недвижимость также служила убежищем после краха банка
Кризис коренным образом изменил ливанские отношения.
Когда доверие к банкам рухнуло, недвижимость представляла для некоторых вкладчиков возможность превратить неопределенный банковский долг в физический актив. Таким образом, первые годы кризиса породили поведение, которое не было связано исключительно с потребностью в жилье.
Покупка квартиры может сэкономить часть ее богатства.
Эта функция убежища оставляет неизгладимый след. Семья, которая превратила часть своих сбережений в квартиру, не обязательно хочет быстро продать этот актив. Напротив, она может сохранить его в качестве защиты от новых финансовых неопределенностей.
Затем ливанскому рынку предоставляется специальное предложение: многие владельцы владеют активом, который они считают резервом стоимости, в то время как у некоторых местных жителей больше нет средств для его покупки.
Связь между спросом и предложением механически усложняется.
Это одно из возможных объяснений замедления числа сделок без сопоставимого падения стоимости.
Свежие доллары создали невидимую границу между покупателями
Рынок недвижимости в настоящее время отражает более широкий разрыв в ливанской экономике.
Не все доллары экономически эквивалентны в домашнем опыте. Старые банковские деньги по-прежнему связаны с депозитным кризисом. Доходы в иностранной валюте, иностранные переводы и капитал, находящиеся вне старой банковской системы, имеют совершенно иную практическую ценность.
Эта разница разделяет потенциальных покупателей.
С одной стороны, домохозяйства со свежей ликвидностью все еще могут вмешиваться в рынок. С другой стороны, те, чьи активы остаются привязанными к старым депозитам или чьи доходы не позволяют накопить достаточно долларов, гораздо более ограничены.
Результатом может стать двухскоростной рынок.
Качественные товары, расположенные в востребованных районах, продолжают находить платежеспособных покупателей. Другие остаются предложенными в течение длительного времени без сделки. Средний показатель по стране вряд ли отражает эту фрагментацию.
Поэтому с объявлением о возможном увеличении до 30% следует обращаться осторожно.
Это профессиональное ожидание, а не рост, уже наблюдаемый по всей стране. Это также не означает, что каждая ливанская квартира будет стоить 30%. Различия между Бейрутом, побережьем, горами, сельскими районами или районами, затронутыми войной, слишком велики, чтобы обеспечить единообразное чтение.
Увеличение на 30%? Что на самом деле говорит этот прогноз
Оценка, приписываемая Валиду Муссе роста цен до 30% к концу года, впечатляет. Но его информативность может быть меньше в максимальном показателе, чем в прогнозе.
Это означает, что некоторые профессионалы не ожидают, что падение количества транзакций автоматически вызовет обвал цен.
Несколько условий могут поддержать это рассуждение. Нехватка определенных товаров, спрос на капитал в свежих долларах, покупка диаспоры и сопротивление владельцев продавать в убыток могут предотвратить сильную коррекцию.
Но это ожидание должно оставаться ожиданием.
Имеющиеся данные не позволяют сегодня констатировать, что национальный рынок фактически увеличится на 30%. Они также не позволяют обобщить эволюцию, идентичную всем регионам и категориям товаров.
Номинальный рост цен не означает автоматически улучшения рынка.
Если цены растут, а транзакции продолжают снижаться, доступность может еще больше ухудшиться.
Рынок недвижимости не является здоровым только потому, что владельцы видят увеличение теоретической стоимости своих активов. Это когда домохозяйства могут покупать, продавать, занимать, инвестировать и жить в устойчивых условиях.
Именно этого сегодня не хватает.
Для молодых семей проблема становится почти поколенческой
Сокращение кредита превращает доступ к жилью в социальную проблему.
Поколение, которое купило до кризиса, смогло извлечь выгоду из долгосрочных кредитов на недвижимость и механизмов финансирования, которые теперь гораздо труднее воспроизвести. Часть молодых людей сейчас выходит на рынок, где цена широко выражена в долларах, в то время как долгосрочное финансирование остается очень ограниченным.
Даже относительно высокая заработная плата автоматически не решает эту проблему.
Экономия 1000 долларов в месяц составляет 12 000 долларов в год. Потребуется более восьми лет, чтобы накопить 100 000 долларов без каких-либо затрат, что, очевидно, невозможно в реальной жизни. Как только добавляется жилье, питание, транспорт, здоровье и семья, обеспечение достаточным питанием становится намного дольше.
Без кредита семейные активы и поддержка диаспоры несоразмерны.
Таким образом, доступ к собственности может в меньшей степени зависеть от профессионального дохода, чем от способности семьи передавать капитал.
Это глубокое изменение социальной модели.
Это приносит пользу тем, кто уже обладает наследием, и еще больше устраняет тех, кто начинает без капитала.
Диаспора может поддерживать цены, не возрождая весь рынок
Ливанцы из-за рубежа занимают в этом уравнении особое место.
Их доход, как правило, в иностранной валюте, и их сберегательная способность может быть выше, чем у домашних хозяйств-резидентов. Ливанская недвижимость также сохраняет сильную эмоциональную и наследственную ценность: семейная квартира, деревенский дом, переданная земля или инвестиции, предназначенные для подготовки возможного возврата.
Этот запрос может поддержать определенные категории имущества.
Но это не заменяет функционирующий внутренний рынок.
Устойчивый сектор недвижимости не может полагаться исключительно на иностранцев или меньшинство со значительной ликвидностью. Ему нужен средний класс, который может купить его дом, застройщики, которые могут финансировать новые проекты, и банки, которые могут поддерживать транзакции.
Если диаспора поддерживает цены, в то время как жители постепенно исключаются, рынок может выглядеть сильным, становясь социально более несбалансированным.
Парадокс цифр 2026 года тогда имеет смысл: стоимость держится, но база покупателей сокращается.
Юг – это совершенно другой рынок
Любой национальный анализ должен также учитывать войну.
Пострадавшие от разрушений районы, очевидно, не отвечают тем же механизмам, что и Бейрут или некоторые жилые районы горы Ливан. На юге вопрос недвижимости путают с реконструкцией, возвратом, компенсацией и обеспечением.
Стоимость недвижимости определяется не только ее размером или местоположением. Это зависит от того, можно ли там жить, восстанавливать, получать доступ к инфраструктуре и верить, что война не разрушит добро снова через несколько месяцев.
Эта разница еще больше усиливает фрагментацию ливанского рынка.
Поэтому разговоры о единой « цене на недвижимость в Ливане » становятся все менее актуальными. Есть несколько наложенных рынков: элитный, средний класс, земля, деревня, разрушенные районы и товары диаспоры.
Национальные средние дают направление. Они не рассказывают всей истории.
Реальный индикатор, который нужно отслеживать, это не только цена
Публичные дебаты спонтанно смотрят на цену квадратного метра. Цифры 2026 года свидетельствуют о том, что следует наблюдать нечто иное:ликвидность рынка.
Как долго недвижимость остается на продажу? Какая разница между начисленной ценой и фактически уплаченной ценой? Какая доля покупок финансируется за счет кредита? Какую роль играет диаспора? В каких регионах сконцентрированы сделки? Сколько домохозяйств покупают для жизни и сколько покупают для сохранения капитала?
Имеющиеся в корпусе данные не отвечают на все эти вопросы. Таким образом, было бы искусственным придумать единственное объяснение для снижения на 27,3%.
Однако они позволяют сделать более сильный вывод:снижение продаж и относительная сила их стоимости свидетельствуют о том, что рынок не рушится обычным способом. Оно ужесточается.
Меньше покупателей удается сделать вывод. Оставшиеся транзакции остаются достаточно значительными, чтобы поддерживать общую стоимость. И собственники, похоже, не вынуждены в целом массово ликвидировать свое имущество.
Это менее обнадеживающе, чем может предложить простой рост цен.
День, когда банки снова начнут кредитовать, изменит все уравнение
Будущее недвижимости в конечном итоге связано с финансовыми показателями.
Если Ливану удастся реструктурировать свои банки, постепенно урегулировать старые депозиты и восстановить кредитную систему, рынок недвижимости сможет вернуть себе гораздо более широкую базу покупателей. Домохозяйства больше не будут нуждаться в полной денежной стоимости.
Но сам этот возврат кредита может еще больше поддержать спрос и, следовательно, цены. Это будет зависеть от количества доступного жилья, стоимости кредитов и реальной способности дохода следовать.
И наоборот, если банковский паралич продолжится, недвижимость рискует остаться рынком, где доминируют наличные деньги, диаспора и держатели богатства.
Вот почему24 096 сделокзафиксированные в первые пять месяцев 2026 года показатели говорят о чем-то более глубоком, чем секторальное замедление.
Они показывают страну, где камень сохраняет ценность, которую многие ливанцы больше не могут достичь.
Парадокс здесь:рынок недвижимости может сопротивляться именно потому, что из него исключена увеличивающаяся часть населенияВладельцы, способные ждать, не могут достаточно снизить свои цены, покупатели без кредита не могут присоединиться к ним, и транзакции между ними исчезают.
Поэтому реальный вопрос на 2026 год заключается не в том, выиграют ли призы 10, 20 или 30%. Вопрос в том, станет ли жилье собственностью, которую домохозяйство может финансировать своей работой, или же оно постепенно останется зарезервированным для тех, кто уже владеет капиталом, получает доход из-за рубежа или имеет сразу доступные доллары.
В первом случае восстановление рынка будет означать возвращение к более нормальной экономике. Во-вторых, ценовое сопротивление скрывает гораздо менее впечатляющую реальность:квартиры, которые всегда дороги, но все меньше и меньше ливанцев в состоянии купить их.

Комментарии