

Заряженная цена, подписанная цена, ликвидность: исследование скрытого распространения рынка, где стоимость может расти, в то время как покупатели исчезают
Экономический файл — данные доступны 1 октября 2026 года
1.Квартира стоимостью 300 000 долларов может не стоить 300 000 долларов
Представьте себе квартиру за 300 000 долларов. Владелец не торопится. Один покупатель предлагает 220 000 долларов, затем еще 235 000. Оба предложения отклонены, и объявление остается на уровне 300 000 в течение одного года. Насколько это действительно хорошо? Этот вопрос резюмирует парадокс ливанской недвижимости: отображаемая цена не является сделкой, оценка не является наличными деньгами, а стоимость недвижимости не обязательно является ликвидационной стоимостью.
В конце августа 2026 года количество зарегистрированных продаж сократилось до 34 549 за восемь месяцев по сравнению с 45 313 годом ранее, или -23 75%. Однако их совокупная стоимость снизилась всего на 3,76% до примерно $3,74 млрд. Средний неявный билет увеличивается примерно с 85 900 долларов до более чем 108 000 долларов, почти на 26%. Это не значит, что каждый жилой дом заработал 26%: в реестре смешиваются разные активы. Но это показывает, что рынок может потерять покупателей гораздо быстрее, чем он теряет номинальную стоимость.
Реальный спред – это разница между ожидаемой ценой, ценой, которую взимают, ценой, которую принимают, зарегистрированной ценой и быстро движущейся ценой. Чем узче рынок, тем более отдаленными могут быть эти значения. Для безотлагательного владельца этот пробел может оставаться невидимым. Для тех, кто должен получить наличные в течение тридцати дней, это становится жестоко конкретным.
Вопрос теперь не только в том, сколько стоит моя квартира. Становится: сколько я на самом деле могу получить, в течение какого времени, от скольких покупателей и с какой уверенностью оплаты? В Ливане 2026 года ликвидность уже не является вторичной характеристикой актива. Это часть его ценности.
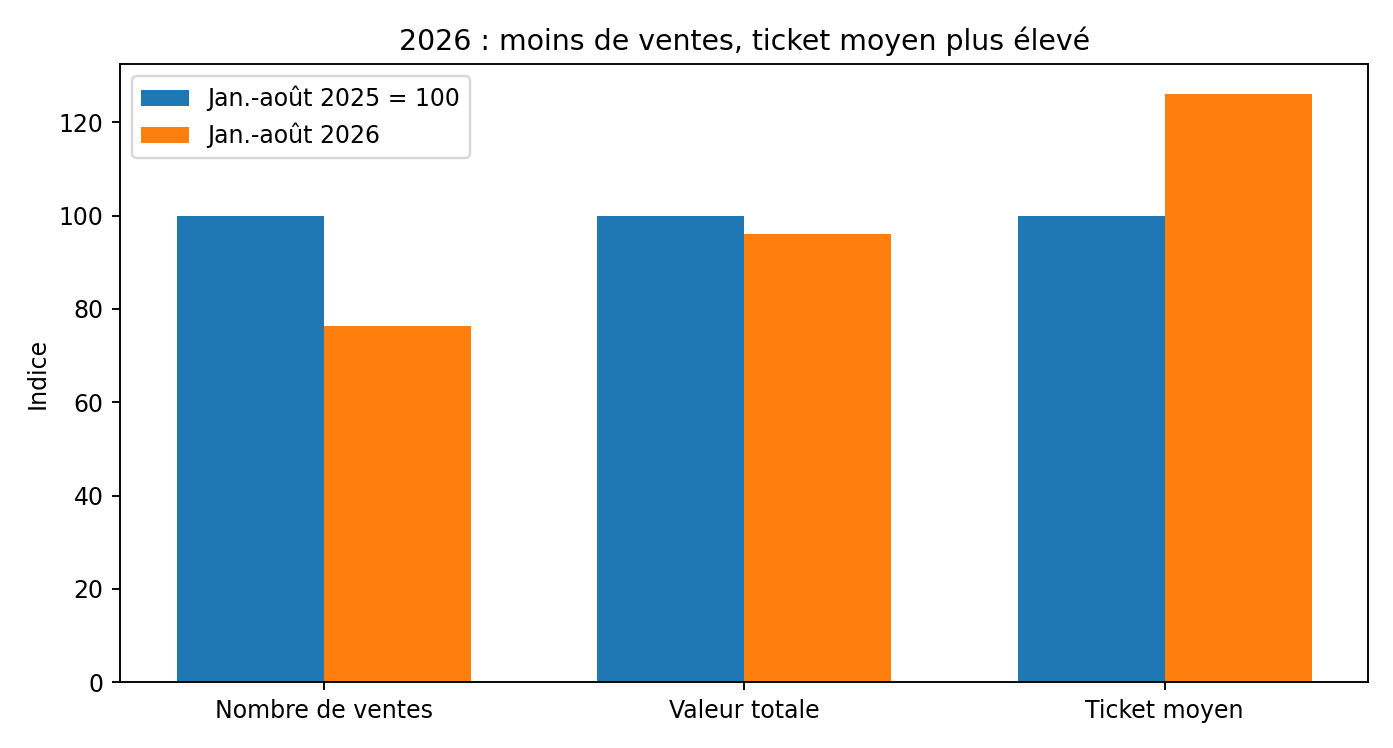
Рисунок 1 — База 100 в январе-августе 2025 года. Источники: Генеральный директорат по земельным вопросам и земельному кадастру; кредит Ливана. Источник: Libnanews.
2. Почти четверть продаж исчезает
В период с января по август 2026 года было зафиксировано почти на 10 800 транзакций меньше, чем за аналогичный период 2025 года. Однако общая финансовая масса падает всего на 150 миллионов долларов. Поэтому рынок заключает контракты с гораздо большим количеством покупателей, чем в обменных долларах.
Это расхождение может отражать вывод домашних хозяйств, которые нуждались бы в кредите, более высококлассное сопротивление, вес диаспоры, больше земли или крупных активов в структуре транзакций или концентрацию покупок среди держателей наличных денег. Данные в регистре не позволяют измерять каждую из этих причин отдельно. С другой стороны, они допускают упрощенное понимание того, что почти стабильная общая стоимость окажется устойчивым общим спросом.
По состоянию на июль 2026 года 5 308 продаж составили около 628 миллионов долларов, а средний билет приблизился к 118 400 долларов. В августе количество сделок сократилось всего на 3%, но их стоимость упала примерно на 21%, в результате чего средний билет вернулся к $96 600. Поэтому некоторые большие файлы могут значительно перемещать среднее значение без изменения цены типичной квартиры.
Используйте 2025 год с осторожностью. Земельные записи обрабатывали большой перечень файлов, накопленных во время закрытия и забастовок, в том числе на горе Ливан. Таким образом, статистика регистрации не полностью совпадает с экономической датой принятия решения о покупке.
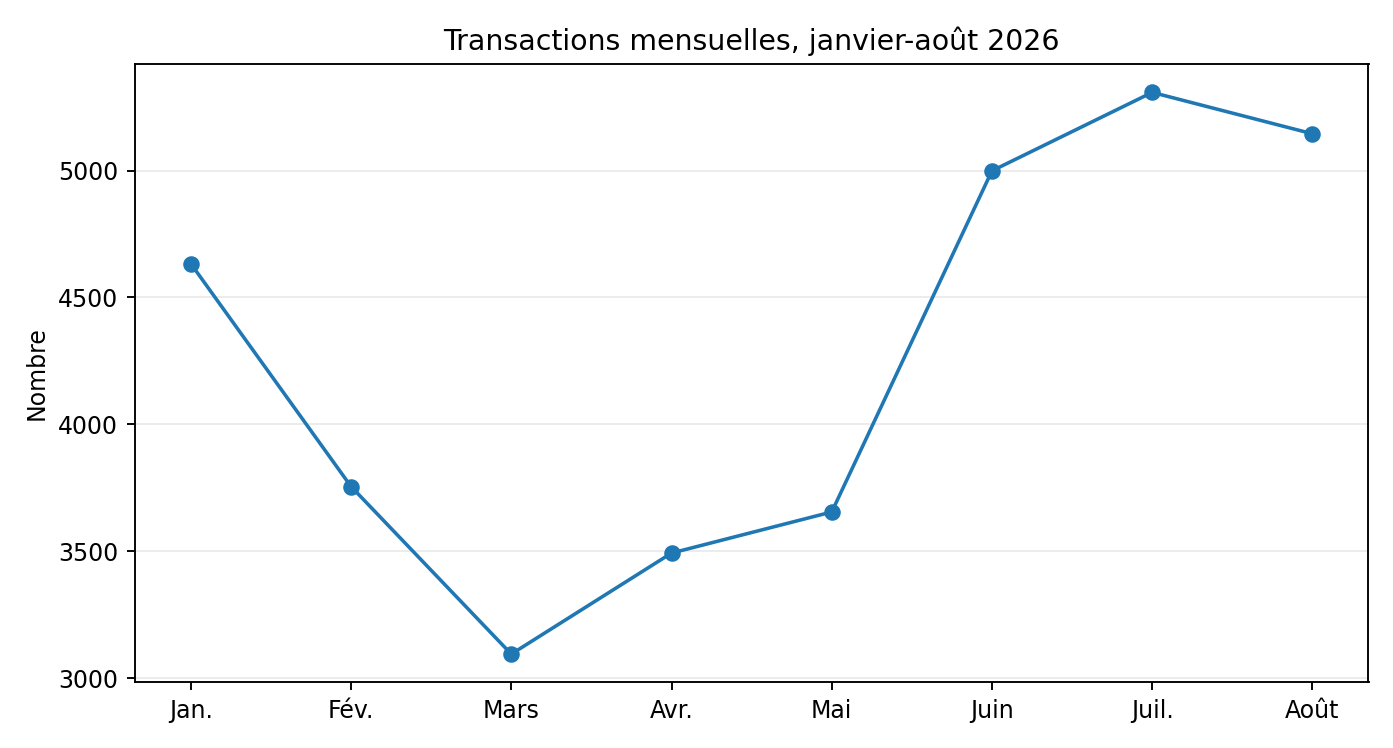
Рисунок 2 — Ежемесячные транзакции, зарегистрированные в 2026 году. Источники: Земельный реестр; ливанский кредит; Byblos Bank / Ливан На этой неделе.
3.Отсутствующий кредит уменьшил число возможных покупателей
До 2019 года банк преобразовал двадцать или тридцать лет будущих доходов в немедленную покупательную способность. Домохозяйству не нужно было 250 000 долларов, чтобы купить жилье на 250 000 долларов. Ему нужен был вклад и способность возмещать. Этот механизм значительно расширил платежеспособный спрос.
В 2018 году Ассоциация банков Ливана сообщила, что более 132 тыс. семей получили жилищные кредиты на портфель более $13 млрд. После краха банка эта финансовая машина практически исчезла. МВФ продолжает представлять реструктуризацию банков и восстановление кредитов частному сектору в качестве основных стандартов.
Банк Хабитат возобновил субсидированные кредиты в 2024 году с лимитами от 40 000 до 50 000 долларов США в зависимости от дохода. Это полезно в социальном плане, но недостаточно для восстановления массового спроса на ипотечные кредиты на квартиры в размере 200 000, 300 000 или 500 000 долларов США. Для квартиры стоимостью 300 000 долларов финансирование в размере 50 000 долларов покрывает только одну шестую часть цены.
Таким образом, продавец может сохранить свою цену, но население, способное заплатить ее наличными, намного меньше, чем тот, кто когда-то мог мобилизовать взнос и занять остальное. Шок сначала поражает глубину ноутбука покупателя, прежде чем обязательно ударить по отображаемой цене.
4.Наличные изменили ценообразование
Всемирный банк уже оценил долларовую денежную экономику в $9,9 млрд в 2022 году, или 45,7% ВВП. Ливан реорганизовался вокруг наличных денег и новых долларов без восстановления докризисного финансового посредничества. В 2026 году МВФ также подчеркнул, что банковское доверие и кредит еще предстоит восстановить.
В кредитной системе покупательная способность зависит от будущего дохода, ставки, продолжительности и вклада. В кассовой системе она гораздо более жестко зависит от уже имеющихся ликвидных активов. Семья может иметь приличный доход, но может быть исключена из квартиры стоимостью 250 000 долларов, если у нее есть только 60 000 долларов сбережений и нет кредитора для финансирования баланса.
Поэтому рынок ориентирован на диаспору, экспатриантов, предпринимателей, высокодоходные профессии и домохозяйства, которые сохранили внешние сбережения. Часть увеличения среднего билета может быть отборочным эффектом: мелкие покупатели выходят на рынок быстрее крупных.
У покупателя наличности также есть определенное преимущество: определенность исполнения. Он не зависит от кредитного комитета и может быстро завершиться. Эта уверенность имеет неявную цену. Чем больше ликвидности нужно продавцу, тем больше это преимущество становится торговой силой.
5. Заряженная цена, подписанная цена, цена ликвидации
Заряженная цена выражает амбиции. Ожидаемая цена может быть ниже: продавец показывает $320 000, зная, что он примет 290 000. Подписанная цена соответствует договору. Быстрая расчетная цена – это цена, которую он примет за наличные деньги в течение короткого времени. Эти цифры могут быть одинаковыми на очень ликвидном рынке; они могут сильно расходиться на узком рынке.
В Ливане нет всеобъемлющей общественной основы для измерения надежной средней скидки между отображаемыми и конечными ценами, не говоря уже о стандартной скидке в 30 дней. Изобретение 10%, 20% или 30% было бы привлекательным, но статистически ложным. Отсутствие этой статистики само по себе важно: она показывает непрозрачность рынка.
Поэтому правильный рефлекс заключается в измерении количества серьезных тендеров, их уровня, времени, проведенного на рынке, последовательного снижения запрашиваемой цены и стоимости ожидания. Квартира, которая была размещена за $300 000 в течение 18 месяцев без предложения выше 230 000, не имеет такой же ликвидности, как другая, проданная за две недели за 290 000.
Для баланса наследия было бы даже разумно показать две ценности: долгосрочную ценность сохранения и краткосрочную ликвидную стоимость. Это позволило бы не путать теоретическое богатство с немедленно мобилизуемым капиталом.
6.Цены могут оставаться высокими именно потому, что продажи не происходят
Низкий рынок автоматически не приводит к низким ценам. Он производит низкие цены, если продавцы вынуждены принимать доступные предложения. Если владельцы могут подождать, корректировка идет сначала через объемы и сроки. Продавец отказывается от 230 000 долларов за выставленную недвижимость 300 000 долларов: продажа не происходит, поэтому в статистику не включена новая более низкая цена.
В больших масштабах эта жесткость создает иллюзию стабильности. Ближайшие объявления служат ссылкой друг на друга, даже если они не находят клиента. Затем отображаемая цена становится соглашением о наследии, а не проверенной рыночной ценой.
Это явление подкрепляется новым низким ипотечным долгом. Отсутствие кредита снижает спрос, но также снижает некоторые вынужденные продажи из-за дефолта. Таким образом, рынок может одновременно стать менее ликвидным и более жестким.
Этот механизм объясняет, почему снижение объема является основной экономической информацией. Если цены останутся высокими, но торговля исчезнет, очевидная стабильность может скрыть увеличение распространения ликвидности.
7. Камень несет в себе бонус недоверия к банку
После 2019 года многие ливанцы обнаружили, что номинальный банковский баланс не эквивалентен наличным деньгам. Недвижимость приобрела функцию, превышающую ее доходность: функцию материального актива, который может быть прожит, передан или сохранен с баланса банка.
Это предпочтение помогает понять всплеск транзакций в 2020 и 2021 годах: 82 202 продажи в 2020 году и 110 094 в 2021 году по сравнению с 60 714 в 2018 году и 50 352 в 2019 году. Некоторые вкладчики стремились превратить заблокированные банковские требования в реальные активы. Однако сделки в «лоларах» прямо не сопоставимы с текущими продажами в свежих долларах.
Психологическое наследие сохраняется. Владелец может отказаться от экономически обоснованной цены, потому что он сравнивает продажу не с другой абстрактной инвестицией, а с риском, который он связывает с финансовой системой. Эта премия за недоверие поддерживает резервные цены.
Это также имеет парадоксальные последствия: актив может поддерживать высокую стоимость наследия, обеспечивая при этом плохую арендную плату и низкую ликвидность. Владелец принимает эту неэффективность, потому что он ценит осязаемость актива.
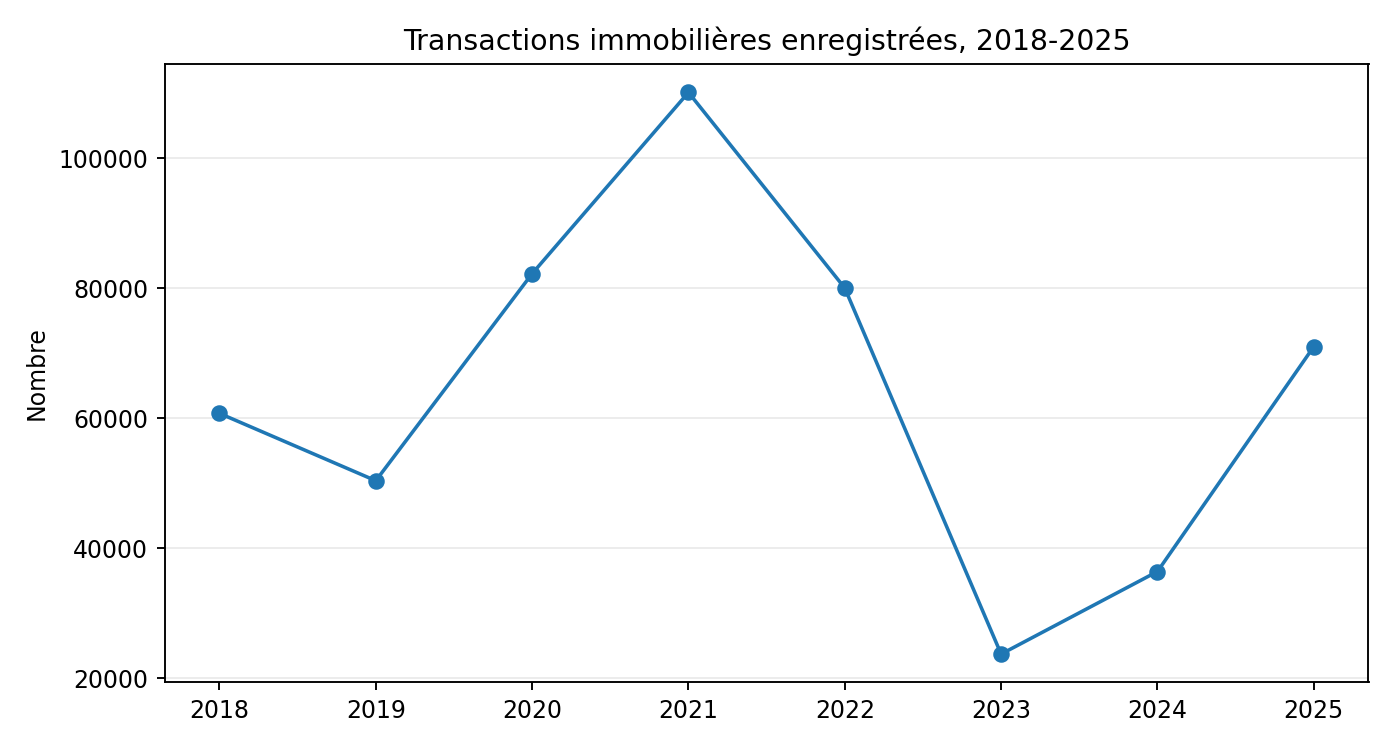
Рисунок 3 — Пик 2020-2021 годов следует рассматривать в контексте конвертации заблокированных депозитов в реальные активы. Источники: Земельный реестр; Банк Ауди; ливанский кредит.
8. Бейрут: Когда заряженная цена отходит от фундаментальных показателей
В августе 2026 года Ramco Real Estate Advisors описала цены в Бейруте, которые стали все более оторванными от безопасности, банковских и экономических реалий, в то время как транзакции оставались спорадическими. Это наблюдение присоединяется к описанному здесь механизму: оптимизм владельцев может повысить отображаемое предложение, не создавая покупателей, способных его подтвердить.
Рынок остается высоко сегментированным. Весной 2026 года сделки в Ашрафие закончились примерно 1500 долларов за квадратный метр для старой квартиры, требующей серьезной работы, и около 3000 долларов для старой квартиры с ограниченной террасой и ремонтом. В начале 2026 года некоторые премиальные сегменты оставались котируемыми около 5000 долларов за квадратный метр на набережной и больше вокруг залива Сент-Джордж.
Эти примеры не являются общим индексом. Напротив, они показывают, почему опасно говорить о « цене Бейрута » как об одном номере. Вид, парковка, состояние, пол, качество здания, размер, название, нагрузки, нехватка энергии и продуктов могут создать значительные различия.
Жидкая квартира — это не просто хорошо расположенная квартира. Это продукт, характеристики которого соответствуют населению покупателей, которое фактически существует по заряженной цене.
9. Инфляция, доллары и иллюзия богатства
Годовая инфляция, измеренная Центральным статистическим управлением, достигла 16,66% в августе 2026 года. Владелец, который видит, что его квартира выросла с 250 000 до 275 000 долларов, может чувствовать себя на 10% богаче. Но реальное богатство зависит от того, что эти доллары позволяют купить, стоимости содержания имущества и возможности конвертации актива в наличные.
В высоко долларизированной стране инфляция в фунтах не является идеальным дефлятором недвижимости, котируемой в долларах. Номинальная стоимость и покупательная способность — это два разных понятия. Увеличение размещенной цены становится реализованным богатством только тогда, когда покупатель фактически платит эту цену.
Невидимые расходы должны включать: вакансию, плату за совместное владение, техническое обслуживание, генератор, лифт, фасад, гидроизоляцию, страхование, налогообложение и будущие работы. Недвижимость, которая «ценится» в 300 000 долларов, но стоит несколько тысяч долларов в год, чтобы носить ее в течение трех лет без покупателя, может иметь экономическую ценность, которая значительно ниже его лицевой цены.
10. Строительство недостаточно, чтобы доказать восстановление
Разрешения на строительство, выданные Банком Ливана, остаются нестабильными: 504 723 м2 в январе 2025 года, 823 111 в феврале, 404 764 в марте; 716 669 м2 в январе 2026 года, 825 564 в феврале и 439 751 в марте. Эти цифры указывают на намерения и проекты, а не на некоторые продажи.
Ограниченное новое предложение может поддерживать цены на определенные продукты. Но физическая редкость не автоматически создает платежеспособность. На рынке может не хватать хороших новых квартир и одновременно пропускать покупателей, способных их финансировать.
Это фундаментальное различие: дефицит продукта и финансовая ликвидность не одинаковы. Редкий актив может остаться непроданным, если его цена превышает капитал, доступный покупателям.
11. 30-дневный тест
Чтобы узнать экономическую ценность квартиры, можно задать заведомо жестокий вопрос: сколько бы вы получили, если бы продали за тридцать дней? Ответ не существует на официальной основе. Это требует изучения реального рынка: полученных заявок, фактически проданных сопоставимых, глубины спроса и способности покупателя платить в свежих долларах.
Тест не означает, что любой владелец должен оценивать свое богатство по цене принудительной продажи. Терпеливый инвестор может законно сохранить более высокую долгосрочную стоимость. Но он должен знать, что у него есть две ценности: ценность наследия и ликвидная стоимость.
Это различие хорошо известно в финансах. Два актива могут отображать одну и ту же теоретическую ценность, имея при этом очень разные риски конвертации денежных средств. Недвижимость в Ливане должна быть прочитана с той же дисциплиной.
12. Что на самом деле означает увеличение на 30%
Прогноз роста до 30% не может быть правильно интерпретирован без указания цены. Эти цены взимаются, подписываются сделки, девять премий в Бейруте, национальная корзина или экспертная оценка? Без методологии эффектная фигура может скрыть больше, чем объясняет.
Увеличение на 30% с резким увеличением объемов, возвратом к кредитам и сокращением задержек продаж будет сигнализировать о гораздо более глубоком рынке, чем увеличение на 30% претензий продавцов с уменьшением объемов. В первом случае запрос подтверждает цену. Во-вторых, цена может просто отражать увеличение резервной стоимости.
Данные за 2026 год, в частности, указывают на эту осторожность: объем резко снижается, в то время как средняя стоимость операций увеличивается. Поэтому мы должны говорить о рынке, который выбирает, а не о равномерном росте благосостояния.
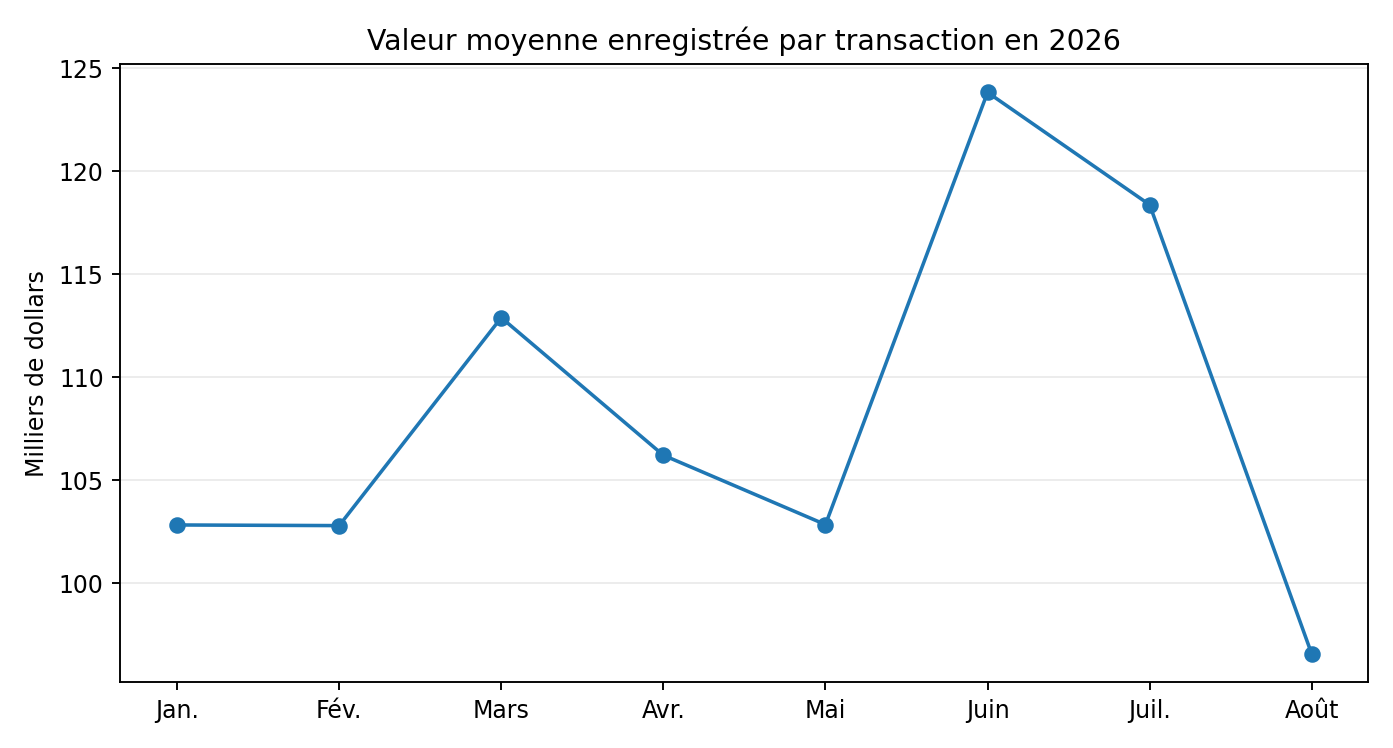
Рисунок 4 — Среднемесячный билет: индикатор состава, нет однородного индекса цен. Источники: Земельный реестр; расчеты Libnanews.
13.Ценность – это функция времени
Квартира не имеет ценности независимо от времени. Владелец, который может ждать три года, не сталкивается с тем же рынком, что и владелец, который должен продать до конца месяца. Первый может ждать редкого покупателя, второй должен удовлетворять спрос, доступный сегодня. Эта разница превращает задержку в финансовую переменную.
Это различие обязывает нас отказаться от соблазна единственного числа. Значение должно быть прочитано с его горизонтом, ликвидностью и качеством имеющейся информации. На прозрачном рынке эти параметры документируются средними базами продаж и сроками. В Ливане их измерение остается частичным, увеличивая погрешность оценок и увеличивая вес переговоров.
Поэтому для экономиста наиболее полезным сигналом является не только лицевой уровень цен, но и сочетание объема, времени продаж и финансирования. Рост цен с ростом объемов и кредитов сильно отличается от роста цен по мере сокращения объемов. Данные 2026 года ближе ко второму случаю: они описывают выбор транзакций и сильное сопротивление средним значениям.
Для собственника последствия практические. Рынок должен быть протестирован, а не просто оценен. Количество квалифицированных покупателей, качество предложений и скорость, с которой они появляются, являются ценовой информацией. Чем они слабее, тем больше стоимость актива зависит от терпения продавца. Богатство остается реальным, но его превращение в наличные деньги становится неопределенным.
14. Возможная стоимость ожидания
Отрицание $260 000 сегодня, чтобы надеяться на 300 000 через два года, не является бесплатным. Владелец несет расходы, обслуживание, риск вакансии и риск безопасности; Он также отказывается от возврата, который могли бы произвести в другом месте $260 000. Поэтому правильный расчет сравнивает ожидаемое дополнение к общей стоимости ожидания.
Это различие обязывает нас отказаться от соблазна единственного числа. Значение должно быть прочитано с его горизонтом, ликвидностью и качеством имеющейся информации. На прозрачном рынке эти параметры документируются средними базами продаж и сроками. В Ливане их измерение остается частичным, увеличивая погрешность оценок и увеличивая вес переговоров.
Поэтому для экономиста наиболее полезным сигналом является не только лицевой уровень цен, но и сочетание объема, времени продаж и финансирования. Рост цен с ростом объемов и кредитов сильно отличается от роста цен по мере сокращения объемов. Данные 2026 года ближе ко второму случаю: они описывают выбор транзакций и сильное сопротивление средним значениям.
Для собственника последствия практические. Рынок должен быть протестирован, а не просто оценен. Количество квалифицированных покупателей, качество предложений и скорость, с которой они появляются, являются ценовой информацией. Чем они слабее, тем больше стоимость актива зависит от терпения продавца. Богатство остается реальным, но его превращение в наличные деньги становится неопределенным.
15.Почему квадратный метр может обмануть
Цена за квадратный метр облегчает сравнение, но может дать ложную точность. Две квартиры площадью 200 м2 на одной улице могут сильно различаться в зависимости от освещения, вида, пола, распределения, парковки, состояния кондоминиума, электроснабжения, лифта, качества титула и необходимых работ. Чем узче рынок, тем важнее эти особенности.
Это различие обязывает нас отказаться от соблазна единственного числа. Значение должно быть прочитано с его горизонтом, ликвидностью и качеством имеющейся информации. На прозрачном рынке эти параметры документируются средними базами продаж и сроками. В Ливане их измерение остается частичным, увеличивая погрешность оценок и увеличивая вес переговоров.
Поэтому для экономиста наиболее полезным сигналом является не только лицевой уровень цен, но и сочетание объема, времени продаж и финансирования. Рост цен с ростом объемов и кредитов сильно отличается от роста цен по мере сокращения объемов. Данные 2026 года ближе ко второму случаю: они описывают выбор транзакций и сильное сопротивление средним значениям.
Для собственника последствия практические. Рынок должен быть протестирован, а не просто оценен. Количество квалифицированных покупателей, качество предложений и скорость, с которой они появляются, являются ценовой информацией. Чем они слабее, тем больше стоимость актива зависит от терпения продавца. Богатство остается реальным, но его превращение в наличные деньги становится неопределенным.
16. Диаспора не заменяет кредитную систему
Диаспора приносит валюту и поддерживает определенные сегменты, но не заменяет внутренний ипотечный рынок. Покупатель-экспатриант может быть влиятельным индивидуально. Он не создает такой глубины, как банковская система, способная финансировать десятки тысяч домохозяйств. Внешний спрос может поддерживать лучшие продукты, не делая весь парк жидким.
Это различие обязывает нас отказаться от соблазна единственного числа. Значение должно быть прочитано с его горизонтом, ликвидностью и качеством имеющейся информации. На прозрачном рынке эти параметры документируются средними базами продаж и сроками. В Ливане их измерение остается частичным, увеличивая погрешность оценок и увеличивая вес переговоров.
Поэтому для экономиста наиболее полезным сигналом является не только лицевой уровень цен, но и сочетание объема, времени продаж и финансирования. Рост цен с ростом объемов и кредитов сильно отличается от роста цен по мере сокращения объемов. Данные 2026 года ближе ко второму случаю: они описывают выбор транзакций и сильное сопротивление средним значениям.
Для собственника последствия практические. Рынок должен быть протестирован, а не просто оценен. Количество квалифицированных покупателей, качество предложений и скорость, с которой они появляются, являются ценовой информацией. Чем они слабее, тем больше стоимость актива зависит от терпения продавца. Богатство остается реальным, но его превращение в наличные деньги становится неопределенным.
17. Иностранец не является основным двигателем
Доля иностранцев в зарегистрированных продажах упала примерно до 1,5% в конце августа 2026 года по сравнению с 2,09% в 2025 году и 2,36% в 2024 году. Это не измеряет ливанскую диаспору, но показывает, что сопротивление ценностей не основано на волне иностранных покупателей. Рынок по-прежнему в основном связан с ливанской столицей, жителями или эмигрантами.
Это различие обязывает нас отказаться от соблазна единственного числа. Значение должно быть прочитано с его горизонтом, ликвидностью и качеством имеющейся информации. На прозрачном рынке эти параметры документируются средними базами продаж и сроками. В Ливане их измерение остается частичным, увеличивая погрешность оценок и увеличивая вес переговоров.
Поэтому для экономиста наиболее полезным сигналом является не только лицевой уровень цен, но и сочетание объема, времени продаж и финансирования. Рост цен с ростом объемов и кредитов сильно отличается от роста цен по мере сокращения объемов. Данные 2026 года ближе ко второму случаю: они описывают выбор транзакций и сильное сопротивление средним значениям.
Для собственника последствия практические. Рынок должен быть протестирован, а не просто оценен. Количество квалифицированных покупателей, качество предложений и скорость, с которой они появляются, являются ценовой информацией. Чем они слабее, тем больше стоимость актива зависит от терпения продавца. Богатство остается реальным, но его превращение в наличные деньги становится неопределенным.
18. Реестр измеряет то, что продается, а не то, что не удается
Любая статистика транзакций страдает от предвзятости: она наблюдает за успешными продажами. Он не видит, что тысячи переговоров прерваны, реклама отозвана, продавцы отказываются от всех предложений или покупатели сдаются. Но именно в этих сбоях транзакций скрыта часть спреда ликвидности.
Это различие обязывает нас отказаться от соблазна единственного числа. Значение должно быть прочитано с его горизонтом, ликвидностью и качеством имеющейся информации. На прозрачном рынке эти параметры документируются средними базами продаж и сроками. В Ливане их измерение остается частичным, увеличивая погрешность оценок и увеличивая вес переговоров.
Поэтому для экономиста наиболее полезным сигналом является не только лицевой уровень цен, но и сочетание объема, времени продаж и финансирования. Рост цен с ростом объемов и кредитов сильно отличается от роста цен по мере сокращения объемов. Данные 2026 года ближе ко второму случаю: они описывают выбор транзакций и сильное сопротивление средним значениям.
Для собственника последствия практические. Рынок должен быть протестирован, а не просто оценен. Количество квалифицированных покупателей, качество предложений и скорость, с которой они появляются, являются ценовой информацией. Чем они слабее, тем больше стоимость актива зависит от терпения продавца. Богатство остается реальным, но его превращение в наличные деньги становится неопределенным.
19. Двухскоростной рынок
Редкие, хорошо поддерживаемые, надлежащим образом документированные и адаптированные к наличным бюджетам, могут поддерживать истинную ликвидность. Негабаритные, энергоемкие товары, требующие тяжелой работы или предлагаемые на основе старых ссылок, могут оставаться заблокированными. Поэтому разговоры о едином ливанском рынке недвижимости маскируют мозаику микрорынков.
Это различие обязывает нас отказаться от соблазна единственного числа. Значение должно быть прочитано с его горизонтом, ликвидностью и качеством имеющейся информации. На прозрачном рынке эти параметры документируются средними базами продаж и сроками. В Ливане их измерение остается частичным, увеличивая погрешность оценок и увеличивая вес переговоров.
Поэтому для экономиста наиболее полезным сигналом является не только лицевой уровень цен, но и сочетание объема, времени продаж и финансирования. Рост цен с ростом объемов и кредитов сильно отличается от роста цен по мере сокращения объемов. Данные 2026 года ближе ко второму случаю: они описывают выбор транзакций и сильное сопротивление средним значениям.
Для собственника последствия практические. Рынок должен быть протестирован, а не просто оценен. Количество квалифицированных покупателей, качество предложений и скорость, с которой они появляются, являются ценовой информацией. Чем они слабее, тем больше стоимость актива зависит от терпения продавца. Богатство остается реальным, но его превращение в наличные деньги становится неопределенным.
20. Риск безопасности не капитализируется равномерно
Безопасность влияет на спрос, но ее влияние зависит от местоположения, профиля покупателя и горизонта. Оппортунистический инвестор может принять высокий риск по привлекательной цене. Напротив, семья, желающая получить основное место жительства, может потребовать страховой премии. Одно и то же геополитическое событие не дает единой скидки.
Это различие обязывает нас отказаться от соблазна единственного числа. Значение должно быть прочитано с его горизонтом, ликвидностью и качеством имеющейся информации. На прозрачном рынке эти параметры документируются средними базами продаж и сроками. В Ливане их измерение остается частичным, увеличивая погрешность оценок и увеличивая вес переговоров.
Поэтому для экономиста наиболее полезным сигналом является не только лицевой уровень цен, но и сочетание объема, времени продаж и финансирования. Рост цен с ростом объемов и кредитов сильно отличается от роста цен по мере сокращения объемов. Данные 2026 года ближе ко второму случаю: они описывают выбор транзакций и сильное сопротивление средним значениям.
Для собственника последствия практические. Рынок должен быть протестирован, а не просто оценен. Количество квалифицированных покупателей, качество предложений и скорость, с которой они появляются, являются ценовой информацией. Чем они слабее, тем больше стоимость актива зависит от терпения продавца. Богатство остается реальным, но его превращение в наличные деньги становится неопределенным.
21. Наследственная ценность и банковская ценность
В нормальной финансовой системе экспертиза недвижимости может служить залогом кредита и превращать часть стоимости актива в ликвидность без продажи. В Ливане эта функция значительно снижается. Недвижимость, следовательно, менее легко монетизируема: можно быть богатым активами и бедным наличными.
Это различие обязывает нас отказаться от соблазна единственного числа. Значение должно быть прочитано с его горизонтом, ликвидностью и качеством имеющейся информации. На прозрачном рынке эти параметры документируются средними базами продаж и сроками. В Ливане их измерение остается частичным, увеличивая погрешность оценок и увеличивая вес переговоров.
Поэтому для экономиста наиболее полезным сигналом является не только лицевой уровень цен, но и сочетание объема, времени продаж и финансирования. Рост цен с ростом объемов и кредитов сильно отличается от роста цен по мере сокращения объемов. Данные 2026 года ближе ко второму случаю: они описывают выбор транзакций и сильное сопротивление средним значениям.
Для собственника последствия практические. Рынок должен быть протестирован, а не просто оценен. Количество квалифицированных покупателей, качество предложений и скорость, с которой они появляются, являются ценовой информацией. Чем они слабее, тем больше стоимость актива зависит от терпения продавца. Богатство остается реальным, но его превращение в наличные деньги становится неопределенным.
22. Налогообложение может выявить конфликт между стоимостью и наличностью
Любое налогообложение, основанное на теоретической стоимости, создает трудности, когда актив является неликвидным. Владелец может владеть дорогой квартирой, но иметь небольшой доход. Этот вопрос становится особенно чувствительным, если в бюджетных дебатах вводятся новые налоги на незанятое имущество или жилье: налоговая база и платежеспособность не обязательно совпадают.
Это различие обязывает нас отказаться от соблазна единственного числа. Значение должно быть прочитано с его горизонтом, ликвидностью и качеством имеющейся информации. На прозрачном рынке эти параметры документируются средними базами продаж и сроками. В Ливане их измерение остается частичным, увеличивая погрешность оценок и увеличивая вес переговоров.
Поэтому для экономиста наиболее полезным сигналом является не только лицевой уровень цен, но и сочетание объема, времени продаж и финансирования. Рост цен с ростом объемов и кредитов сильно отличается от роста цен по мере сокращения объемов. Данные 2026 года ближе ко второму случаю: они описывают выбор транзакций и сильное сопротивление средним значениям.
Для собственника последствия практические. Рынок должен быть протестирован, а не просто оценен. Количество квалифицированных покупателей, качество предложений и скорость, с которой они появляются, являются ценовой информацией. Чем они слабее, тем больше стоимость актива зависит от терпения продавца. Богатство остается реальным, но его превращение в наличные деньги становится неопределенным.
23.Как всерьез оценить недвижимость в 2026 году
Достоверная оценка должна основываться на фактически заключенных недавних сделках, с поправкой на поверхность, состояние, пол, вид, парковку и качество здания. Затем он должен включать наблюдаемое время продаж и уровень полученных тендеров. Сравнительная реклама полезна, но ее никогда не следует путать с сопоставимыми продажами.
Это различие обязывает нас отказаться от соблазна единственного числа. Значение должно быть прочитано с его горизонтом, ликвидностью и качеством имеющейся информации. На прозрачном рынке эти параметры документируются средними базами продаж и сроками. В Ливане их измерение остается частичным, увеличивая погрешность оценок и увеличивая вес переговоров.
Поэтому для экономиста наиболее полезным сигналом является не только лицевой уровень цен, но и сочетание объема, времени продаж и финансирования. Рост цен с ростом объемов и кредитов сильно отличается от роста цен по мере сокращения объемов. Данные 2026 года ближе ко второму случаю: они описывают выбор транзакций и сильное сопротивление средним значениям.
Для собственника последствия практические. Рынок должен быть протестирован, а не просто оценен. Количество квалифицированных покупателей, качество предложений и скорость, с которой они появляются, являются ценовой информацией. Чем они слабее, тем больше стоимость актива зависит от терпения продавца. Богатство остается реальным, но его превращение в наличные деньги становится неопределенным.
Вопрос, который меняет все
Если у вас есть квартира стоимостью 300 000 долларов, ее стоимость может быть близка к 300 000, если вы можете дождаться подходящего покупателя. Но если вам нужно продать его за 30 дней, единственное значение – это цена, которую платежеспособный покупатель готов заплатить сейчас. Между ними скрывается распространение ливанской недвижимости.
Это различие обязывает нас отказаться от соблазна единственного числа. Значение должно быть прочитано с его горизонтом, ликвидностью и качеством имеющейся информации. На прозрачном рынке эти параметры документируются средними базами продаж и сроками. В Ливане их измерение остается частичным, увеличивая погрешность оценок и увеличивая вес переговоров.
Поэтому для экономиста наиболее полезным сигналом является не только лицевой уровень цен, но и сочетание объема, времени продаж и финансирования. Рост цен с ростом объемов и кредитов сильно отличается от роста цен по мере сокращения объемов. Данные 2026 года ближе ко второму случаю: они описывают выбор транзакций и сильное сопротивление средним значениям.
Для собственника последствия практические. Рынок должен быть протестирован, а не просто оценен. Количество квалифицированных покупателей, качество предложений и скорость, с которой они появляются, являются ценовой информацией. Чем они слабее, тем больше стоимость актива зависит от терпения продавца. Богатство остается реальным, но его превращение в наличные деньги становится неопределенным.
Статистические ссылки
| Показатель | Период | Ценность | Читать |
| Сделки | Январь-август 2026 | 34 549 | -23,75% годовых |
| Ценность продаж | Январь-август 2026 | $3,74 млрд | -3,76% год к году |
| Неявный средний билет | Январь-август 2026 | 108 000 $ | +26% в течение одного года; возможный композиционный эффект |
| Доля иностранцев | Август 2026 | 1,50% | 2,09% в 2025 году |
| Инфляция | Август 2026 | +16,66% а/а | КАС |
| Сделки | 2021 год | 110 094 | пик конвертации в реальные активы |
| Сделки | 2025 год | 70 981 | сильный административный эффект |
Методология и ограничения
Данные о сделках получены из Генерального директората по земельным вопросам и земельного кадастра, о чем сообщили Crédit Libanese, BLOM/BRITE и Byblos Bank. Незначительные различия существуют между публикациями для определенных совокупных значений; текст отдает предпочтение последовательной серии ливанских кредитов для сравнений 2025-2026 годов.
Средний билет получается путем деления общей стоимости, зафиксированной на количество сделок. Это не индекс цен: состав продаваемых товаров варьируется от одного периода к другому.
Данные по доллару с 2024 года используют официальный курс 89 500 LBP за один доллар в котируемой серии. Долгие сравнения стоимости затруднены из-за изменений в коэффициентах конверсии и денежного кризиса.
В Ливане нет всеобъемлющей публичной серии запрашиваемого соотношения цена/цена или среднего времени продаж. Сценарии продаж в $300 000, $230 000 или $220 000 являются аналитическими иллюстрациями, а не наблюдаемой статистикой.
Основные источники
- Генеральное управление земельных дел и кадастра / Crédit Libanese, 14 сентября 2026 года: сделки в конце августа 2026 года.
- BLOMINvest / BRITE: Количество и стоимость сделок с недвижимостью, данные до августа 2026 года.
- Банк Ливана: разрешение на строительство; банковская статистика.
- Центральное статистическое управление: потребительские цены, август 2026.
- МВФ: Миссии в Ливан, июнь 2025 года и февраль 2026 года, по реструктуризации банков и кредитованию.
- Всемирный банк: Ливанский экономический мониторинг и оценка долларовой денежной экономики.
- Ассоциация банков Ливана: Исторические данные по жилищным кредитам (2018).
- Ramco Real Estate Advisors, рыночные данные и наблюдения, сделанные L-Orient-Le Jour/L-Orient Today в 2025-2026 годах.
Практический случай: семейная квартира от 250 до 350 м2
Для большой семейной квартиры первая ошибка — принять цену, взимаемую в качестве объективных данных. Стоимость зависит в первую очередь от глубины клиентуры, которая может расплатиться свежими долларами. Его основной поддержкой могут стать высокие затраты, большой бюджет приобретения и ограниченное количество наличных покупателей. Но эта поддержка действительна только в том случае, если есть несколько покупателей, которые могут распознать ее одновременно. Актив может быть отличным и оставаться неликвидным просто потому, что его стоимость превышает бюджет спроса.
Второй шаг заключается в создании диапазона от фактически завершенных продаж и не рекламируемых. Сопоставимые должны быть скорректированы для поверхности, состояния, пола, района и особенно невозможного фракционирования и стоимости ремонта. Вторичная разница может составлять десятки тысяч долларов, когда рынок неглубок. Чем реже сопоставимые, тем больше запас неопределенности; Отображение оценки до ближайшего доллара дает фиктивную точность.
Третий шаг – проверить три горизонта: быстрая продажа, нормальная продажа и сохранение. Быстрая продажа измеряет немедленную ликвидность; нормальная продажа предполагает несколько месяцев воздействия; сохранение позволяет владельцу ждать улучшения контекста или конкретного покупателя, который будет лучше всего ценить недвижимость. Эти три сценария не противоречат друг другу: это три цены, связанные с тремя различными временными ограничениями.
Наконец, владелец должен рассчитать стоимость перевозки во время ожидания. Сборы, техническое обслуживание, налогообложение, работы, вакансии и альтернативные издержки капитала должны вычитаться из ожидаемой доплаты за цену. Отказ от предложения чуть ниже целевой цены может быть рациональным; отказаться от него в течение трех лет можно только в том случае, если ожидаемая будущая прибыль фактически компенсирует эти затраты и дополнительные риски.
Практический случай: маленькая жидкая квартира
Для небольшой квартиры первая ошибка — принять запрашиваемую цену за объективные данные. Стоимость зависит в первую очередь от глубины клиентуры, которая может расплатиться свежими долларами. Его основной поддержкой могут стать более низкий входной билет и более широкие потенциальные клиенты. Но эта поддержка действительна только в том случае, если есть несколько покупателей, которые могут распознать ее одновременно. Актив может быть отличным и оставаться неликвидным просто потому, что его стоимость превышает бюджет спроса.
Второй шаг заключается в создании диапазона от фактически завершенных продаж и не рекламируемых. Сопоставимые должны быть скорректированы для поверхности, состояния, пола, района и, прежде всего, качества здания, парковки и эффективности аренды. Вторичная разница может составлять десятки тысяч долларов, когда рынок неглубок. Чем реже сопоставимые, тем больше запас неопределенности; Отображение оценки до ближайшего доллара дает фиктивную точность.
Третий шаг – проверить три горизонта: быстрая продажа, нормальная продажа и сохранение. Быстрая продажа измеряет немедленную ликвидность; нормальная продажа предполагает несколько месяцев воздействия; сохранение позволяет владельцу ждать улучшения контекста или конкретного покупателя, который будет лучше всего ценить недвижимость. Эти три сценария не противоречат друг другу: это три цены, связанные с тремя различными временными ограничениями.
Наконец, владелец должен рассчитать стоимость перевозки во время ожидания. Сборы, техническое обслуживание, налогообложение, работы, вакансии и альтернативные издержки капитала должны вычитаться из ожидаемой доплаты за цену. Отказ от предложения чуть ниже целевой цены может быть рациональным; отказаться от него в течение трех лет можно только в том случае, если ожидаемая будущая прибыль фактически компенсирует эти затраты и дополнительные риски.
Оригинальное название: The Nine Premium
Для новой квартиры премиум-класса первой ошибкой является принятие запрашиваемой цены в качестве объективных данных. Стоимость зависит в первую очередь от глубины клиентуры, которая может расплатиться свежими долларами. Его основной поддержкой может стать редкость нового продукта и качество услуг. Но эта поддержка действительна только в том случае, если есть несколько покупателей, которые могут распознать ее одновременно. Актив может быть отличным и оставаться неликвидным просто потому, что его стоимость превышает бюджет спроса.
Второй шаг заключается в создании диапазона от фактически завершенных продаж и не рекламируемых. Сравнительные показатели должны быть скорректированы для поверхности, состояния, пола, района и, особенно, резервной цены застройщика и реальной глубины клиента. Вторичная разница может составлять десятки тысяч долларов, когда рынок неглубок. Чем реже сопоставимые, тем больше запас неопределенности; Отображение оценки до ближайшего доллара дает фиктивную точность.
Третий шаг – проверить три горизонта: быстрая продажа, нормальная продажа и сохранение. Быстрая продажа измеряет немедленную ликвидность; нормальная продажа предполагает несколько месяцев воздействия; сохранение позволяет владельцу ждать улучшения контекста или конкретного покупателя, который будет лучше всего ценить недвижимость. Эти три сценария не противоречат друг другу: это три цены, связанные с тремя различными временными ограничениями.
Наконец, владелец должен рассчитать стоимость перевозки во время ожидания. Сборы, техническое обслуживание, налогообложение, работы, вакансии и альтернативные издержки капитала должны вычитаться из ожидаемой доплаты за цену. Отказ от предложения чуть ниже целевой цены может быть рациональным; отказаться от него в течение трех лет можно только в том случае, если ожидаемая будущая прибыль фактически компенсирует эти затраты и дополнительные риски.
Оригинальное название: Old to Renovate
Чтобы отремонтировать старую квартиру, первая ошибка заключается в том, чтобы принять цену за объективную информацию. Стоимость зависит в первую очередь от глубины клиентуры, которая может расплатиться свежими долларами. Его основной поддержкой может быть стрижка, видимая для покупки, но работа оплачивается наличными. Но эта поддержка действительна только в том случае, если есть несколько покупателей, которые могут распознать ее одновременно. Актив может быть отличным и оставаться неликвидным просто потому, что его стоимость превышает бюджет спроса.
Второй шаг заключается в создании диапазона от фактически завершенных продаж и не рекламируемых. Сравнительные данные должны быть скорректированы для поверхности, состояния, пола, района и, прежде всего, неопределенности относительно конечной стоимости и состояния общих частей. Вторичная разница может составлять десятки тысяч долларов, когда рынок неглубок. Чем реже сопоставимые, тем больше запас неопределенности; Отображение оценки до ближайшего доллара дает фиктивную точность.
Третий шаг – проверить три горизонта: быстрая продажа, нормальная продажа и сохранение. Быстрая продажа измеряет немедленную ликвидность; нормальная продажа предполагает несколько месяцев воздействия; сохранение позволяет владельцу ждать улучшения контекста или конкретного покупателя, который будет лучше всего ценить недвижимость. Эти три сценария не противоречат друг другу: это три цены, связанные с тремя различными временными ограничениями.
Наконец, владелец должен рассчитать стоимость перевозки во время ожидания. Сборы, техническое обслуживание, налогообложение, работы, вакансии и альтернативные издержки капитала должны вычитаться из ожидаемой доплаты за цену. Отказ от предложения чуть ниже целевой цены может быть рациональным; отказаться от него в течение трех лет можно только в том случае, если ожидаемая будущая прибыль фактически компенсирует эти затраты и дополнительные риски.
Практический случай: квартира с видом на море
Для хорошего вида на море первая ошибка заключается в том, чтобы принять цену за объективные данные. Стоимость зависит в первую очередь от глубины клиентуры, которая может расплатиться свежими долларами. Его основной поддержкой может быть физическая редкость, которая может сохранить бонус. Но эта поддержка действительна только в том случае, если есть несколько покупателей, которые могут распознать ее одновременно. Актив может быть отличным и оставаться неликвидным просто потому, что его стоимость превышает бюджет спроса.
Второй шаг заключается в создании диапазона от фактически завершенных продаж и не рекламируемых. Сравнительные материалы должны быть исправлены для поверхности, состояния, пола, района и, прежде всего, действительно защищенного вида, доступности и качества здания. Вторичная разница может составлять десятки тысяч долларов, когда рынок неглубок. Чем реже сопоставимые, тем больше запас неопределенности; Отображение оценки до ближайшего доллара дает фиктивную точность.
Третий шаг – проверить три горизонта: быстрая продажа, нормальная продажа и сохранение. Быстрая продажа измеряет немедленную ликвидность; нормальная продажа предполагает несколько месяцев воздействия; сохранение позволяет владельцу ждать улучшения контекста или конкретного покупателя, который будет лучше всего ценить недвижимость. Эти три сценария не противоречат друг другу: это три цены, связанные с тремя различными временными ограничениями.
Наконец, владелец должен рассчитать стоимость перевозки во время ожидания. Сборы, техническое обслуживание, налогообложение, работы, вакансии и альтернативные издержки капитала должны вычитаться из ожидаемой доплаты за цену. Отказ от предложения чуть ниже целевой цены может быть рациональным; отказаться от него в течение трех лет можно только в том случае, если ожидаемая будущая прибыль фактически компенсирует эти затраты и дополнительные риски.
Практический случай: недвижимость без парковки
Для квартиры без парковки первой ошибкой является принятие запрашиваемой цены в качестве объективных данных. Стоимость зависит в первую очередь от глубины клиентуры, которая может расплатиться свежими долларами. Его основная поддержка может быть функциональным препятствием во многих районах Бейрута. Но эта поддержка действительна только в том случае, если есть несколько покупателей, которые могут распознать ее одновременно. Актив может быть отличным и оставаться неликвидным просто потому, что его стоимость превышает бюджет спроса.
Второй шаг заключается в создании диапазона от фактически завершенных продаж и не рекламируемых. Сравнительные материалы должны быть исправлены для поверхности, состояния, пола, района и особенно реальной возможности арендовать или купить место поблизости. Вторичная разница может составлять десятки тысяч долларов, когда рынок неглубок. Чем реже сопоставимые, тем больше запас неопределенности; Отображение оценки до ближайшего доллара дает фиктивную точность.
Третий шаг – проверить три горизонта: быстрая продажа, нормальная продажа и сохранение. Быстрая продажа измеряет немедленную ликвидность; нормальная продажа предполагает несколько месяцев воздействия; сохранение позволяет владельцу ждать улучшения контекста или конкретного покупателя, который будет лучше всего ценить недвижимость. Эти три сценария не противоречат друг другу: это три цены, связанные с тремя различными временными ограничениями.
Наконец, владелец должен рассчитать стоимость перевозки во время ожидания. Сборы, техническое обслуживание, налогообложение, работы, вакансии и альтернативные издержки капитала должны вычитаться из ожидаемой доплаты за цену. Отказ от предложения чуть ниже целевой цены может быть рациональным; отказаться от него в течение трех лет можно только в том случае, если ожидаемая будущая прибыль фактически компенсирует эти затраты и дополнительные риски.
Практический случай: поле
Для поля первая ошибка заключается в том, чтобы взять цену, взимаемую в качестве объективных данных. Стоимость зависит в первую очередь от глубины клиентуры, которая может расплатиться свежими долларами. Его основной поддержкой может быть отсутствие строительства для поддержания и факультативного развития. Но эта поддержка действительна только в том случае, если есть несколько покупателей, которые могут распознать ее одновременно. Актив может быть отличным и оставаться неликвидным просто потому, что его стоимость превышает бюджет спроса.
Второй шаг заключается в создании диапазона от фактически завершенных продаж и не рекламируемых. Сравнительные материалы должны быть скорректированы для поверхности, состояния, пола, района и, прежде всего, строительства, зонирования, доступа, топографии и горизонта проекта. Вторичная разница может составлять десятки тысяч долларов, когда рынок неглубок. Чем реже сопоставимые, тем больше запас неопределенности; Отображение оценки до ближайшего доллара дает фиктивную точность.
Третий шаг – проверить три горизонта: быстрая продажа, нормальная продажа и сохранение. Быстрая продажа измеряет немедленную ликвидность; нормальная продажа предполагает несколько месяцев воздействия; сохранение позволяет владельцу ждать улучшения контекста или конкретного покупателя, который будет лучше всего ценить недвижимость. Эти три сценария не противоречат друг другу: это три цены, связанные с тремя различными временными ограничениями.
Наконец, владелец должен рассчитать стоимость перевозки во время ожидания. Сборы, техническое обслуживание, налогообложение, работы, вакансии и альтернативные издержки капитала должны вычитаться из ожидаемой доплаты за цену. Отказ от предложения чуть ниже целевой цены может быть рациональным; отказаться от него в течение трех лет можно только в том случае, если ожидаемая будущая прибыль фактически компенсирует эти затраты и дополнительные риски.
Практический случай: коммерческие помещения
Для коммерческих помещений первой ошибкой является принятие запрашиваемой цены в качестве объективных данных. Стоимость зависит в первую очередь от глубины клиентуры, которая может расплатиться свежими долларами. Его основная поддержка может быть связана с экономическим потоком больше, чем стоимость строительства. Но эта поддержка действительна только в том случае, если есть несколько покупателей, которые могут распознать ее одновременно. Актив может быть отличным и оставаться неликвидным просто потому, что его стоимость превышает бюджет спроса.
Второй шаг заключается в создании диапазона от фактически завершенных продаж и не рекламируемых. Сопоставимые должны быть исправлены для поверхности, состояния, пола, района и, прежде всего, для отдыха арендатора, местоположения, видимости и кредита. Вторичная разница может составлять десятки тысяч долларов, когда рынок неглубок. Чем реже сопоставимые, тем больше запас неопределенности; Отображение оценки до ближайшего доллара дает фиктивную точность.
Третий шаг – проверить три горизонта: быстрая продажа, нормальная продажа и сохранение. Быстрая продажа измеряет немедленную ликвидность; нормальная продажа предполагает несколько месяцев воздействия; сохранение позволяет владельцу ждать улучшения контекста или конкретного покупателя, который будет лучше всего ценить недвижимость. Эти три сценария не противоречат друг другу: это три цены, связанные с тремя различными временными ограничениями.
Наконец, владелец должен рассчитать стоимость перевозки во время ожидания. Сборы, техническое обслуживание, налогообложение, работы, вакансии и альтернативные издержки капитала должны вычитаться из ожидаемой доплаты за цену. Отказ от предложения чуть ниже целевой цены может быть рациональным; отказаться от него в течение трех лет можно только в том случае, если ожидаемая будущая прибыль фактически компенсирует эти затраты и дополнительные риски.
Практический случай: арендованная квартира
Для занятого человека первая ошибка — принять цену за объективные данные. Стоимость зависит в первую очередь от глубины клиентуры, которая может расплатиться свежими долларами. Его основной поддержкой может быть поток арендной платы, который может поддерживать инвестиционную ценность. Но эта поддержка действительна только в том случае, если есть несколько покупателей, которые могут распознать ее одновременно. Актив может быть отличным и оставаться неликвидным просто потому, что его стоимость превышает бюджет спроса.
Второй шаг заключается в создании диапазона от фактически завершенных продаж и не рекламируемых. Сравнительные показатели должны быть скорректированы для поверхности, состояния, пола, района и, прежде всего, реального уровня арендной платы, валюты, продолжительности аренды и риска оплаты. Вторичная разница может составлять десятки тысяч долларов, когда рынок неглубок. Чем реже сопоставимые, тем больше запас неопределенности; Отображение оценки до ближайшего доллара дает фиктивную точность.
Третий шаг – проверить три горизонта: быстрая продажа, нормальная продажа и сохранение. Быстрая продажа измеряет немедленную ликвидность; нормальная продажа предполагает несколько месяцев воздействия; сохранение позволяет владельцу ждать улучшения контекста или конкретного покупателя, который будет лучше всего ценить недвижимость. Эти три сценария не противоречат друг другу: это три цены, связанные с тремя различными временными ограничениями.
Наконец, владелец должен рассчитать стоимость перевозки во время ожидания. Сборы, техническое обслуживание, налогообложение, работы, вакансии и альтернативные издержки капитала должны вычитаться из ожидаемой доплаты за цену. Отказ от предложения чуть ниже целевой цены может быть рациональным; отказаться от него в течение трех лет можно только в том случае, если ожидаемая будущая прибыль фактически компенсирует эти затраты и дополнительные риски.
Практический случай: вторичное проживание
Для вторичного жилья первая ошибка заключается в том, чтобы принять запрашиваемую цену в качестве объективных данных. Стоимость зависит в первую очередь от глубины клиентуры, которая может расплатиться свежими долларами. Его основной поддержкой может стать личная ценность, которая может оправдать низкую ликвидность. Но эта поддержка действительна только в том случае, если есть несколько покупателей, которые могут распознать ее одновременно. Актив может быть отличным и оставаться неликвидным просто потому, что его стоимость превышает бюджет спроса.
Второй шаг заключается в создании диапазона от фактически завершенных продаж и не рекламируемых. Сравнительные данные должны быть скорректированы с учетом поверхности, состояния, пола, района и, в частности, ежегодных расходов на содержание под стражей и частоты использования. Вторичная разница может составлять десятки тысяч долларов, когда рынок неглубок. Чем реже сопоставимые, тем больше запас неопределенности; Отображение оценки до ближайшего доллара дает фиктивную точность.
Третий шаг – проверить три горизонта: быстрая продажа, нормальная продажа и сохранение. Быстрая продажа измеряет немедленную ликвидность; нормальная продажа предполагает несколько месяцев воздействия; сохранение позволяет владельцу ждать улучшения контекста или конкретного покупателя, который будет лучше всего ценить недвижимость. Эти три сценария не противоречат друг другу: это три цены, связанные с тремя различными временными ограничениями.
Наконец, владелец должен рассчитать стоимость перевозки во время ожидания. Сборы, техническое обслуживание, налогообложение, работы, вакансии и альтернативные издержки капитала должны вычитаться из ожидаемой доплаты за цену. Отказ от предложения чуть ниже целевой цены может быть рациональным; отказаться от него в течение трех лет можно только в том случае, если ожидаемая будущая прибыль фактически компенсирует эти затраты и дополнительные риски.
Оригинальное название: Diaspora Good
Для хорошего таргетинга диаспоры первой ошибкой является принятие цены за объективные данные. Стоимость зависит в первую очередь от глубины клиентуры, которая может расплатиться свежими долларами. Его основной поддержкой могут стать покупатели с зачастую валютными доходами. Но эта поддержка действительна только в том случае, если есть несколько покупателей, которые могут распознать ее одновременно. Актив может быть отличным и оставаться неликвидным просто потому, что его стоимость превышает бюджет спроса.
Второй шаг заключается в создании диапазона от фактически завершенных продаж и не рекламируемых. Сравнительные материалы должны быть скорректированы для поверхности, состояния, пола, района и особенно сезонного спроса и высоких требований к качеству. Вторичная разница может составлять десятки тысяч долларов, когда рынок неглубок. Чем реже сопоставимые, тем больше запас неопределенности; Отображение оценки до ближайшего доллара дает фиктивную точность.
Третий шаг – проверить три горизонта: быстрая продажа, нормальная продажа и сохранение. Быстрая продажа измеряет немедленную ликвидность; нормальная продажа предполагает несколько месяцев воздействия; сохранение позволяет владельцу ждать улучшения контекста или конкретного покупателя, который будет лучше всего ценить недвижимость. Эти три сценария не противоречат друг другу: это три цены, связанные с тремя различными временными ограничениями.
Наконец, владелец должен рассчитать стоимость перевозки во время ожидания. Сборы, техническое обслуживание, налогообложение, работы, вакансии и альтернативные издержки капитала должны вычитаться из ожидаемой доплаты за цену. Отказ от предложения чуть ниже целевой цены может быть рациональным; отказаться от него в течение трех лет можно только в том случае, если ожидаемая будущая прибыль фактически компенсирует эти затраты и дополнительные риски.
Практический случай: наследственное имущество
Для имущества, унаследованного в подразделении, первая ошибка заключается в том, чтобы взять цену, взимаемую в качестве объективных данных. Стоимость зависит в первую очередь от глубины клиентуры, которая может расплатиться свежими долларами. Его основной поддержкой может стать возможное отсутствие долга и высокая резервная цена. Но эта поддержка действительна только в том случае, если есть несколько покупателей, которые могут распознать ее одновременно. Актив может быть отличным и оставаться неликвидным просто потому, что его стоимость превышает бюджет спроса.
Второй шаг заключается в создании диапазона от фактически завершенных продаж и не рекламируемых. Сравнительные данные должны быть исправлены для поверхности, состояния, пола, района и, прежде всего, соглашения между правообладателями, титулами и чрезвычайными ситуациями, отличными от каждого продавца. Вторичная разница может составлять десятки тысяч долларов, когда рынок неглубок. Чем реже сопоставимые, тем больше запас неопределенности; Отображение оценки до ближайшего доллара дает фиктивную точность.
Третий шаг – проверить три горизонта: быстрая продажа, нормальная продажа и сохранение. Быстрая продажа измеряет немедленную ликвидность; нормальная продажа предполагает несколько месяцев воздействия; сохранение позволяет владельцу ждать улучшения контекста или конкретного покупателя, который будет лучше всего ценить недвижимость. Эти три сценария не противоречат друг другу: это три цены, связанные с тремя различными временными ограничениями.
Наконец, владелец должен рассчитать стоимость перевозки во время ожидания. Сборы, техническое обслуживание, налогообложение, работы, вакансии и альтернативные издержки капитала должны вычитаться из ожидаемой доплаты за цену. Отказ от предложения чуть ниже целевой цены может быть рациональным; отказаться от него в течение трех лет можно только в том случае, если ожидаемая будущая прибыль фактически компенсирует эти затраты и дополнительные риски.
Практический случай: стареющее здание
Для квартиры в старом здании первая ошибка — принять цену за объективные данные. Стоимость зависит в первую очередь от глубины клиентуры, которая может расплатиться свежими долларами. Его основной поддержкой может быть лицевая цена иногда ниже девяти. Но эта поддержка действительна только в том случае, если есть несколько покупателей, которые могут распознать ее одновременно. Актив может быть отличным и оставаться неликвидным просто потому, что его стоимость превышает бюджет спроса.
Второй шаг заключается в создании диапазона от фактически завершенных продаж и не рекламируемых. Сравнительные материалы должны быть скорректированы для поверхности, состояния, пола, окрестностей и особенно будущих вершин на фасаде, лифте, водонепроницаемости, конструкции и оборудовании. Вторичная разница может составлять десятки тысяч долларов, когда рынок неглубок. Чем реже сопоставимые, тем больше запас неопределенности; Отображение оценки до ближайшего доллара дает фиктивную точность.
Третий шаг – проверить три горизонта: быстрая продажа, нормальная продажа и сохранение. Быстрая продажа измеряет немедленную ликвидность; нормальная продажа предполагает несколько месяцев воздействия; сохранение позволяет владельцу ждать улучшения контекста или конкретного покупателя, который будет лучше всего ценить недвижимость. Эти три сценария не противоречат друг другу: это три цены, связанные с тремя различными временными ограничениями.
Наконец, владелец должен рассчитать стоимость перевозки во время ожидания. Сборы, техническое обслуживание, налогообложение, работы, вакансии и альтернативные издержки капитала должны вычитаться из ожидаемой доплаты за цену. Отказ от предложения чуть ниже целевой цены может быть рациональным; отказаться от него в течение трех лет можно только в том случае, если ожидаемая будущая прибыль фактически компенсирует эти затраты и дополнительные риски.
Практический случай: энергозависимый товар
Для хорошо оборудованных солнечных батарей и систем хранения первой ошибкой является принятие цены в качестве объективной информации. Стоимость зависит в первую очередь от глубины клиентуры, которая может расплатиться свежими долларами. Его основная поддержка может быть уменьшена за счет затрат пользователей, которые стали решающими в Ливане. Но эта поддержка действительна только в том случае, если есть несколько покупателей, которые могут распознать ее одновременно. Актив может быть отличным и оставаться неликвидным просто потому, что его стоимость превышает бюджет спроса.
Второй шаг заключается в создании диапазона от фактически завершенных продаж и не рекламируемых. Сопоставимые элементы должны быть скорректированы для поверхности, состояния, пола, окрестностей и, прежде всего, технического качества, срока службы батареи и переносимости оборудования. Вторичная разница может составлять десятки тысяч долларов, когда рынок неглубок. Чем реже сопоставимые, тем больше запас неопределенности; Отображение оценки до ближайшего доллара дает фиктивную точность.
Третий шаг – проверить три горизонта: быстрая продажа, нормальная продажа и сохранение. Быстрая продажа измеряет немедленную ликвидность; нормальная продажа предполагает несколько месяцев воздействия; сохранение позволяет владельцу ждать улучшения контекста или конкретного покупателя, который будет лучше всего ценить недвижимость. Эти три сценария не противоречат друг другу: это три цены, связанные с тремя различными временными ограничениями.
Наконец, владелец должен рассчитать стоимость перевозки во время ожидания. Сборы, техническое обслуживание, налогообложение, работы, вакансии и альтернативные издержки капитала должны вычитаться из ожидаемой доплаты за цену. Отказ от предложения чуть ниже целевой цены может быть рациональным; отказаться от него в течение трех лет можно только в том случае, если ожидаемая будущая прибыль фактически компенсирует эти затраты и дополнительные риски.
Практический случай: «исключительный» хороший
Для редкого или нетипичного актива первой ошибкой является принятие запрашиваемой цены в качестве объективных данных. Стоимость зависит в первую очередь от глубины клиентуры, которая может расплатиться свежими долларами. Его основная поддержка не может быть прямой сопоставимой с поддержкой бонуса. Но эта поддержка действительна только в том случае, если есть несколько покупателей, которые могут распознать ее одновременно. Актив может быть отличным и оставаться неликвидным просто потому, что его стоимость превышает бюджет спроса.
Второй шаг заключается в создании диапазона от фактически завершенных продаж и не рекламируемых. Сравнительные показатели должны быть скорректированы для поверхности, состояния, пола, окрестностей и, прежде всего, обратного риска: отсутствие сопоставимых показателей также означает отсутствие глубины. Вторичная разница может составлять десятки тысяч долларов, когда рынок неглубок. Чем реже сопоставимые, тем больше запас неопределенности; Отображение оценки до ближайшего доллара дает фиктивную точность.
Третий шаг – проверить три горизонта: быстрая продажа, нормальная продажа и сохранение. Быстрая продажа измеряет немедленную ликвидность; нормальная продажа предполагает несколько месяцев воздействия; сохранение позволяет владельцу ждать улучшения контекста или конкретного покупателя, который будет лучше всего ценить недвижимость. Эти три сценария не противоречат друг другу: это три цены, связанные с тремя различными временными ограничениями.
Наконец, владелец должен рассчитать стоимость перевозки во время ожидания. Сборы, техническое обслуживание, налогообложение, работы, вакансии и альтернативные издержки капитала должны вычитаться из ожидаемой доплаты за цену. Отказ от предложения чуть ниже целевой цены может быть рациональным; отказаться от него в течение трех лет можно только в том случае, если ожидаемая будущая прибыль фактически компенсирует эти затраты и дополнительные риски.
Метод оценки по семи вопросам
- 1.Какая последняя цена фактически подписана на сопоставимое имущество, а не последняя цена, опубликованная в рекламе?
- 2.Сколько платежеспособных покупателей посетили или сделали предложение за последние шесть месяцев?
- 3.Какая часть цены может быть профинансирована и какая часть должна быть оплачена в свежих долларах?
- 4.Сколько это стоит каждый год, если он остается непроданным: сборы, обслуживание, работы, налогообложение, страхование и вакансия?
- 5.Какая скидка нужна для продажи через 30 дней, а затем через 90 дней? Эта скидка должна быть проверена рынком, а не придумана.
- 6.Существует ли в собственности редкая особенность, которая действительно востребована, или только та, которую владелец лично ценит?
- 7. В чем разница между стоимостью наследия для длительного горизонта и ликвидной стоимостью для немедленного использования?
Эта система не заменяет экспертизу. Однако это исправляет основную предвзятость нынешнего ливанского рынка: путать волю продавца с платежеспособностью покупателя. Цена возникает, когда они встречаются. Пока они не удовлетворяются, существует спрос, предложение и спред, но нет подтвержденной рыночной цены.
Это также позволяет понять, почему два владельца могут дать разные ответы на вопрос «сколько стоит эта квартира?» без того, чтобы один из них обязательно был иррациональным. Тот, кто может ждать, ценит вариант времени. Тот, кто должен продавать, ценит ликвидность. Проблема возникает только тогда, когда долгосрочная стоимость представляется так, как если бы она была немедленно доступна наличными.
Для экономики, где банк больше не играет свою роль в качестве процессора кредитных сбережений, это различие является центральным. Возврат значительного ипотечного финансирования, вероятно, снизит спред на части рынка за счет увеличения числа платежеспособных покупателей. И наоборот, дальнейшее ухудшение ситуации в сфере безопасности или финансовой стабильности может привести к расширению этого спреда без того, чтобы в рекламных объявлениях не было немедленно замечено аналогичное падение.

Комментарии