Проект бюджета 2027 года в Ливане ставит налогообложение в центр обсуждения. Среди предусмотренных мер – серьезное изменение системы незанятого недвижимого имущества, которое в настоящее время освобождается от налогообложения в тех случаях, когда из-за вакансии нет дохода. В тексте также предусматривается несколько корректировок, касающихся сделок с недвижимостью, холдинговых компаний и офшорных компаний, а также других источников доходов. Однако эти положения могут быть изменены до окончательного принятия Закона о финансах.
Правительство Ливана ищет новые доходы для финансирования государства, расходы которого растут, пытаясь сбалансировать налоговую систему, сильно зависящую от косвенных налогов. Таким образом, в проекте бюджета на 2027 год предусматривается ряд положений, которые могут затрагивать владельцев, инвесторов и предприятия.
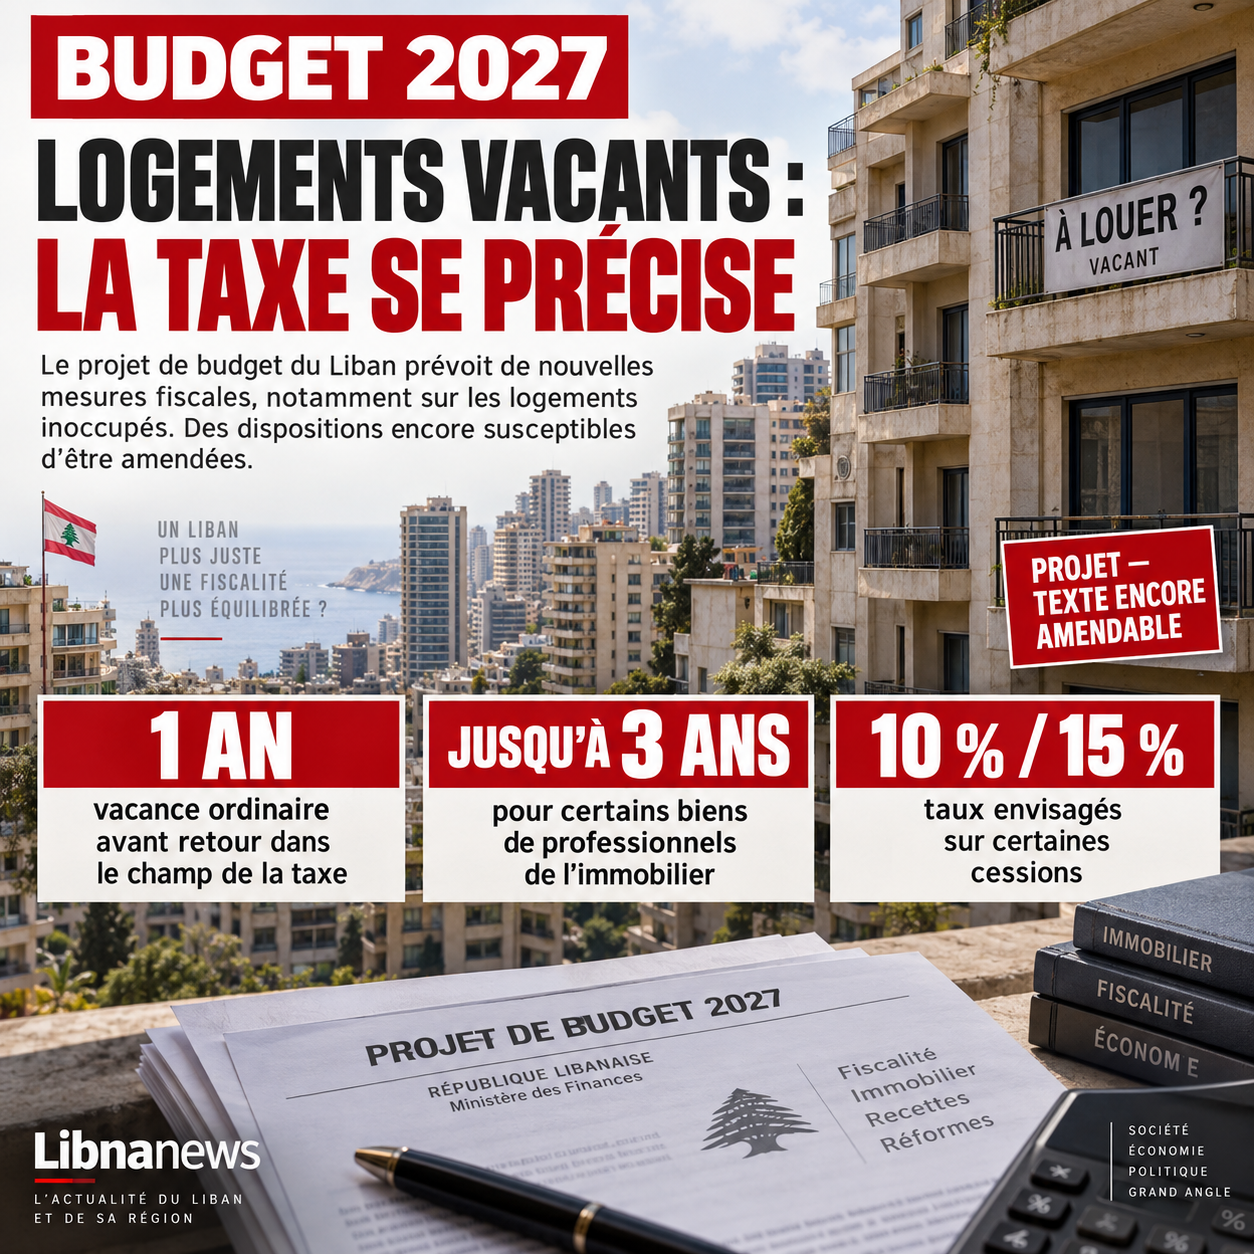
Самым примечательным является пустующее жилье. В статье 37 проекта рассматривается древняя особенность ливанского налогообложения собственности: возможность приостановки налога на построенную недвижимость, когда собственность больше не приносит доход из-за отсутствия оккупации.
Изменения будут значительными. Вакансия жилого помещения больше не позволит пользоваться этой налоговой ситуацией бесконечно.
Бюджет 2027: Незанятый налог на жилье
Нынешний принцип основан на связи между доходом от недвижимости и налогообложением. Когда здание объявляется вакантным и перестает приносить доход, соответствующий налог может быть приостановлен.
Проект бюджета 2027 года направлен на ограничение этой возможности во времени.
Согласно действующему проекту, обычные жилые дома могут получить годовой период вакансии до возвращения в налоговую зону. Разный срок до трех лет будет предоставлен зданиям, построенным торговцами недвижимостью.
В конце этих периодов владелец может заплатить налог, даже если его жилье остается пустым.
Расчет будет основываться на расчетной арендной стоимости имущества. Таким образом, речь идет не о налогообложении фактически собранной арендной платы, а о налогообложении дохода, который теоретически может генерировать жилье.
Это различие является одним из основных моментов дискуссии.
Анализ проекта предполагает налог, рассчитанный на часть предполагаемой арендной стоимости. Однако точные договоренности должны оцениваться на основе текста, который в конечном итоге будет принят парламентом, поскольку положения проекта все еще могут быть изменены.
Почему правительство хочет обложить налогом пустующее жилье
Эта мера преследует две цели, которые частично согласованы.
Первое – это налоги. Власти стремятся расширить налоговую базу на построенную недвижимость и ограничить ситуации, в которых недвижимость остается постоянно вне сферы налогообложения.
Второе касается рынка жилья.
Значительная часть жилого парка остается неиспользованной. Согласно недавнему пресс-релизу Beirut Urban Lab, доля вакантных должностей в Бейруте составляет около 23%, что значительно выше для некоторых категорий элитного жилья.
Таким жильем могут владеть экспатрианты, инвесторы или застройщики, которые ждут улучшения на рынке перед продажей. Другие остаются в качестве вторичного жилья или долгосрочных инвестиций.
Налогообложение вакансии может изменить этот экономический расчет. Собственник, сталкивающийся с дополнительным налоговым бременем каждый год, будет более заинтересован в аренде или продаже своего жилья, чем в его закрытии.
Однако это последствие остается теоретическим. Это будет зависеть от фактической суммы налога, конъюнктуры рынка и, прежде всего, возможности администрации выявить жилье фактически вакантным.
Проблема подсчета пустых квартир
Применение меры может быть более сложным, чем ее включение в закон.
Ливан не располагает современными национальными кадастрами, позволяющими просто идентифицировать каждое пустующее жилье, его продолжительность оккупации и статус его владельца. Налоговые органы, муниципалитеты и земельные службы имеют данные, но их охват и обновление остаются переменными.
Также необходимо будет точно определить, что представляет собой вакантное жилье.
Должен ли дом, используемый несколько недель в году, считаться незанятым? Как насчет квартиры, принадлежащей экспатрианту, который регулярно возвращается в Ливан? Жилье в стадии строительства, в споре или временно невозможно арендовать?
Эти вопросы становятся важными, когда вакансия вызывает налоговое обязательство.
Система также должна предотвращать искусственные декларации об оккупации. Без достаточно надежного механизма контроля некоторые домовладельцы могли бы стремиться к изменению статуса жилища административно без его фактического проживания.
Мера, оспариваемая собственниками
Проект также вызывает юридические возражения.
Представители собственников считают, что налоги на построенную недвижимость должны оставаться связанными с наличием дохода. Согласно этому чтению, навязывание квартиры, которая фактически не зарабатывает арендную плату, было бы равносильно созданию основанного на налогах теоретического дохода.
Они также ссылаются на конституционную защиту прав собственности и оспаривают идею о том, что владелец может быть финансово мотивирован на аренду или продажу своего имущества.
Сторонники меры рассуждают иначе. Они считают, что законодатель может вносить изменения в правила налогообложения недвижимого имущества при условии соблюдения Конституции и что налогообложение может быть использовано для сокращения удержания неиспользуемого жилья.
Поэтому вопрос может выйти за рамки бюджетных прений, если это положение будет сохранено в Законе о финансах.
Продажа недвижимости также связана с
Налогообложение вакантного жилья – не единственная составляющая недвижимости проекта.
Бюджет 2027 года также включает в себя изменения в налогообложении прибыли по некоторым передачам недвижимости.
Согласно опубликованным положениям и анализу текста, проект предусматривает, в частности, ставку в 10 процентов для определенных продавцов, которые не облагаются подоходным налогом. Ставка составит 15% для других категорий.
Однако этот механизм будет учитывать продолжительность содержания под стражей имущества.
Налогооблагаемая прибыль будет постепенно уменьшаться на количество лет между приобретением и перепродажей. В анализе проекта предусмотрено сокращение на 8% налогооблагаемой прибыли за полный год содержания под стражей. После 12 или более лет владения одним и тем же собственником соответствующая выгода может получить полное освобождение.
Поэтому цель состоит в том, чтобы более четко различать сделки с недвижимостью в зависимости от их продолжительности и характера, а не применять единый подход ко всем сделкам.
Холдинг и оффшор в бюджетной перспективе
На компании также влияют предлагаемые налоговые изменения.
Проект, переданный Министерством финансов, предусматривает, в частности, существенное увеличение налога на фиксированную ставку, применяемого к холдинговым и оффшорным компаниям. Первые опубликованные версии текста указывают на четырехкратное увеличение этого налога.
Это часть более широкого поиска дополнительных доходов.
Проект также содержит меры по приросту капитала, связанные с определенными сделками с землей, и направлен на укрепление нескольких механизмов сбора или соблюдения налогов.
Точный объем каждого из этих положений, тем не менее, будет зависеть от принятого текста. В проекте бюджета наличие меры не означает, что она автоматически вступит в силу в первоначальном виде.
Не только «новые налоги»
Это различие тем более важно, что само правительство бросило вызов идее повсеместного создания новых налогов.
В правительственных обсуждениях сентября 2026 года Совет министров указал, что часть рассмотренных изменений соответствовала корректировке существующих налогов и сборов на изменения обменного курса, а не созданию совершенно новых сборов.
Обе реальности могут сосуществовать.
Некоторые положения предусматривают переоценку сумм, которые стали незначительными после обвала ливанского фунта. Другие изменяют базу или условия применения существующего налога более глубоко. Окончание неограниченного освобождения от вакантного жилья относится ко второй категории.
Таким образом, дискуссия охватывает как структуру налогообложения, так и общий уровень сборов.
Налогообложение зависит от косвенных налогов
Этот вопрос имеет особое значение в стране, где косвенные налоги составляют значительную часть государственных доходов.
Организации, которые рассмотрели проект бюджета 2027 года, отмечают, что ожидаемое увеличение налоговых поступлений по-прежнему в значительной степени подпитывается НДС и сборами, связанными с топливом. Эти налоги влияют на потребление и могут более пропорционально влиять на домохозяйства с низким или средним доходом.
С другой стороны, налогообложение вакантного жилья является примером попытки расширить прямое налогообложение, связанное с богатством.
Однако его фактическую производительность по-прежнему трудно предвидеть.
Это будет зависеть от количества единиц жилья, фактически облагаемых налогом, их арендной стоимости, удерживаемой администрацией, оставшихся льгот и уровня соответствия собственников.
Окончательный текст является решающим
Министерство финансов перенаправило бюджет 2027 года правительству в конце августа 2026 года. Затем Совет министров посвятил несколько заседаний его рассмотрению, в частности в сентябре.
Проект должен следовать институциональному процессу, прежде чем его налоговые положения могут считаться окончательными.
Непосредственной задачей владельцев является контроль за судьбой статьи 37. Его продолжение устранит потенциально неограниченный характер изъятия, связанного с вакантностью некоторых жилых единиц.
Для государства вызов будет административным. Налог на вакантное жилье может работать только в том случае, если власти способны отличить реальное место жительства от квартиры, которая постоянно снимается с рынка, выявить ее владельца и установить достаточно надежную арендную стоимость.
Таким образом, бюджетные дебаты 2027 года должны определить не только размер сборов, но и то, как Ливан намерен облагать налогом владение и оборот недвижимости.
Точное количество слов тела:1480 слов, заголовков и исключенных элементов SEO.
Ключевое слово:бюджет 2027 Ливан
Ключевые слова вторичный SEO:новые налоги Ливан, вакантный налог на жилье, налоги на имущество Ливан, незанятое имущество, налоги Ливан 2027, налог на имущество, проект ливанского бюджета
Описание:Бюджет на 2027 год в Ливане включает несколько налоговых мер, включая налог на вакантное жилье и изменения для недвижимости и корпораций.
Выписка:Проект бюджета на 2027 год в Ливане содержит несколько налоговых изменений, которые могут затронуть владельцев, инвесторов и бизнес. Одной из наиболее заметных мер является ограничение изъятия, предоставляемого вакантному жилью. По истечении определенного периода некоторые незанятые квартиры могут облагаться налогом на основе их предполагаемой арендной стоимости. Проект также предусматривает изменения в доходах от недвижимости, а также налогообложение холдинговых компаний и оффшорных компаний.
Пять альтернативных названий:
- Бюджет 2027 года: новые налоги в Ливане
- Ливан: Вакантное жилье скоро облагается налогом?
- Бюджет 2027: что могут изменить налоги
- Недвижимость: новое налогообложение в Ливане
- Ливан: в бюджете на 2027 год пересмотрено несколько налогов
Ссылки и ссылки
Проект бюджета был направлен Правительству 31 августа 2026 года и стал предметом нескольких обзорных сессий. В частности, председатель Совета министров 11 сентября уточнил, что часть обсуждаемых положений касалась корректировки существующих налогов и сборов на обменный курс.
Статья 37 и налогообложение вакантного жилья задокументированы несколькими недавними анализами проекта. Они, в частности, подтверждают ограничение срока освобождения от налогов и обсуждение вопроса о налогообложении на основе расчетной стоимости аренды.
Данные о вакансии недвижимости в Бейруте и практических и юридических трудностях, связанных с реализацией схемы, подробно описаны в опросе, опубликованном 24 сентября 2026 года.
Изменения в приросте капитала от недвижимости, включая ставки 10% и 15% и механизм периода удержания, отражены в анализе бюджетного предложения.
Наконец, несколько анализов проекта указывают как на увеличение налогообложения для холдинговых и оффшорных компаний, так и на постоянный вес НДС и топлива в ожидаемом увеличении налоговых поступлений.