

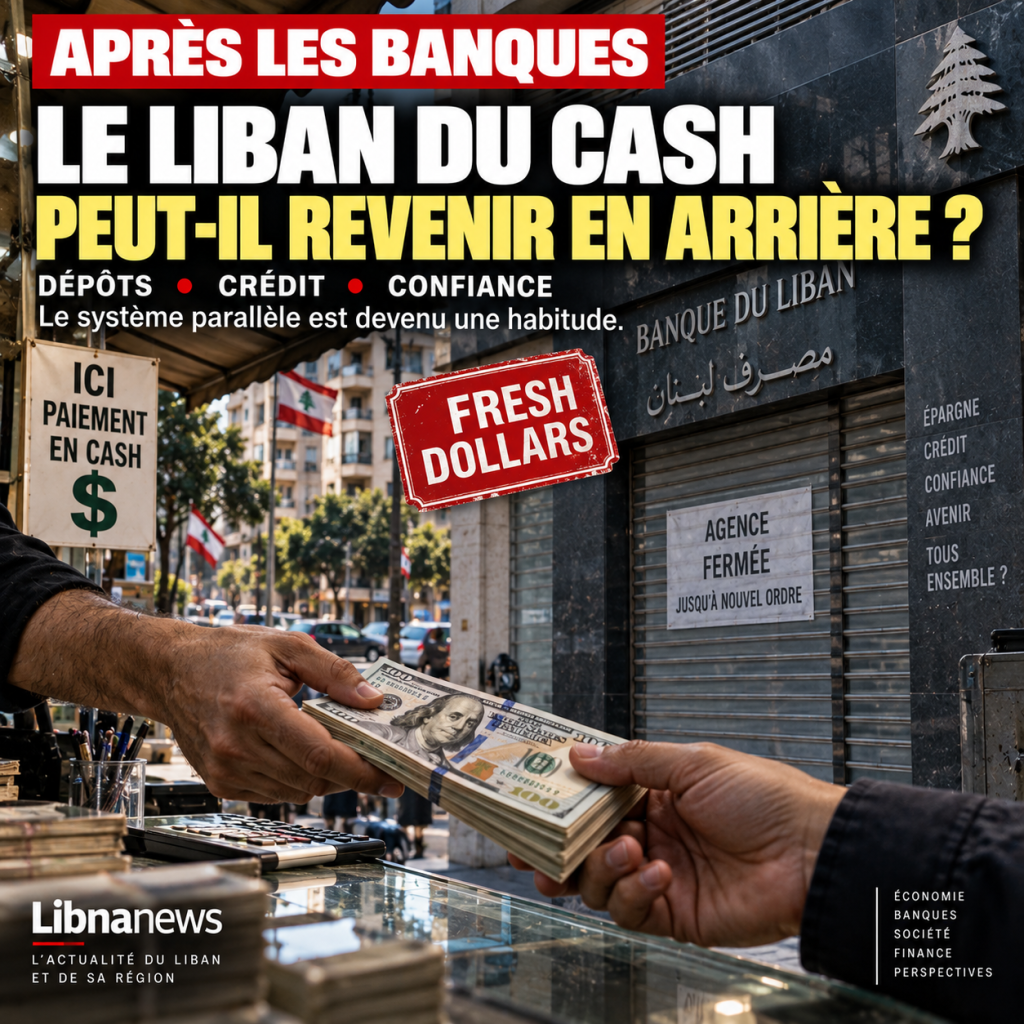
Деньги должны были стать экстренным решением. Он стал инфраструктурой. После краха банка ливанцы научились получать доход в свежих долларах, хранить больше банкнот, платить напрямую поставщикам и трейдерам и тщательно различать деньги, вновь введенные в старую депозитную систему. Это позволило значительной части экономики продолжать функционировать, когда банки больше не выполняют свою роль. Однако несколько лет спустя она поставила противоположную проблему: система, предназначенная для выживания без банков, стала достаточно эффективной, чтобы возврат в банки больше не мог считаться автоматическим.
Это одна из самых сложных задач, стоящих перед правительством Навафа Салама и Банком Ливана во главе с Каримом Суаидом. Ливан может реструктурировать свой банковский сектор, постепенно урегулировать вопрос потерь, усилить контроль и возобновить переговоры с Международным валютным фондом. Он также может продвигать электронные карты и платежные средства для сокращения денежного потока. Но ни одна из этих мер сама по себе не отвечает на главный вопрос: почему ливанец, который научился работать, не оставив свои деньги банку, решил вернуть их? Сейчас проблема выходит за рамки балансов. Это влияет на глубокую трансформацию экономического поведения.
Наличные деньги не заменили деньги: они заменили часть банка
Кризис не помешал долларам попасть в Ливан. Экспатрианты продолжали поддерживать свои семьи, предприятия продолжали торговать и домашние хозяйства потреблять. Что изменилось, так это путь, выбранный деньгами. Значительная часть потоков была организована вокруг новых долларов, наличных денег и механизмов, позволяющих получателю немедленно распоряжаться своими средствами. Таким образом, экономика построила систему обхода, которая отвечала приоритету, который стал абсолютным: больше не рискуя потерять доступ к своим собственным деньгам.
Протяженность, взятая очень рано этой экономикой, позволяет измерить глубину явления. Оценка 2022 года, оцениваемая примерно$9,9 млрддолларизированная экономика, работающая наличными, т.е45,7% валового внутреннего продуктатого времени. Эта цифра старая и напрямую не измеряет ситуацию 2026 года. Однако это показывает, что всего через несколько лет после начала кризиса наличные деньги перестали быть маргинальным явлением. Он стал одним из столпов экономического функционирования.
Самое глубокое изменение — психологическое. До кризиса доллар, депонированный в банке, и долларовая банкнота воспринимались как две почти идеально взаимозаменяемые формы одного и того же богатства. Опыт ограничений нарушил эту эквивалентность в умах многих вкладчиков. Билет сразу же доступен. Депозит – это требование к учреждению. Эта разница, очевидно, существовала до 2019 года, но она казалась теоретической. Коллапс превратился в коллективный опыт.
Доступность денег стала возвратом
До кризиса выбор депозита в банке основывался на очевидной логике. Клиент получил физическое обеспечение своих средств, средств платежа, переводов, иногда вознаграждения и, возможно, доступа к кредиту. Хранение больших сумм наличными не принесло никакой пользы от такого сочетания услуг. Расчет был отменен, когда вкладчики обнаружили, что банковский баланс может продолжать появляться в отчете, при этом переставая быть свободно доступным.
С тех пор держатель наличных денег принимает определенные расходы в обмен на гарантию, которая стала необходимой. Его заметки не представляют интереса. Они должны быть защищены от кражи и могут быть трудными для использования в некоторых важных транзакциях. Но их владелец знает, что он может забрать их немедленно. Эта доступность теперь имеет свою экономическую ценность. Это работает почти как невидимая доходность: вкладчики перестают зарабатывать больше, чтобы держать свои деньги под полным контролем.
Эта трансформация существенно осложняет реконструкцию банковского сектора. Даже если банк завтра предложит платный продукт, клиент больше не будет просто сравнивать свою процентную ставку с процентной ставкой конкурента. Сначала он спросит, сможет ли он вернуть все свои деньги, когда пожелает. Урожайность придет только после этого. Поэтому банкам придется продать то, что им почти никогда не нужно было продавать раньше: доверие к обещанию реституции.
Ремонта балансов не хватит, чтобы вернуть доллары
Правительство может принять наилучшие пруденциальные правила, а Банк Ливана может значительно усилить свой надзор, не вызывая немедленно возврата сбережений. Реструктуризация отвечает на институциональную проблему; доверие отвечает на жизненный опыт. Оба взаимосвязаны, но они не обязательно развиваются в одинаковом темпе. Закон может быть принят в течение нескольких недель. Изменение поведения миллионов людей может занять годы.
Настоящее испытание наступит после реформы. Клиент может внести небольшую сумму и наблюдать за происходящим. Он проверит, можно ли его свободно удалить. Он рассмотрит обращение с другими заявителями. Он будет следовать за любыми нормативными изменениями. Только после накопления нормальных экспериментов сумма, которую он соглашается оставить в системе, может увеличиться. Доверие, вероятно, не вернется в виде большого коллективного движения. Он должен быть восстановлен после сделки.
Этот вопрос придает дополнительное значение урегулированию старых месторождений. Просить ливанцев доверять новой системе, оставляя без ясного решения деньги, обездвиженные в старой, создало бы противоречие, которое трудно защитить. Таким образом, реструктуризация банков и устранение финансовой дыры используются не только для того, чтобы погасить прошлое. Они определяют достоверность всего, что должно последовать.
Ливанский парадокс: много долларов, но мало кредитов
Денежная экономика позволяет понять парадокс, который часто неправильно воспринимается. Страна может иметь большие суммы долларов и одновременно страдать от недостатка финансирования. Физическое присутствие банкнот не означает, что такие сбережения доступны для финансирования бизнеса, жилья или инфраструктуры. Для этого нужен посредник, способный собирать деньги, оценивать риски и превращать их в кредиты.
Возьмем простой пример. Десять тысяч человек, каждый из которых владеет 50 000 долларов, в совокупности будут иметь 500 миллионов долларов. Это богатство существует. Но если он остается разбросанным по сейфам, домам или коммерческим кассам, то самопроизвольно не становится десятилетним кредитом на строительство фабрики или жилого комплекса. Наличные деньги позволяют оплатить транзакцию сегодня, они не создают автоматически необходимого финансирования для инвестиций, которые будут генерировать ее доходы в течение нескольких лет.
Рынок недвижимости дает конкретную иллюстрацию этой разбивки. Покупки продолжают совершать люди со свежими долларами, богатством или доходом из-за рубежа. С другой стороны, большая часть домашних хозяйств больше не может превратить 20 лет будущего дохода в немедленную покупательную способность благодаря обычным кредитам на недвижимость. Таким образом, у рынка все еще есть деньги, но гораздо меньше механизмов для их мобилизации на благо тех, кто еще не владеет капиталом.
Именно здесь денежная экономика раскрывает свой предел. Это чрезвычайно эффективно для поддержания торговли. Это гораздо меньше, чем финансирование роста.
Билет в ящике не финансирует компанию по соседству
Проблема выходит за рамки жилья. Современная экономика нуждается в кредите, чтобы позволить компании купить машину, прежде чем она осознает доход, который она генерирует, предпринимателю открыть учреждение до прибытия своих первых клиентов или фермеру финансировать сезон до сбора урожая. Без финансового посредника, способного взять на себя этот риск, инвестиции в гораздо большей степени зависят от личного богатства.
Такая ситуация механически благоприятствует тем, кто уже владеет капиталом. Семейный бизнес с сотнями тысяч долларов может инвестировать в акции. Предприниматель с отличным проектом, но без первоначального риска остаться заблокированным. Таким образом, денежная экономика может поддерживать активность при одновременном снижении экономической мобильности.
В долгосрочной перспективе стоимость значительна. Деньги циркулируют, но они циркулируют главным образом для урегулирования немедленных операций. Это менее легко вызывает эффект мультипликатора, связанный с функциональной банковской системой. сбережения не исчезают; становится менее продуктивным. Это объясняет, почему реконструкция банков гораздо важнее самих банков. Без посредничества страна рискует сохранить ликвидную, но недофинансированную экономику.
Диаспора переводит экономию топлива без необходимости восстановления банков
Диаспора является одним из основных источников иностранной валюты страны. Эти трансферты поддерживают потребление, позволяют семьям оплачивать свои расходы и помогают поддерживать активность. Но то, как эти деньги используются, определяет их влияние на финансовую систему. Если бенефициар быстро выводит средства или предпочитает схему, гарантирующую их немедленную доступность, доллары входят в экономику, не оставаясь достаточно долго в банках, чтобы служить основой для дальнейшего посредничества.
Таким образом, Ливан сталкивается с необычной проблемой. Он должен не только привлечь валюты, но и убедить их владельцев добровольно оставить их в системе. Нюанс фундаментальный. Принуждение денег в банки или искусственное затруднение их использования может привести к противоположному эффекту. Спасатели будут искать новые способы обхода, именно потому, что кризис научил их опасаться ограничений.
Поэтому наиболее заслуживающая доверия стратегия заключается в том, чтобы сделать банк более интересным, чем наличные, а не просто делать деньги более болезненными. Это требует правовой определенности, полной доступности новых депозитов, надлежащей капитализации банков и надежного надзора со стороны Банка Ливана. Клиент должен иметь возможность заключить для себя, что он теряет больше, удерживая свои билеты вне системы, чем депонируя их.
Кредитная карта не решает проблему багажника
Стремление к развитию электронных платежей – четкая логика. Цифровые транзакции улучшают отслеживаемость, снижают риски, связанные с транспортировкой наличных денег, и облегчают формализацию экономики. Они также могут улучшить знания о потоках и помочь уменьшить некоторые формы мошенничества. Но использование карты не обязательно означает большее доверие к банкам.
Потребитель может хранить большую часть своего богатства наличными и вносить только то, что ему нужно для его ежемесячных расходов. Затем он будет использовать карту в супермаркете, оплачивать свои счета в электронном виде и вносить статистический вклад в рост цифровых платежей, не вкладывая свои сбережения обратно в систему. Ливан добился бы успеха в деле обанкротивания платежей без успешного восстановления сбережений.
Это различие должно быть в центре будущей политики. Сокращение денежных средств в ежедневных операциях является целью. Реконструкция стабильной депозитной базы является еще одной, гораздо более сложной. Это второй шаг, который в конечном итоге позволит банкам начать финансирование экономики в больших масштабах.
Наличные дороги, даже если они кажутся бесплатными
Хранение билетов позволяет избежать банковских сборов и институциональных рисков. Однако эта свобода имеет несколько издержек. Домохозяйства и предприятия должны физически защищать свои деньги. Денежный транспорт становится все более важным. Риски полетов увеличиваются. Крупные сделки менее практичны, а некоторые международные сделки остаются сложными без прохождения через финансовую систему.
Коллективные затраты еще выше. Экономику с преобладанием видов сложнее измерить и контролировать. Часть деятельности может быть легче освобождена от налогообложения. Подозрительные операции проследить сложнее. Государство имеет менее точную картину доходов и торговли, что усложняет как фискальную политику, так и борьбу с отмыванием денег.
Эта непрозрачность объясняет важность предмета в отношениях с международными партнерами. Соединенные Штаты настаивают на мониторинге финансовых сетей, связанных с Ираном и Хезболлой, а также на борьбе с отмыванием денег и незаконными каналами. Но интерес Ливана к дальнейшей формализации экономики существует независимо от этих требований. Улучшение прослеживаемости облегчает отношения с иностранными банками, защищает законный бизнес и помогает восстановить доверие страны к инвесторам.
Однако правительство должно избегать того, чтобы эта реформа воспринималась только через американскую конфронтацию с Хезболлой. Сокращение неформальной экономики и усиление контроля являются национальными проблемами. Представляя их исключительно как ответ на внешнее давление, можно политизировать преобразования, в которых нуждается вся экономика.
Денежные средства теперь имеют своих бенефициаров
Недоверие к банкам само по себе не объясняет сохранение наличных денег. Несколько лет работы создали привычки и интересы. Некоторые игроки ценят дискреционность денежных операций. Неофициальная деятельность выигрывает от снижения прослеживаемости. Предприятия или частные лица могут получить налоговое преимущество. Чем дольше длится система, тем труднее становится отличить то, что по-прежнему является законной защитой от банковского риска, от того, что заинтересовано в сохранении непрозрачности.
Эта эволюция является классической, когда экстренное решение становится постоянным. В начале кризиса использование наличных денег могло стать защитной реакцией. В 2026 году явление получило законченную экономическую архитектуру. Он имеет свои схемы, свои деловые привычки и своих бенефициаров. Сокращение его означает убеждение вкладчиков в противостоянии тем, кто извлекает выгоду из отсутствия прозрачности.
Это делает любую жестокую политику особенно рискованной. Если власти одновременно атакуют наличные деньги, не восстанавливая банковского доверия, они могут дать обеим группам общую причину для сопротивления: вкладчики будут бояться за свои деньги, а бенефициары неформальности будут защищать свои интересы. Порядок реформ становится таким же важным, как и их содержание.
У старых банков есть недостаток, которого не хватит, чтобы стереть
В связи с реструктуризацией возникает более глубокий вопрос: согласятся ли ливанцы доверить свои новые сбережения учреждениям, которые они связывают с иммобилизацией старых? Проблема теперь касается не только платежеспособности. Это влияет на идентичность институтов и восприятие их директоров и акционеров.
Банк может быть рекапитализирован и соответствовать новым требованиям. Она может изменить свое управление и стать объектом гораздо более строгого надзора. Но если заказчик продолжит идентифицировать его на складе, к которому он не имел доступа в течение многих лет, его коммерческая реконструкция останется сложной. Поэтому то, как банки будут участвовать в урегулировании старых убытков, будет наблюдаться с таким же вниманием, как и их будущие балансы.
Это объясняет, почему некоторые призывают к приходу новых учреждений или к гораздо более глубокой трансформации банковского ландшафта. Создание новых банков, очевидно, не решит судьбу старых вкладов. Однако это могло бы ответить на другое требование: иметь институты, которые не несут непосредственно репутационных обязательств кризиса. Поэтому нельзя ограничиваться количеством банков, которые выживут. Это также касается степени поломки, необходимой для старой модели.
Настоящим признаком нормализации будет возврат кредита, а не карты
Ливан сможет считать, что его финансовая система фактически начнет функционировать, как только банки смогут кредитовать устойчиво. Более легкая международная передача была бы улучшением. Более широкое использование карт. Абсолютно доступные новые долларовые счета очень важны. Но этих услуг недостаточно для воссоздания экономической роли банка.
Настоящий тест будет в другом месте: может ли здоровая компания заимствовать деньги для финансирования машины в течение нескольких лет? Сможет ли молодое платежеспособное домохозяйство купить жилье, не имея сразу полной цены? Сможет ли предприниматель превратить заслуживающий доверия проект в инвестицию посредством кредита, а не единственного богатства своей семьи? До тех пор, пока реакция остается в основном отрицательной, в стране будет в основном улучшенная платежная система, а не полностью восстановленная финансовая система.
Возврат кредита потребует рекапитализации банков, а также достаточно стабильной депозитной базы. Поэтому эти две проблемы носят круговой характер. Ливанцы не хотят вносить депозиты, потому что они не доверяют банкам. Банки вряд ли могут массово кредитовать без стабильных депозитов. И экономика продолжает работать с наличными, потому что банковский кредит остается низким.
Разорвать этот круг будет гораздо сложнее, чем принять закон.
Ливан может достичь соглашения с МВФ и сохранить параллельную экономику
Это самый интересный сценарий, потому что он показывает пределы только институциональной реформы. Давайте представим, что правительство достигает соглашения с Международным валютным фондом, что финансовая дыра наконец-то устранена, что некоторые банки рекапитализированы, а другие реструктурированы или ликвидированы. Нет никаких гарантий, что ливанцы немедленно передадут миллиарды, которые не были включены в систему этих новых учреждений.
Они могут продолжать использовать банки в качестве поставщиков услуг, сохраняя при этом большую часть своих активов в других местах. Счет будет использоваться для карт, переводов и расходов. Сейф, недвижимость или активы, находящиеся за границей, сохранят функцию сбережения. Такая архитектура была бы более стабильной, чем кризис, но она все равно серьезно ограничила бы возможности банков финансировать экономику.
Именно поэтому реконструкция имеет две отдельные строительные площадки. Первое видно: ремонт балансов, распределение убытков, усиление надзора и переговоры с международными институтами. Второе гораздо сложнее измерить: постепенно убеждать граждан в том, что оставлять свои деньги в банке — это уже не более высокий риск, чем хранить его в другом месте.
Деньги позволили Ливану выжить, когда его банковская система не могла нормально выполнять свои функции. Она поддерживала торговлю, поддерживала потребление и давала домашним хозяйствам немедленный контроль над их ресурсами. Этот успех в выживании объясняет сложность возвращения. Для многих ливанцев билет уже не просто средство платежа. Это стало страховкой от самой финансовой системы.

Комментарии