

От 27 до 31 цента: что на самом деле покупает рынок
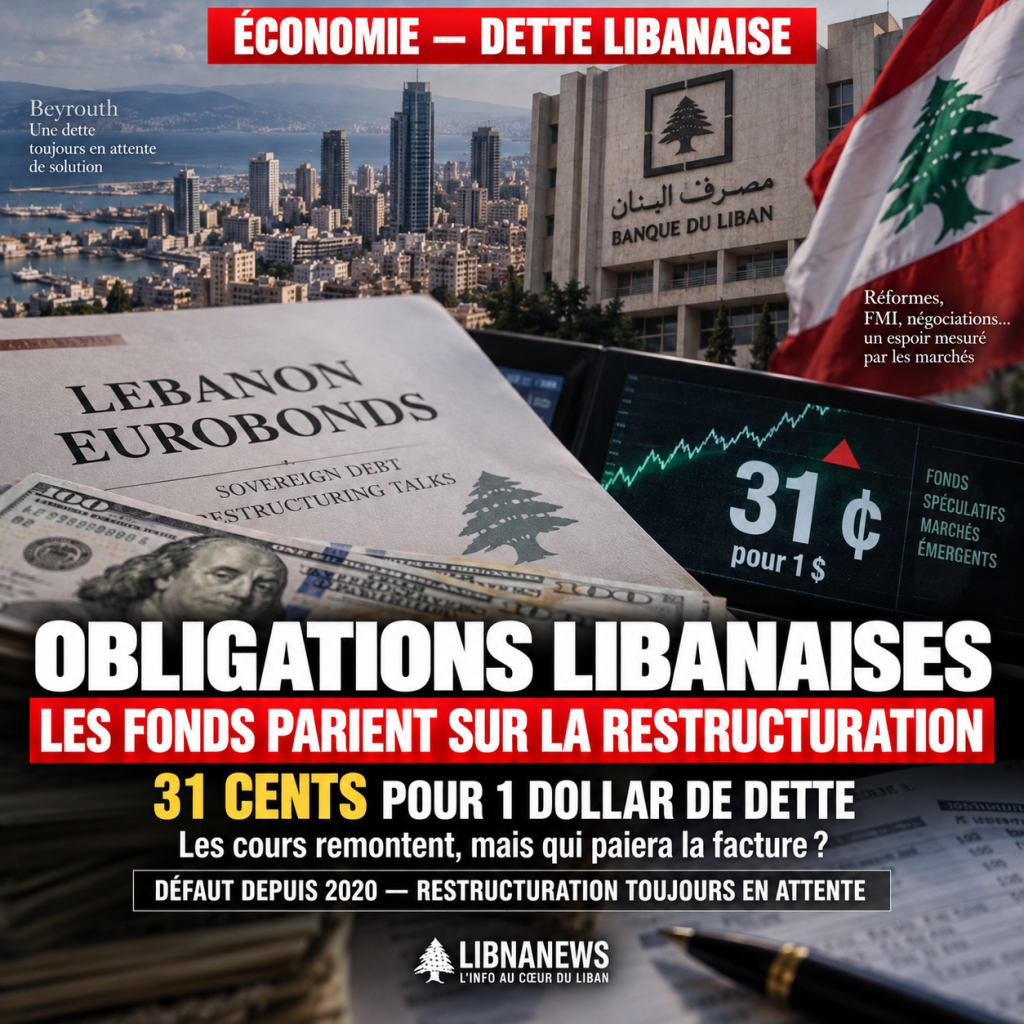
Международные облигации ливанского государства в начале октября 2026 года приблизились к 31 центу за один доллар номинальной стоимости. Этот уровень, который был самым высоким примерно за шесть лет, контрастирует с неоплатой, объявленной в марте 2020 года при правительстве Хасана Диаба. Однако прогресс не означает, что сроки снова соблюдаются или что Фонд консолидированных доходов может заимствовать в обычном режиме. Во-первых, это указывает на то, что некоторые инвесторы согласны платить больше сегодня за долг, будущее урегулирование которого остается неопределенным. Этот ценовой сдвиг является важной финансовой информацией: он отражает пересмотр ожиданий, а не приобретенное восстановление платежеспособности государства.
Цитаты показывают диапазон от 27,13 до 29,25 центов по сравнению с 27,25 до 29,50 центов в конце предыдущей недели. Эти интервалы следует читать с осторожностью: они не обязательно представляют одинаковые цены сделки по всем вопросам. Облигации различаются по срокам погашения и условиям. Объявление цены, близкой к 31 центу, не означает, что весь долг свопится на этом уровне. Тем не менее, он отмечает возобновление интереса к ливанским титулам. Разница между наблюдаемыми котировками и упомянутым порогом также показывает, почему движение рынка не может быть суммировано по одной цене.
Фонды развивающихся рынков занимают позицию на переговорах, которые не увенчались успехом
Движение связано с чистыми покупками инвестиционных фондов, действующих на развивающихся рынках. Их интерес не следует путать с интересом кредитора, финансирующего новый публичный проект. На вторичном рынке инвестор покупает ценную бумагу, уже выпущенную у другого держателя. Ливанское государство не получает доходов от этой сделки. Новый покупатель, с другой стороны, получает претензию и право участвовать, при соответствующих условиях, в переговорах о его будущем обращении. Таким образом, изменение формы собственности может изменить ожидания и стратегии кредиторов, не принося в бюджет ни одного дополнительного доллара.
Покупка за 31 цент может быть прибыльной, если стоимость, в конечном итоге восстановленная, превышает уплаченную цену с учетом прошедшего времени, затрат и риска. Для иллюстративных целей ценная бумага, приобретенная по цене $31 за 100 номинальных долларов, будет генерировать валовую прибыль в размере $9, если ее окончательное урегулирование достигнет $40. Если бы восстановление составило всего 20 долларов, инвестор понес бы валовой убыток в 11 долларов. Эти примеры не предрешают никакой предлагаемой реструктуризации. Они показывают расчет, который может привлечь специализированные средства: купить стрижку долга, затем сделать ставку на более благоприятный исход, чем тот, который подразумевается в покупной цене.
Фактический объем обмена, личность покупателей и концентрация ценных бумаг не детализированы в имеющейся информации. Поэтому было бы неуместно утверждать, что определенный фонд в настоящее время контролирует решающую часть обязательств. Это различие имеет значение для опроса бенефициаров: увеличение может принести пользу продавцам, которые сразу осознают свою прибавочную стоимость, а также владельцам, которые видят, что стоимость их портфелей растет на бумаге. Это также может привести к потере новых покупателей, если переговоры не увенчаются успехом.
Банковская реформа и МВФ: заявления, которые подпитывают оптимизм
Закупки соответствуют прогрессу, объявленному в отношении реформы банковского сектора. Инвесторы приветствовали бы законодательные изменения, обсуждаемые в Ливане, а также перспективы возобновления торговли с Международным валютным фондом. Согласно опубликованной информации, миссия Фонда посетила Ливан с 15 по 18 сентября 2026 года. Обсуждения представляются как знак улучшения технического диалога. Министр финансов Ясин Джабер также сообщила, что поощряет обмены с должностными лицами учреждения в Соединенных Штатах. Однако положительную оценку некоторых реформ следует отличать от заключения нового соглашения: рассмотренная информация не подтверждает подписание окончательной программы.
Банковская реформа и суверенный долг взаимосвязаны, но не совпадают. Режим банковских убытков, требований Банка Ливана и прав вкладчиков не может рассматриваться как погашение международных обязательств государства. Решение с одной стороны может сделать переговоры более надежными без автоматического урегулирования с другой. Однако рынок может реагировать на впечатление, что одновременно продвигаются несколько длинных заблокированных файлов. Именно это делает рост цен хрупким: ожидание прогресса может предшествовать их юридическому и финансовому переводу на несколько месяцев или даже лет.
В рассмотренном экономическом тексте появляется хронологическая аномалия: она относится к мере, датированной «текущим 12 августа», а издание датировано 8 октября. Эта формулировка сама по себе не позволяет определить, ссылается ли автор на предыдущее решение или в публикации была допущена редакционная ошибка. Было бы неразумно преобразовывать этот отрывок в определенную дату вступления в силу. Для оценки реформ необходимо проводить различие между голосованием в парламенте, принятием, исполнением законодательства и их эффективным осуществлением.
Почему более высокие облигации могут осложнить переговоры по долгам
Рост цен на ценные бумаги часто представляется хорошей новостью. Для дефолтного государства аргументация менее проста. Если кредиторы приобретают свои обязательства по более высоким ценам, они могут быть менее склонны принимать расчеты, которые ниже их стоимости покупки. С другой стороны, исторические владельцы могут сравнить любое предложение с ценами, наблюдаемыми на вторичном рынке. Уровень 31 цента юридически не накладывает никаких ставок возмещения, но он становится ориентиром в дискуссиях. Таким образом, рост, подпитываемый оптимизмом, может повысить ожидания инвесторов еще до того, как государство прекратит свою реальную платежеспособность.
В публичных дебатах часто смешиваются три измерения: номинальная причитающаяся сумма, рыночная стоимость и сумма, которая может быть признана в соглашении о реструктуризации. Номинальная сумма в размере 100 долларов США, приобретенная за 31 доллар США, автоматически не уменьшает контрактный долг государства до 31 доллара США. И наоборот, кредитор не обязательно имеет гарантию возврата 100 долларов. Решение будет зависеть от условий соглашения, применимых правовых норм и платежеспособности. Поэтому представление рейтинга в качестве суммы, которую Ливан должен будет заплатить, будет вводить в заблуждение.
Проблема процента, накопленного после дефолта 2020 года, усложняет уравнение. Имеющаяся информация относится к их возможному рассмотрению в ходе обсуждений без предоставления полной таблицы по вопросам или консенсусного расчета. Однако судьба невыплаченных процентов может существенно изменить стоимость предложения. Предложение только для принципала напрямую не сопоставимо с предложением, включающим часть причитающихся купонов. Прежде чем объявлять ставку дисконтирования или сбережения для Консолидированного фонда доходов, необходимо знать основу расчета и срок погашения, к которому он применяется.
Кто выигрывает, кто ждет и кто будет нести счет?
Первыми возможными победителями являются инвесторы, которые уже владели ценными бумагами до их привлечения. Те, кто продает после увеличения, могут превратить потенциальную прибыль в реализованную прибыль. Недавние покупатели, со своей стороны, делают ставку на то, что окончательные переговоры дадут им возмещение понесенных затрат. Однако рынок не раскрывает в документах изученное точное распределение между специализированными фондами, финансовыми учреждениями и другими перевозчиками. Также невозможно установить долю ценных бумаг, косвенно удерживаемых ливанскими субъектами. Поэтому любое назначение бенефициаров будет спекулятивным.
Для государства увеличение не создает никаких немедленных доходов. Это может свидетельствовать о возобновлении доверия к возможности заключения соглашения, но может также повысить ожидания некоторых кредиторов. Для налогоплательщиков и пользователей государственных услуг задача более далека: слишком большая реструктуризация может снизить бюджетную маржу, доступную для реконструкции, инфраструктуры и социальных расходов. И наоборот, надежное решение, совместимое с возможностями страны, может снизить финансовую неопределенность. Коллективная выгода будет зависеть от содержания договора, а не только от исполнения рейтингового титула.
Корректировка облигаций происходит в экономике, которая должна одновременно восстанавливать жилье, финансировать государственные услуги и реструктурировать свою банковскую систему. Экономический анализ, опубликованный в той же серии газет, предполагает, что инфляция может достичь около 17,5 процента к концу 2026 года, согласно прогнозу Всемирного банка. Эта цифра не является показателем цен на облигации. Вместе с тем он напоминает, что улучшение финансового показателя может сосуществовать с ухудшением покупательной способности. Рост вторичного рынка не должен маскировать трудности, с которыми все еще сталкиваются домохозяйства.
Цифры и документы, необходимые для разделения оптимизма спекуляций
Чтобы действительно оценить рост ценных бумаг, по-прежнему отсутствует ряд информации: объем сделок, разбивка цен по выпуску, структура держателей, размер причитающихся процентов и торговая позиция государства. Следует также знать макроэкономические предположения, используемые для определения того, что Ливан может разумно погасить. Без этих данных можно описать возобновление закупок, но не количественно оценить общий прирост средств или конечную стоимость государственных финансов. Отсутствие этих элементов представляет собой существенное ограничение расследования, а не техническую деталь.
По состоянию на 8 октября 2026 года порог, близкий к 31 центу, является изменением ожиданий, а не урегулированием задолженности. Фонды, заинтересованные в ливанских ценных бумагах, делают ставку на более благоприятный исход, подпитываемый объявлениями о реформе и возобновлении диалога с Международным валютным фондом. Перед государством по-прежнему стоит первоначальная проблема согласования режима задолженности, совместимого с его ресурсами и экономическим восстановлением. Решающий вопрос не в том, выиграл ли рынок несколько центов, а в том, какая часть будущей стоимости в конечном итоге будет отдана кредиторам и при каких условиях.

Комментарии