

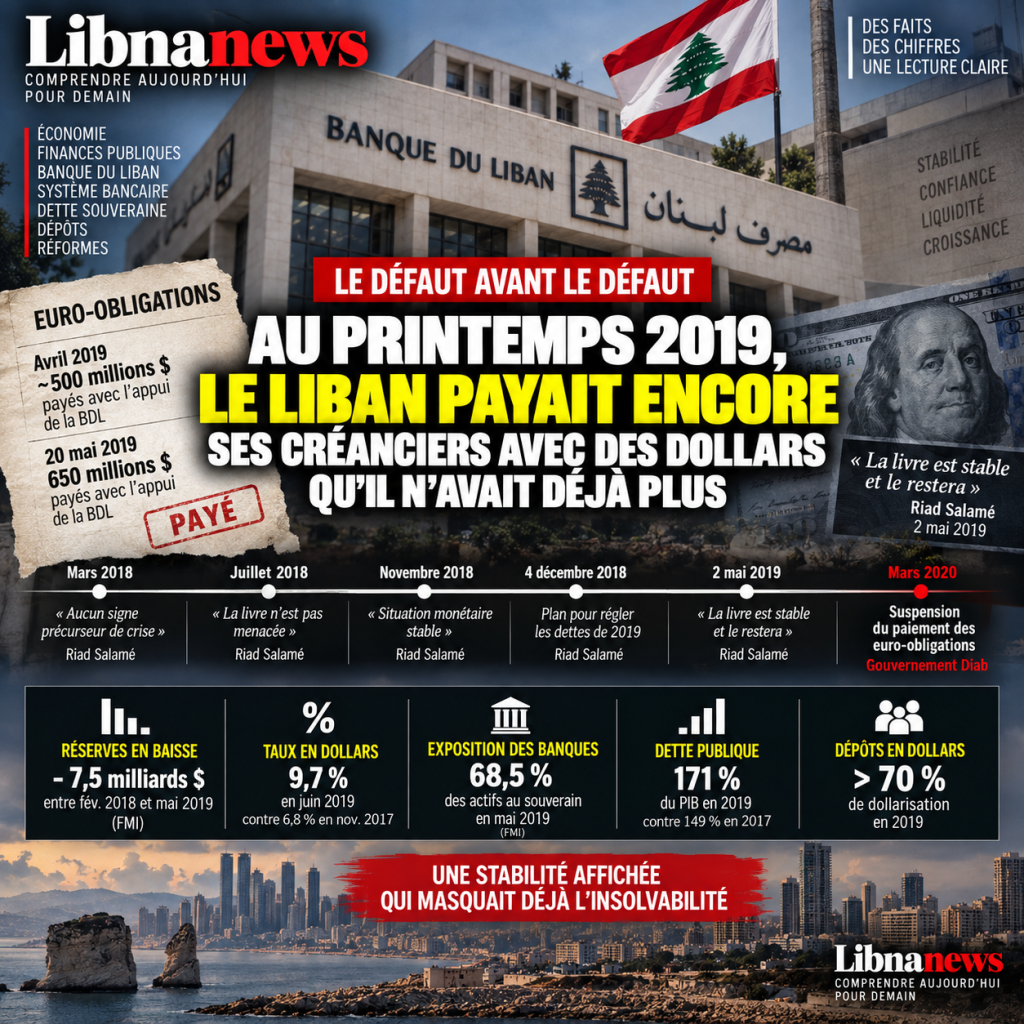
20 мая 2019 года все, кажется, работает
20 мая 2019 года Ливан возместит 650 миллионов долларов еврооблигаций. Для обладателя титула история на этом останавливается: деньги приходят, на зрелость, а Бейрут не в дефолте. Поэтому в пресс-релизах и на экранах рынков страна продолжает принадлежать к миру государств, которые платят свои долги. Официально книга стоит 1 507,5 за доллар. Банки обычно открыты. Вкладчики все еще могут смотреть на свои балансы в долларах, не представляя, что их скоро станет практически невозможно вывести.
Но за этой выплатой уже стоит основная часть предстоящего кризиса. Как правило, эти 650 миллионов не находят в Министерстве финансов. Банк Ливана предоставляет ему валюту. Месяцем ранее примерно 500 миллионов долларов были урегулированы на той же основе. Таким образом, за два месяца было выплачено около 1,15 миллиарда долларов внешнего долга, а Консолидированный доходный фонд напрямую зависел от центрального банка в получении необходимых долларов.
Это еще не дефект. Может быть, интереснее: именно в это время появление платежа и реальность платежеспособности начинают рассказывать две разные истории. Кредитор выплачивается. Государство уже не имеет нормального потенциала для внешнего финансирования. Банк Ливана покупает время, и это время оплачивается ресурсами банковской системы, которая сама зависит от депозитов.
Годом ранее сообщение было обнадеживающим
Нужно вернуться в марте 2018 года, чтобы понять, почему эта сцена мая 2019 года может пройти почти нормально. Затем Риад Саламе произносит речь о банкротстве. Платежный баланс положителен в течение первых двух месяцев, растут депозиты и иностранные активы ЦБ. Губернатор утверждает, что никаких предупреждающих признаков кризиса нет. Проблема на его счету в другом: дефицит бюджета и неспособность государства реформироваться.
Этот диагноз содержит истину, которую никто не может всерьез отрицать. Ливанское государство тратит слишком много, плохо собирает, накапливает долги и позволяет электричеству проглотить миллиарды. Тем не менее, в то же время в системе растет еще одна хрупкость, которая должна компенсировать эти сбои. Депозиты замедляются. Ставки растут. Банк Ливана должен предложить больше для привлечения банковских долларов. Его валовые резервы остаются большими, но его обязательства перед банковским сектором также увеличиваются.
Разногласия, которые потом пройдут через весь кризис, уже есть. Для сторонников модели центральный банк и банки являются оплотом, который позволяет стране пережить бесхозяйственность государства. Для их критиков вал становится источником опасности. Те же самые доллары используются для защиты книги, финансирования государства и успокоения вкладчиков. Пока они продолжают входить, никто не обязан выбирать между этими тремя обещаниями.
МВФ описал эту механику еще в 2016 году: банковские депозиты, привлеченные высокими ставками, стабильность обменных курсов и переводы диаспоры, одновременно финансируют государство и внешний дефицит. При снижении прямых инвестиций основным источником капитала становятся продолжающиеся депозиты. Поэтому замедление потоков напрямую угрожает резервам и паритету.
Риск усиливается в результате воздействия банка на суверена. По состоянию на июнь 2016 года на государственные ценные бумаги приходится около 28% банковских активов и избыточных депозитов и резервов, а на Банк Ливана — около 40%. Совокупная экспозиция превышает в шесть раз долю первого класса. Стабильность уже основана на исключительных взаимосвязях между банками, центральным банком и государством.
Июль 2018: книга «не под угрозой»
11 июля 2018 года Саламе заявил, что книга стабильна и ей ничего не угрожает. В нем описывается комфортная ситуация, подчеркивается увеличение вкладов и надежда на рост на 5%. Он также призывает к улучшению восприятия Ливана за рубежом. Таким образом, коммуникация сочетает стабильность обменного курса, депозиты и доверие рынка.
Однако МВФ уже прогнозирует снижение своих незолотых и обремененных активов с $40,6 млрд в 2017 году до $37,5 млрд в 2018 году и $33,7 млрд в 2019 году. Дефицит текущего счета близок к 25% ВВП, а долларизация депозитов приближается к 69%. Вопрос не в том, сохранится ли книга в тот день. Речь идет о том, сколько стоит его содержание и как долго могут продолжать поступать необходимые доллары.
Ноябрь 2018: объявлена стабильность, снижаются валюты
26 ноября 2018 года, после встречи с Мишелем Ауном, Саламе по-прежнему обеспечивает стабильность денежно-кредитной ситуации. Это заявление было сделано в то время, когда активы Банка Ливана в иностранной валюте сократились примерно на 1,67 миллиарда долларов в первой половине месяца. Таким образом, валютная подушка разрушается, когда официальное сообщение настаивает на стабильности.
Противоречие меньше в непосредственном нахождении, чем в используемом определении. Для Банка Ливана стабильность означает прежде всего тот паритет, который существует в банковской системе. Для анализа платежеспособности также необходимо измерить стоимость этой стабильности, накопленные валютные обязательства и зависимость от новых депозитов.
4 декабря 2018: BDL обещает погасить долги 2019 года
Особенно показательным является официальное заявление от 4 декабря. После встречи с министром финансов Саламе пояснил, что план привлечет средства на госвопросы. Он утверждает, что возможности банковского сектора, полученные, в частности, за счет финансового инжиниринга предыдущих трех лет, помогут организовать урегулирование внутренних и внешних долгов в 2019 году. Это также гарантирует, что обменный курс и кредит останутся стабильными.
Сам он описывает схему: ЦБ получал от банков вклады в долларах и предоставлял им вклады в книгах; определённая дебиторская задолженность должна затем конвертироваться в казначейские векселя по рыночному курсу. Поэтому государственное финансирование уже зависит от схемы, организованной Центральным банком, а не от нормального доступа казначейства инвесторам.
В начале 2019 года баланс считается стабильным, но BDL заменяет рынок
Саламе объявил, что финансовые операции продолжатся в 2019 году. Он утверждает, что баланс ЦБ оставался стабильным, несмотря на турбулентность, и что у него достаточно валюты для поддержания фунта и удовлетворения потребностей правительства. Он объясняет, как сохранить внешние активы, а не увеличить их.
Между тем коммерческие банки сокращают свое участие в регулярном казначейском финансировании. Банк Ливана покупает больше государственного долга, в то же время оплачивая доллары, которые банки размещают дома. Поэтому ЦБ постепенно становится посредником между банками и государством, которое все меньше и меньше финансирует рынок.
2 мая 2019 года: «книга стабильна и останется стабильной»
2 мая 2019 года Саламе сказал Баабде, что книга стабильна и останется стабильной. Он гарантирует, что Банк Ливана обладает всеми возможностями для поддержания этой стабильности. Через несколько недель внешний срок погашения в 650 миллионов долларов фактически выплачивается. Но это благодаря долларам, предоставленным ЦБ Министерству финансов.
Поэтому видимый результат подтверждает краткосрочный дискурс: книга держится, а кредитору платят. Основные механики говорят о другом. Казначейство больше не имеет необходимых валют, и Банк Ливана заменяет его. Стабильность существует, но она финансируется за счет передачи риска на баланс ЦБ.
Апрель и май 2019 года: $1,15 млрд, выплаченных при поддержке BDL
Майский срок составляет около 650 миллионов долларов. Информированные источники подтверждают, что Банк Ливана предоставляет средства Министерству финансов в виде мостового кредита. Они утверждают, что апрельский крайний срок в 500 миллионов лет следовал той же схеме. Держатели оплачиваются: поэтому не существует юридического дефолта. Но $1,15 млрд в последовательном выражении напрямую зависят от ЦБ.
Затем МВФ подтверждает, что механизм является более широким: облигации евро созревают, а все внешние процентные платежи погашаются Банком Ливана от имени правительства. Контрагентом является отрицательный баланс казначейской валюты с ЦБ и нулевая ставка мостового кредита. Поэтому майская оплата не является исключением; это видимое выражение уже установленной системы.
Июнь 2019: «Государственная платежеспособность не поставлена на карту»
В июне Саламе по-прежнему утверждает, что не имеет проблем с погашением еврооблигаций года и считает, что на карту не поставлена платежеспособность правительства. Он указал, что Минфин и ЦБ предпочитают не выпускать новые долларовые долги, пока видимость остается низкой, но добавил, что в стране есть ликвидность. Отвечая на вопрос о трансфертах диаспоры, он сказал, что Банк Ливана закроет этот разрыв, если их будет недостаточно.
Этот ответ суммирует суть модели: если частные доллары отсутствуют, Центральный банк заполняет пробел. Но это не внешний источник валюты. Он сам получает эти доллары в основном от банковской системы, следовательно, от вкладчиков. Недостаток финансирования не снимается, он превращается в долг ЦБ перед банками.
Что видит МВФ одновременно
В июле 2019 года диагноз МВФ контрастирует с историей потенциала. Запасы сократились примерно на $6 млрд с начала 2018 года в коммюнике миссии; полный отчет показывает снижение до более чем 7,5 млрд в период с пика февраля 2018 года по май 2019 года. Рост депозитов в 2018 году является самым низким с 2005 года. Долларизация превышает 70%. Кредитование частного сектора сокращается, а непроизводительные кредиты растут.
На государственные ценные бумаги приходится около 14 процентов банковских активов и депозитов, а на Банк Ливана — 55 процентов. Совокупная подверженность суверенному богатству составляет 68,5% активов, то есть более чем в восемь раз превышает первоклассный капитал. Банки зарабатывают 2,7 миллиарда долларов дополнительных процентных доходов в 2018 году на своих счетах, в основном в Банке Ливана, стабилизируя свою прибыль около 2,2 миллиарда долларов, несмотря на слабую экономику.
Банки заработали больше от BDL, так как кредит упал
Эти цифры объясняют, почему доходность банков может временно пережить ухудшение экономической ситуации. Проценты на инвестиции в Банк Ливана компенсируют слабость частных кредитов и увеличение сомнительных долгов. Таким образом, рентабельность банка не доказывает, что экономика является здоровой. Он все больше зависит от вознаграждения, предлагаемого Центробанком.
Конфликт стимулов очевиден. Размещение долларов в Банке Ливана с высокой доходностью становится более привлекательным, чем финансирование бизнеса в застойной экономике. Банки сокращают свои частные кредиты, в то время как их подверженность суверену увеличивается. Центральный банк получает необходимые доллары для паритета и государственного финансирования, но платит растущую цену за их привлечение.
Валовые резервы против чистой позиции: слепой угол речи
В официальном сообщении часто настаивают на высоком уровне валовых резервов. Число реальное, но неполное. МВФ указывает, что финансовые операции одновременно накапливают валютные обязательства перед банками. Резервы, обеспеченные долларами, заимствованными из банковского сектора, не обеспечивают такой же защиты, как запасы валют, свободные от соответствующих обязательств.
Именно это дает понять, как Банк Ливана может по-прежнему платить, одновременно ослабляясь. У него были краткосрочные фонды. Однако часть этих ресурсов соответствовала обязательствам перед банками. Использование их для финансирования Казначейства постепенно превратило явный государственный долг ЦБ в долг перед банковской системой.
Несостоятельность законодательства в 2020 году, неспособность финансировать
7 марта 2020 года правительство объявило, что 9 марта не будет выплачивать еврооблигации в размере 1,2 миллиарда долларов. 23 марта он приостановил выплату всех еврооблигаций в иностранной валюте. Это юридический перерыв: впервые кредиторы больше не платят по заложенным условиям.
Экономический кризис является передним. По состоянию на 2019 год рынок больше не финансирует внешний долг, Банк Ливана выплачивает сроки погашения и проценты от имени правительства, резервы снижаются, а банковское воздействие суверена приближается к 69% активов. Поэтому март 2020 года не создает неплатежеспособности, он перестает маскировать ее балансом ЦБ.
Почему счет «дефект создал кризис» неполный
Дефолт марта 2020 года усугубил финансовую изоляцию, снизил стоимость еврооблигаций и создал дополнительные потери для их держателей. Его можно критиковать за отсутствие подготовки и за неспособность немедленно провести упорядоченную перестройку. Но хронология не позволяет ей быть первопричиной кризиса.
Чтобы продолжать платить, нужно было продолжать получать доллары. В 2019 году ответом уже стал Банк Ливана. Поэтому продление платежей распространило бы передачу казначейских облигаций на баланс ЦБ и, за ним, банкам и их вкладчикам. Реальная проблема заключается не только в том, почему Ливан потерпел неудачу в марте 2020 года. Вот почему система продолжала в течение нескольких месяцев представлять в качестве платежеспособного государства, обслуживание внешнего долга которого уже зависело от Центрального банка.
Что купила BDL: время, но не решение
Стратегия Банка Ливана действительно выиграла время. Кредиторы апреля и мая 2019 года были оплачены, паритет удерживался и государство избегало немедленной реструктуризации. Это время теоретически может привести к сокращению дефицита, реформе электроэнергетики, корректировке обменного курса или реструктуризации путем переговоров.
Эти корректировки были сделаны не вовремя. Дефицит сохраняется, потоки возвращаются, а стоимость стабилизации возрастает. Механизм, призванный стать мостом к реформе, стал средством продления модели, источник долларов которой омрачался. Таким образом, разрыв между тем, что сказал Банк Ливана, и тем, что показали данные, объясняется не только ошибкой прогноза. Он основан на двух разных показателях стабильности: способности избежать распада сегодня и способности финансировать эту неудачу в будущем.
Гобриль: «Государственная болезнь неизлечима»
Особое место в этой хронологии занимает Насиб Гобриль, поскольку она позволяет понять доминирующее чтение части банковского сектора до краха. Главный экономист Byblos Bank не описал здоровую экономику. Он критиковал долги, дефицит, слабый рост, стоимость государственного сектора, отсутствие реформ и проблемы конкурентоспособности. Он считает, что Ливан мог бы частично избежать замедления, если бы лидеры отдали приоритет фискальным и структурным реформам. Но эта жесткая критика государства сопровождала гораздо более обнадеживающее суждение о финансовой системе. В 2018 году Гобриль утверждал, что банковская система оставалась устойчивой и имела высокий уровень ликвидности, поддерживаемый лояльными вкладчиками и в целом стабильными переводами диаспоры. Фунт был представлен как стабильный и закрепляющий доллар как устойчивый благодаря валютным резервам.
Это разделение между несостоявшимся государством и надежной банковской системой является центральным. Однако данные показали, что оба уже глубоко переплетены. Банки передали все большую долю своих ресурсов Банку Ливана. Их влияние на правительство и Центральный банк росло. Доходность этих инвестиций поддерживала их прибыль в то время, когда кредитование экономики снижалось. Ликвидность банковского сектора больше не может анализироваться независимо от ликвидности Центрального банка. Представить банки устойчивыми означало предположить, что их требования к BDL и государству останутся ликвидными и подлежащими погашению. Именно эта гипотеза рухнула.
Когда кризис вспыхивает, сетка чтения не меняется
Когда осенью 2019 года стал виден банковский кризис, Гобриль принципиально не изменил свою иерархию обязанностей. В ноябре он счел несправедливым возлагать ответственность за кризис на банки. Он утверждает, что банковский сектор в течение многих лет принимал на себя стабильность государственных финансов и, следовательно, часть социальной стабильности. Он призвал исполнительную власть взять на себя ответственность за сокращение структурного дефицита. Декларация расширяет сетку 2018 года напрямую: государство является источником проблемы, а банки – механизмом, который задержал ее последствия.
Это чтение станет одной из осей Ассоциации банков. Учреждения, как утверждается, собирали депозиты и размещали их в регулируемых рамках с БДЛ и государством; поэтому потери будут в основном обусловлены общественным использованием этих ресурсов. Этот тезис содержит важную часть реальности: государственный дефицит и его финансирование сыграли центральную роль. Но это оставляет за банками собственную ответственность за концентрацию риска, желаемую доходность, распределенную прибыль и решение продолжать переводить доллары клиентов в ЦБ, поскольку цена этих долларов быстро росла.
Что можно прочитать перед закрытием банков
Архивы Libnanews отделяют современные оповещения от последующих реконструкций. 5 апреля 2019 года сайт сообщает о критике финансового инжиниринга со стороны министра экономики Мансура Бтейша. Он поставил под сомнение их стоимость для экономики и казначейства и поставил под сомнение политику, направленную на сохранение стабильности фунта любой ценой. В статье напоминается, что эти операции уже подвергались критике со стороны международных учреждений. Эта публикация выходит перед банковскими ограничениями, перед демонстрациями в октябре и перед суверенным дефолтом. Таким образом, он устанавливает, что стоимость денежно-кредитной политики публично обсуждалась до видимого краха.
В мае 2019 года Libnanews также следит за выпуском еврооблигаций. Выпуск стоимостью от 2,5 до 3 миллиардов долларов, запланированный на 20 мая, откладывается. Погашение 650 миллионов долларов обеспечивается при поддержке Банка Ливана. Опять же, тот факт, что Казначейство нуждается в Центральном банке для предоставления своих иностранных услуг, не является реконструкцией, изобретенной после 2020 года. Информация доступна, поскольку государство по-прежнему представляется способным выполнять свои обязательства. Этот разрыв между законными платежами и неспособностью к автономному финансированию является ядром «неисправности до дефолта».
Не переписывайте историю тем, что мы знаем сегодня
Более структурированные анализы, опубликованные после краха, следует рассматривать по-разному. Затем Libnanews обнаруживает начало кризиса в 2018 году, разворот финансовых потоков уже в январе 2019 года и видимый дефицит долларов в течение лета. Эта хронология согласуется с данными МВФ, снижением резервов и замедлением депозитов. Но она также выигрывает от информации, которая стала более полной после кризиса: аудиты, детальные изменения в балансах, масштабы убытков и более точное знание обязательств ЦБ.
Это различие усиливает расследование. Это позволяет точно сказать, что было известно весной 2019 года: стоимость инжиниринга была оспорена, Казначейство столкнулось с трудностями при выпуске новых еврооблигаций, BDL предоставил валюты, необходимые для погашения, ставки росли, а резервы снижались. Последующие проверки добавляют точную глубину отверстия и методы, используемые для отсрочки распознавания. Поэтому нет необходимости переписывать историю, чтобы показать, что сигналы существовали.
Почти 10% в долларах: ставка, которая должна была волновать
Увеличение базовой ставки доллара с 6,8% в ноябре 2017 года до 9,7% в июне 2019 года является важным сигналом. В международной среде, где доходность доллара намного ниже, предложение почти 10% означает, что система должна платить много, чтобы убедить держателей капитала остаться или ввести новые валюты. Высокая доходность не является созданием богатства. Это обещание будущих выплат, и в финансах, как правило, платит более высокий риск. Банки могут представлять эти доходы в качестве преимущества для вкладчиков; их уровень также показывает возрастающую напряженность на ресурсе в долларах.
Механизм становится самоукрепляющимся. Привлечение долларов требует более высоких ставок. Эти ставки увеличивают будущие обязательства Банка Ливана и банков. Для выполнения этих обязательств системе нужны новые доллары. Чем выше стоимость, тем больше реальная экономика страдает от более высоких кредитных цен. МВФ уже наблюдает сокращение частных кредитов и увеличение непродуктивных кредитов. Поэтому политика, защищающая краткосрочный паритет, помогает ослабить производственные мощности, которые должны в долгосрочной перспективе генерировать необходимые валюты.
Банки-бенефициары в удушающей экономике
В 2018 году банки зарабатывают на своих счетах около 2,7 млрд долларов дополнительного процентного дохода, в основном от Банка Ливана, по сравнению с предыдущим годом. Эти доходы сохраняют чистую прибыль в размере около 2,2 миллиарда долларов, несмотря на слабую экономику, более тяжелое налогообложение, рост плохих долгов и снижение частных кредитов. Этот парадокс является фундаментальным: банковский сектор может показывать прибыль в тот самый момент, когда экономика, которую он должен финансировать, ухудшается.
Причина кроется в характере дохода. Банки зарабатывают больше, размещая свои ресурсы в Центральном банке. Последний платит, чтобы получить необходимые доллары для поддержания паритета и финансирования государства. Таким образом, банковская прибыль частично становится продуктом валютных требований системы. Представление их в качестве доказательства устойчивости без анализа их происхождения равносильно смешению бухгалтерской рентабельности с экономической силой. Когда основным должником является сам Центральный банк, стоимость этих прибылей в конечном счете зависит от его способности выполнять свои обязательства.
Ставка на диаспору имела предел
До кризиса лояльность вкладчиков и диаспоры часто преподносится как одно из структурных преимуществ Ливана. Эта уверенность действительно обеспечивала валюту на протяжении десятилетий. Но превращение частного поведения в гарантию платежеспособности является проблемой. Ни один вкладчик не обязан оставлять свои доллары в системе, если предполагаемый риск увеличивается. Рост ставок показывает, что лояльность нужно платить все больше и больше.
Когда доходы растут, система неявно признает, что доверие больше не является свободным. Финансовая инженерия стремится продлить эти отношения, платя банкам и, косвенно, вкладчикам больше. Пока потоки продолжаются, модель может быть представлена как устойчивая. Когда они замедляются, одна и та же архитектура становится уязвимой. Доверие не является постоянным капиталом; Это переменная, которая может быстро измениться, особенно когда вкладчики понимают, что доллары на их счетах были реинвестированы в суверенный комплекс с трудом.
1 507.5: цифра, удовлетворяющая всех
В течение многих лет стабильность фунта около 1507,5 за доллар стала символом успеха Банка Ливана. Пока эта официальная ставка сохраняется, денежно-кредитная политика может быть представлена как эффективная. Однако этот фокус маскирует стоимость паритета. Фиксированная ставка требует резервов или притока капитала, когда страна импортирует гораздо больше, чем экспортирует, и накапливает дефицит текущего счета более 20% ВВП.
По мере ухудшения конкурентоспособности и увеличения потребности в долларах для защиты ставки требуется больше вмешательства и более высокая доходность. Паритет перестает быть только якорем стабильности. Это становится ограничением, которое требует финансовых ресурсов. Критика 2019 года против сохранения книги любой ценой направлена именно на этот механизм. Тот факт, что паритет сохраняется до лета, не свидетельствует о том, что система здорова; он демонстрирует, что ЦБ продолжает платить необходимую цену, чтобы не допустить ее развала.
Май 2019: Оплата уже была доказательством того, что можно было заплатить
Майский срок – это почти идеальный тест. Если государство обычно платежеспособно, оно должно иметь возможность мобилизовать иностранную валюту через свои доходы, собственные резервы или рефинансирование рынка. Однако предложенный вопрос откладывается, и Банк Ливана предоставляет доллары. Оплата юридически успешна, но не является проверкой финансовой автономии казначейства. Таким образом, термин «неисправность до дефолта» должен быть обработан с точностью: Ливан не дефолт в договорном смысле в мае, но он показал, что он больше не может нормально обслуживать свой внешний долг без перевода ресурсов из Центрального банка.
Это различие также объясняет, почему дебаты о дате дефолта могут вводить в заблуждение. Кредитор заинтересован в выплате, полученной в срок; Экономист также должен быть заинтересован в источнике этого платежа. Если центральный банк предоставляет валюты государству, которое больше не может их поднимать, он может отразить юридический дефолт без восстановления платежеспособности. Она покупает время. Тогда возникает вопрос, что государство делает с этим временем и сколько стоит задержка.
« Вы должны были продолжать платить »: с какими долларами?
После дефолта несколько голосов утверждали, что для сохранения репутации Ливана было бы необходимо продолжать соблюдать еврооблигации. Дефолт на самом деле имел издержки: падение цен на ценные бумаги, разрыв с кредиторами, потери для банков и дополнительные трудности с возвращением на рынки. Но эта критика не отвечает на вопрос об источнике долларов, необходимых для продолжения выплат.
В 2019 году ответом уже стал Банк Ливана. Поэтому продолжение в 2020 году означало бы продолжение перевода казначейских облигаций на баланс Центрального банка. Поскольку BDL сама задолжала эти доллары банкам, а банки вкладчикам, продолжающаяся оплата поглотила бы больше ресурсов, которые косвенно гарантировали депозиты. Реальный выбор был не между оплатой без затрат и дефолтом, а между признанием убытков, реструктуризацией или продолжением их перемещения внутри системы.
Доллары действительно начинают пропускать
Летом 2019 года дефицит перестал быть вопросом, зарезервированным для балансов. Импортерам трудно получить доллары. Фактическая доступность валюты начинает расходиться с официальным курсом. Основные потребности конкурируют с другими видами использования резервов. Эта последовательность предшествует октябрьским протестам и показывает, что банковский кризис не создан политическим протестом.
Затем Libnanews охарактеризует этот период как время, когда более ранний кризис становится видимым для широкой общественности. Разворот потоков происходит в январе 2019 года и дефицит в течение лета. Хотя эта хронология более четко сформулирована после факта, она соответствует данным: замедление депозитов, снижение запасов, рост ставок и зависимость Казначейства от БДЛ. Политический вызов ускоряет потерю доверия; он не изобретает дисбалансов.
Осенью долларовые счета перестают быть действительно долларами
Осенью банки начали ограничивать снятия и переводы без общего закона о контроле за движением капитала. Это практическое признание: долларовые остатки на счетах больше не соответствуют количеству долларов, немедленно доступных всем вкладчикам. Неформальный контроль не создает текучести; Он пытается управлять им.
Система одновременно обещала стабильность фунта, высокую оплату вкладов и наличие долларов. До тех пор, пока потоки входили, эти обещания могли сосуществовать. Когда потоки высыхают, они становятся несовместимыми. Защита паритета потребляет доллары; погашение государства потребляет доллары; разрешение всем заявителям вывести свои доллары требует тех же долларов. Осень 2019 года показывает, что имеющиеся запасы больше не могут удовлетворить все претензии.
Март 2020: день, когда срок остановлен
7 марта 2020 года правительство объявило, что 9 марта не будет выплачивать еврооблигации в размере 1,2 миллиарда долларов. 23 марта он приостановил выплату всех облигаций евро в иностранной валюте. На этот раз перерыв законный: кредиторы больше не получают ожидаемых сумм. Но финансовый кризис старше. Еще до октября 2019 года рынок больше не финансирует внешний долг, резервы снижаются, BDL выплачивает сроки погашения от имени правительства, а банки сконцентрировали все большую долю своих активов на суверене.
Поэтому официальный дефект не должен превращаться в нулевую точку кризиса. Это время, когда государство перестает использовать ЦБ для сохранения видимости нормального обслуживания внешнего долга. Можно критиковать то, как было подготовлено решение, отсутствие достаточных предварительных переговоров или последующий провал реструктуризации. Из этого нельзя сделать вывод, что платежеспособность все еще обычно существовала несколькими месяцами ранее.
Последующие проверки уточняют стоимость, которую не показали общественные деятели
Аудиты и расследования, опубликованные после краха, принесли элементы, которые не были полностью доступны в общественных дебатах 2018 и 2019 годов. Они показали объем отложенных убытков, методы бухгалтерского учета, используемые для их представления, и значительную стоимость финансовых операций. Эти откровения не должны искусственно проецироваться в прошлое, как если бы все фигуры были известны одновременно.
С другой стороны, они позволяют ретроспективную оценку претензий на стабильность. Когда ЦБ заявил, что обладает необходимыми возможностями, он описал свою краткосрочную способность мобилизовать доллары. Когда банки получали прибыль, эта прибыль все больше зависела от доходов, выплачиваемых BDL. Когда валовые резервы представлялись в качестве оплота, их аналог в обязательствах перед банками был менее заметен. Аудит не создает этих реалий; он измеряет то, что трудно увидеть в представлении бухгалтерского учета.
Почему эта хронология стоит миллиарды
Способ рассказать о 2018-2020 годах — это не академические дебаты. Он определяет, как распределяются потери сегодня. Если банки считаются здоровыми и стали жертвами государства, которого не хватало в марте 2020 года, логичным решением будет иметь большой государственный долг перед БДЛ и признанными банками, максимально защитить банковские активы и мобилизовать государственные ресурсы для возврата депозитов.
Напротив, если считается, что банки добровольно сосредоточили свои активы на системе, доходность которой указывала на риск, их ответственность выше. Затем акционеры должны поглотить более высокую долю потерь до мобилизации государственных или государственных активов. Именно конфликт все еще существует между банковским сектором, правительством, МВФ и представителями вкладчиков. Таким образом, история кризиса становится инструментом финансовых переговоров.
Возвращение Гобриля в сердце Центрального банка
Назначение Насиба Гобрила главным экономистом Банка Ливана придает новый импульс его более ранним позициям. Экономист, представивший банковскую систему в 2018 году как устойчивую и ликвидную, затем защитивший в ноябре 2019 года банки от обвинения в том, что они вызвали кризис, теперь возглавит часть экономических исследований учреждения, расположенного в центре урегулирования убытков.
Это не означает, что его будущая работа будет автоматически копировать позиции Byblos Bank или Banking Association. Но его позиции являются актуальным контекстом. Будущие отчеты BDL должны будут показать, как они относятся к ответственности банков за концентрацию риска, полученную доходность, минимальные резервы, активы Центрального банка и вклад государства. Каждое предположение может переместить миллиарды долларов между налогоплательщиками, акционерами банков и вкладчиками.
Медленный кризис, давно охваченный словом «стабильность»
В период с 2018 по март 2020 года Ливан постепенно переходит от дорогостоящей, но все еще функциональной модели к открытой платежной недееспособности. Банк Ливана не перестает действовать внезапно. Она постепенно теряет ту маржу, которая позволяла ей маскировать дисбалансы. Банки не становятся внезапно неликвидными в октябре; их влияние на суверена строилось годами. Государство внезапно не становится неплатежеспособным в марте; оно уже зависит от BDL, чтобы заплатить свои внешние сроки погашения весной 2019 года.
Обнадеживающие речи ЦБ были точны в узком смысле: он все еще мог отстаивать паритет и производить платежи. Они были неполными в экономическом смысле: этот потенциал основывался на все более дорогих ресурсах и растущих обязательствах перед банковской системой. Чтение Гебриля также согласуется с некоторыми фактами: государство фактически плохо управлялось и имело чрезмерную задолженность. Однако он недооценил хрупкость, созданную тем, как банки и Центральный банк решили финансировать это государство.
Цифры: О чем говорили основные показатели перед дефолтом
Основные показатели сходятся. Валовой государственный долг вырос с 149% ВВП на конец 2017 года до 154% на конец 2018 года и 171% на конец 2019 года. Валовые международные резервы сократились более чем на 7,5 млрд долларов в период с пика февраля 2018 года по май 2019 года. Экспозиция банков перед правительством и Банком Ливана увеличилась с 62% их активов в конце 2017 года до 68,5% в мае 2019 года. Базовая ставка доллара повышается с 6,8% в ноябре 2017 года до 9,7% в июне 2019 года. Долларизация депозитов превышает 70%, в то время как рост депозитов в 2018 году является самым низким с 2005 года. Кредиты частного сектора упали на 2,5% в 2018 году и снова примерно на 5% до мая 2019 года. Непродуктивные кредиты выросли с 12,5% до 13,8% в 2018 году, при этом особенно резко ухудшилось состояние строительства. Эти серии не только доказывают, что дефект должен был произойти в определенную дату. С другой стороны, они показывают, что механизмы, необходимые для поддержания модели, будут одновременно снижаться задолго до марта 2020 года. В совокупности эти цифры описывают экономику, внешнее финансирование которой становится более дорогим по мере замедления ее производственного потенциала.
Основные показатели сходятся. Валовой государственный долг вырос с 149% ВВП на конец 2017 года до 154% на конец 2018 года и 171% на конец 2019 года. Валовые международные резервы сократились более чем на 7,5 млрд долларов в период с пика февраля 2018 года по май 2019 года. Экспозиция банков перед правительством и Банком Ливана увеличилась с 62% их активов в конце 2017 года до 68,5% в мае 2019 года. Базовая ставка доллара повышается с 6,8% в ноябре 2017 года до 9,7% в июне 2019 года. Долларизация депозитов превышает 70%, в то время как рост депозитов в 2018 году является самым низким с 2005 года. Кредиты частного сектора упали на 2,5% в 2018 году и снова примерно на 5% до мая 2019 года. Непродуктивные кредиты выросли с 12,5% до 13,8% в 2018 году, при этом особенно резко ухудшилось состояние строительства. Эти серии не только доказывают, что дефект должен был произойти в определенную дату. С другой стороны, они показывают, что механизмы, необходимые для поддержания модели, будут одновременно снижаться задолго до марта 2020 года. Банковская концентрация особенно важна, потому что она превращает суверенную проблему в проблему депозитов.
Основные показатели сходятся. Валовой государственный долг вырос с 149% ВВП на конец 2017 года до 154% на конец 2018 года и 171% на конец 2019 года. Валовые международные резервы сократились более чем на 7,5 млрд долларов в период с пика февраля 2018 года по май 2019 года. Экспозиция банков перед правительством и Банком Ливана увеличилась с 62% их активов в конце 2017 года до 68,5% в мае 2019 года. Базовая ставка доллара повышается с 6,8% в ноябре 2017 года до 9,7% в июне 2019 года. Долларизация депозитов превышает 70%, в то время как рост депозитов в 2018 году является самым низким с 2005 года. Кредиты частного сектора упали на 2,5% в 2018 году и снова примерно на 5% до мая 2019 года. Непродуктивные кредиты выросли с 12,5% до 13,8% в 2018 году, при этом особенно резко ухудшилось состояние строительства. Эти серии не только доказывают, что дефект должен был произойти в определенную дату. С другой стороны, они показывают, что механизмы, необходимые для поддержания модели, будут одновременно снижаться задолго до марта 2020 года. Снижение резервов должно быть согласовано с увеличением валютных обязательств и не должно рассматриваться изолированно.
Основные показатели сходятся. Валовой государственный долг вырос с 149% ВВП на конец 2017 года до 154% на конец 2018 года и 171% на конец 2019 года. Валовые международные резервы сократились более чем на 7,5 млрд долларов в период с пика февраля 2018 года по май 2019 года. Экспозиция банков перед правительством и Банком Ливана увеличилась с 62% их активов в конце 2017 года до 68,5% в мае 2019 года. Базовая ставка доллара повышается с 6,8% в ноябре 2017 года до 9,7% в июне 2019 года. Долларизация депозитов превышает 70%, в то время как рост депозитов в 2018 году является самым низким с 2005 года. Кредиты частного сектора упали на 2,5% в 2018 году и снова примерно на 5% до мая 2019 года. Непродуктивные кредиты выросли с 12,5% до 13,8% в 2018 году, при этом особенно резко ухудшилось состояние строительства. Эти серии не только доказывают, что дефект должен был произойти в определенную дату. С другой стороны, они показывают, что механизмы, необходимые для поддержания модели, будут одновременно снижаться задолго до марта 2020 года. Наконец, рост ставок является ценовым сигналом: система должна предложить больше, чтобы сохранить тот же ресурс.
Почему термин «системный кризис» не должен стирать индивидуальные решения
Ливанский кризис, несомненно, носит системный характер: государство, Банк Ливана и коммерческие банки создали взаимозависимые балансы. Эта квалификация полезна для понимания того, почему крах одного актера сразу же загрязняет других. Однако это вводит в заблуждение, когда используется для роспуска обязанностей. Системный кризис не означает, что каждый участник принимал одни и те же решения, имел одну и ту же информацию или имел одинаковые доходы. Государство накопило дефициты. Центральный банк выбрал инструменты для финансирования этих дефицитов и защиты паритета. Банки выбрали свой уровень воздействия и приняли предлагаемые доходы. Депозитарии предоставили ресурс без сопоставимого доступа к информации о балансе.
Это различие имеет важное значение в нынешних прениях по вопросу о распределении потерь. Системный характер оправдывает то, что реструктуризация относится одновременно к государству, БДЛ и банкам. Он не оправдывает передачу убытков налогоплательщику или заявителю. Иерархия требований, ответственность акционеров и реальная стоимость активов должны рассматриваться отдельно. Вот почему историческое прочтение «Гобриля» и «Ассоциации банков» заслуживает того, чтобы противостоять конкретным решениям институтов, а не восприниматься как простое описание коллективной системы.
Что на самом деле означает «иметь способность»
Когда Риад Саламе заявил, что Банк Ливана обладает всеми возможностями для поддержания фунта, это предложение могло быть верным в прямом оперативном смысле. У ЦБ по-прежнему были валюты, он мог менять ставки, предлагать банкам новые инструменты и вмешиваться в рынки. У нее была способность действовать. Проблема в том, что потенциал действий и устойчивость не являются синонимами. Учреждение может задержать распад, потребляя свои активы или увеличивая свои обязательства, не устраняя причину дисбаланса.
Это различие позволяет понять, почему успокаивающие заявления могли сосуществовать с быстрым ухудшением показателей. BDL может выплатить еврооблигации в мае, одновременно увеличивая долг перед государством. Это может привлечь новые доллары, обещая более высокий интерес к банкам. Она могла бы сохранить официальный курс при сокращении своих резервов. Каждая из этих операций задерживала видимый разрыв, но увеличивала будущие затраты. Поэтому термин « мощность » описывает краткосрочную власть; он не демонстрирует, что накопленные обязательства могут быть выполнены в долгосрочной перспективе.
Почему это расследование выходит за рамки обсуждения одного решения Хасана Диаба
Решение правительства Хасана Диаба приостановить выплату в марте 2020 года остается политическим выбором, который можно оценить. Реструктуризация могла быть подготовлена раньше, согласована иначе или немедленно сопровождаться согласованной программой. Но сосредоточение дебатов на этом решении стирает годы, в которые накопились потери. Правительство Диаба наследует государство, чей центральный банк уже выплачивает внешний долг, банковский сектор, который чрезвычайно подвержен суверенным и сокращающимся резервам.
Поэтому вопрос заключается не только в том, должен ли Diab выплатить 1,2 миллиарда долларов в марте 2020 года. Надо спросить, какой ресурс профинансировал бы этот платеж, потом последующие сроки, потом проценты, пока вкладчики уже требовали свои доллары, а существенный импорт требовал иностранной валюты. Каждый дополнительный платеж сократил бы один доступный ресурс для другого кредитора. Дефект сделал это ограничение явным; Он не создал его.
Остается вопрос: когда стабильность стала бухгалтерской иллюзией?
Не существует единой даты, когда модель механически переходит от стабильности к несостоятельности. Показатели постепенно ухудшаются. Сделки 2016 года увеличивают зависимость от банковских долларов. В 2017 и 2018 годах стоимость привлечения этих долларов растет. В 2018 году частные кредиты упали, а резервы начали снижаться, несмотря на операции. В начале 2019 года потоки меняются. Весной Казначейство напрямую зависит от Центрального банка в отношении его внешних сроков погашения. Летом дефицит становится заметным. Осенью банки ограничивают доступ к вкладам. Каждый из этих шагов удаляет часть вещества за появлением устойчивости.
Именно по этой причине сравнение речи и данных более полезно, чем искусственный поиск точного дня банкротства. Банк Ливана все еще мог осуществлять платежи, когда его модель стала неустойчивой. Банки все еще могли публиковать прибыль, в то время как их активы были сосредоточены на слабом суверене. Казначейство все еще может избежать юридического дефолта, когда у него больше нет необходимых долларов. Система не перестала работать сразу; Она продолжала работать с постепенным потреблением ресурсов, что гарантировало ее авторитет.
Наконец, эта хронология запрещает смешивать отсутствие договорного дефолта с отсутствием кризиса. В 2019 году платежи продолжались, поскольку Банк Ливана по-прежнему мобилизовал ресурсы. Экономическая проблема уже связана с их происхождением, стоимостью и доступностью в будущем. Именно на этой почве, а не только 9 марта 2020 года, должны быть сопоставлены обнадеживающие заявления того времени, анализы банковских экономистов и предупреждения, которые уже существовали в публичных данных.

Комментарии