

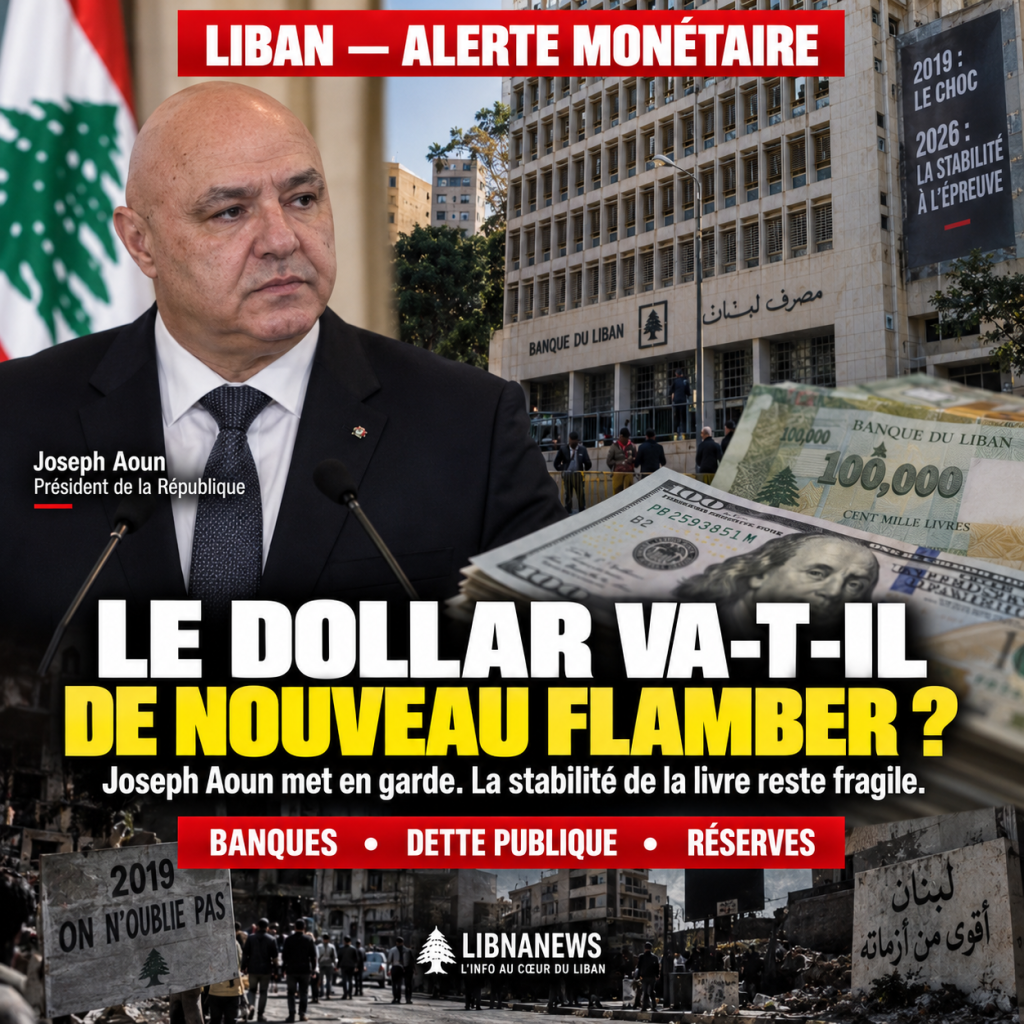
Джозеф Аун осуждает объявления о возвращении в 2019 год
Президент Джозеф Аун решил публично ответить на выступления, объявляющие о дальнейшем росте доллара и повторении кризиса 2019 года. 7 октября 2026 года он предостерег от попыток политизировать экономическую ситуацию, в то время как правительство Навафа Салама столкнулось с рядом вызовов. Его вмешательство не гарантирует, что обменный курс останется стабильным. Во-первых, он нацелен на хорошо известную в Ливане механику: ожидания девальвации могут изменить поведение еще до того, как произойдет денежный шок. Домохозяйства стремятся защитить свои сбережения, трейдеры корректируют свои цены, а держатели ликвидности предпочитают валюты. Тираж алармистских прогнозов сам становится фактором напряженности, даже когда их основания остаются неопределенными.
Глава государства осудил заявление о предстоящем повышении курса доллара и возвращении к аналогичным кризисам в 2019 году. Он связал их с усилиями по восстановлению экономики, которые, по словам властей, они хотят предпринять. Однако объем этой позиции должен быть точно определен. В опубликованной 8 октября информации сообщается о президентском предупреждении, но не приводятся имена авторов этих прогнозов или демонстрация того, что будет работать скоординированная кампания. Поэтому существование политической инструментализации не может быть выведено только из президентского дискурса. Чтобы оценить силу фунта, необходимо отдельно изучить валютные ресурсы, потребности в финансировании, бюджетные риски и способность институтов поглощать шоки.
Стабильности цен недостаточно, чтобы обеспечить здоровье экономики
Валюта может испытывать период очевидной стабильности в экономике, которая остается глубоко ослабленной. Обменный курс отражает фактические операции и условия ликвидности на данный момент. Она сама по себе не измеряет платежеспособность государства, способность банков возвращать депозиты или эволюцию покупательной способности. В Ливане эти различия имеют решающее значение. С момента невыплаты в 2020 году и краха банковской системы кризис изменил способ удержания и использования доходов домохозяйств. Значительная часть операций совершается в долларах или зависит от цен, индексируемых в этой валюте. В такой экономике ценовая стабильность может уменьшить источник неопределенности без устранения накопленных потерь.
Чтобы оценить риск дальнейших потрясений, следует рассмотреть несколько показателей: валютные активы, эффективно мобилизованные Банком Ливана, поток долларов, поступающих в страну, создание местной валюты, потребности Казначейства и доверие к финансовым учреждениям. Изученные газеты не предлагают полный и сопоставимый набор этих данных к 8 октября. Поэтому они не позволяют рассчитать численную вероятность девальвации или установить точный порог, за которым кризис был бы неизбежен. Этот документальный лимит не отменяет интереса к президентской тревоге. Он просто запрещает превращать политическую декларацию в окончательный денежный диагноз.
Государственный бюджет – первое испытание прочной стабильности
Связь между государственными финансами и деньгами остается центральной. Если государственные доходы не покрывают взятые на себя обязательства, дефицитное финансирование может стать источником давления. Затем это зависит от выбранных способов: увеличение доходов, сокращение расходов, накопление задолженности или использование денежных механизмов. Эти решения не имеют одинаковых эффектов. Отложенные расходы могут временно сохранить денежный поток казначейства, но они перекладывают бремя на поставщиков, государственные органы или домашние хозяйства. И наоборот, чрезмерное денежное финансирование может стимулировать спрос на иностранную валюту и ослабить обменный курс. Поэтому мы должны смотреть на качество бюджетного баланса, а не только на его отображение.
Электрическая запись является конкретным примером этих взаимозависимостей. Согласно информации, опубликованной 8 октября, государственные администрации и учреждения задолжали Ливану около 300 миллионов долларов за электроэнергию. Их урегулирование улучшит денежный поток учреждения, но перенесет обязательство в бюджеты должников. Без разбивки по учреждениям, срокам погашения и характеру задолженности невозможно оценить реалистичную ставку платежа. Дискуссия о снижении некоторых фиксированных сборов для абонентов поднимает аналогичный вопрос: освобождение потребителей может быть оправдано, но соответствующая потеря выручки должна финансироваться. Реформа, которая касается только одной стороны счета, может создать напряженность в других областях государственных финансов.
Рост ливанских облигаций: неоднозначный рыночный сигнал
Один из наиболее комментируемых финансовых фактов в публикациях от 8 октября касается международных обязательств ливанского государства. Их вторичная рыночная цена была бы близка к 31 центу за доллар номинальной стоимости, что является самым высоким уровнем за несколько лет. Такое увеличение указывает на то, что некоторые инвесторы готовы платить больше за ценные бумаги, все еще связанные с дефолтом 2020 года. Это может отражать надежду на более благоприятную для кредиторов реструктуризацию, ожидания реформ или покупку средств, специализирующихся на долгах в трудных условиях. Но это не является эффективным погашением или доказательством того, что государство имеет валюту, необходимую для выполнения своих старых обязательств.
Этот механизм следует отличать от немедленного улучшения состояния государственных финансов. Когда уже выпущенное обязательство меняет право собственности, выплаченные деньги идут продавцу ценной бумаги, а не казначейству Ливана. Следовательно, государство не получает автоматически новые ресурсы исключительно из-за роста цен. Кроме того, более высокая цена может изменить ожидания держателей долгов по мере приближения переговоров. Некоторые будут менее готовы согласиться на существенное сокращение своих претензий, если почувствуют, что будущее восстановление будет лучше. Увеличение облигаций, таким образом, может привести к возобновлению оптимизма, одновременно осложняя дискуссии о разделе убытков. Для валютного риска это индекс рыночных настроений, а не замена анализа резервов и валютных потоков.
Банковский узел мешает спокойствию и восстановлению
Стабильность фунта не регулирует судьбу фиксированных депозитов или убытков в финансовой системе. Банковский кризис разрушил узы доверия между значительной частью вкладчиков и учреждениями, которые сохранили свои сбережения. До уточнения правил признания и распределения убытков нормальное функционирование кредита остается затрудненным. Предприятия нуждаются в предсказуемом финансировании для инвестиций, импорта оборудования и расширения своей деятельности. Домохозяйства должны уметь отличать наличные деньги от банковских требований, условия восстановления которых остаются неопределенными. Без надежного решения денежно-кредитная стабилизация может сосуществовать с частной экономикой части ее финансовых механизмов.
Глава Банка Ливана Карим Суаид вмешивается в ситуацию, когда банковская реформа и реструктуризация долга тесно связаны. Парламентские дискуссии 8 октября включают борьбу с отмыванием денег и финансированием терроризма. Они также поднимают вопросы финансового регулирования. Эта работа касается доверия к системе и ее взаимоотношений с международными партнерами, но она не заменяет решения о накопленных потерях. Соблюдение законодательства может улучшить мониторинг операций. Это само по себе не создает активы, необходимые для погашения вкладчиков. Различие между консолидацией регулирования и финансовым разрешением имеет важное значение для понимания того, почему стабильность обменного курса остается уязвимой для кризиса доверия.
Международный валютный фонд и условия надежного соглашения
Дискуссии с Международным валютным фондом являются еще одним аспектом этой проблемы. В рассмотренной экономической информации упоминается миссия в Ливан с 15 по 18 сентября 2026 года. Обсуждения сосредоточены на продолжении реформ и перспективах возобновления переговоров. Никакое окончательное финансовое соглашение не может быть вычтено из этой единственной последовательности. Наличие миссии и возможность новых встреч сигнализируют о дипломатической и технической деятельности. Они не гарантируют каких-либо предстоящих выплат или принятия необходимых текстов. Для рынков разница является фундаментальной: объявление о переговорах может улучшить ожидания, но только выполненные обязательства внесут долгосрочные изменения в ресурсы и обязательства государства.
Вопрос соглашения не ограничивается суммой какого-либо финансирования. Он также касается согласованности выбранной программы: режим задолженности, банковская реформа, государственные финансы, управление и защита наиболее уязвимых групп. Плохо распределенная реформа может усилить социальную напряженность и ослабить ее собственную реализацию. И наоборот, надежная программа могла бы уменьшить неопределенность в отношении будущих правил, облегчить некоторое финансирование и повысить доверие. Однако в имеющейся информации не содержится подробной информации о графике выплат или окончательном соглашении о распределении убытков. Поэтому было бы преждевременно представлять дискуссии в качестве гарантии денежной стабильности. Скорее, они являются одним из возможных условий для более сильной стабилизации.
Каналы, через которые может возникнуть кризис
Новый валютный кризис может возникнуть в результате нескольких различных механизмов. Первый из них будет шоком для предложения иностранной валюты, например, если ухудшение ситуации с безопасностью уменьшит доходы от поездок, туризма или экономической деятельности. Вторым будет резкий рост спроса на доллары, вызванный боязнью девальвации. В-третьих, ухудшение состояния государственных финансов, если платежные обязательства будут увеличиваться быстрее, чем подлежащие возмещению доходы. Наконец, кризис банковского или институционального доверия может способствовать превентивной конвертации активов в иностранные валюты. Эти механизмы могут быть взаимоукрепляющими, но их наличие не означает, что коллапс уже идет.
Региональный контекст уделяет особое внимание этим рискам. В публикациях от 8 октября говорится о сохраняющейся напряженности в Южном Ливане и неопределенных переговорах с Израилем. Ухудшение ситуации с безопасностью может сказаться на бизнесе, передвижении людей и государственных расходах на восстановление. Однако информация не позволяет количественно оценить денежное воздействие такого сценария. Необходимо избегать двух симметричных эксцессов: объявления новой катастрофы на основе политических предположений или представления нынешней стабильности в качестве абсолютной защиты. Полезный анализ должен выявить каналы передачи и следовать показателям, которые могут показать, что существует риск.
Что власти должны демонстрировать помимо заявлений
Ответ на финансовые вопросы не может основываться исключительно на слухах. Чтобы быть устойчивыми, власти должны предоставлять регулярную, сопоставимую и достаточно подробную информацию о государственных финансах и денежно-кредитных условиях. Публикация показателей выручки, расходов, задолженности, переводных активов и операций центрального банка позволила бы отличить реальную напряженность от необоснованных претензий. Эта прозрачность тем более важна, что домохозяйства уже испытали массовую потерю доверия к финансовым учреждениям. Успокаивающее слово может временно успокоить ожидания. Он не заменяет данные для проверки их прочности.
Власти также должны уточнить последовательность реформ. Обработка претензий Ливана на электроэнергию, переговоры с международными кредиторами и банковская реформа не являются тремя независимыми вопросами. Вместе они определяют способность экономики функционировать без накопления новых облигаций, которые трудно финансировать. По состоянию на 8 октября 2026 года газеты описывали стабильность, защищаемую президентом Джозефом Ауном, рост цен на международные облигации и продолжающиеся финансовые переговоры. Этих элементов недостаточно, чтобы объявить о повторении 2019 года или исключить новый кризис. Разница будет зависеть от принятых решений, их финансирования и способности учреждений проверять свои результаты.

Комментарии