Битва вокруг ливанских банковских вкладов уже не составляет всего около миллиардов долларов. Играется также на информационном поле. В то время как в прессе обсуждаются реформы, согласованные с Международным валютным фондом, как попытку заставить вкладчиков платить, официальная позиция МВФ говорит о другом: убытки должны сначала доходить до акционеров и подчиненных кредиторов банков. Эта разница имеет важное значение, когда Бейрут обсуждает закон о финансовой стабилизации и возврате депозитов.
Последняя миссия Международного валютного фонда в Ливан была завершена 18 сентября 2026 года. Пресс-релиз представляет собой прямое средство проверки того, что международное учреждение просит о предоставлении информациидепозиты в Ливане.
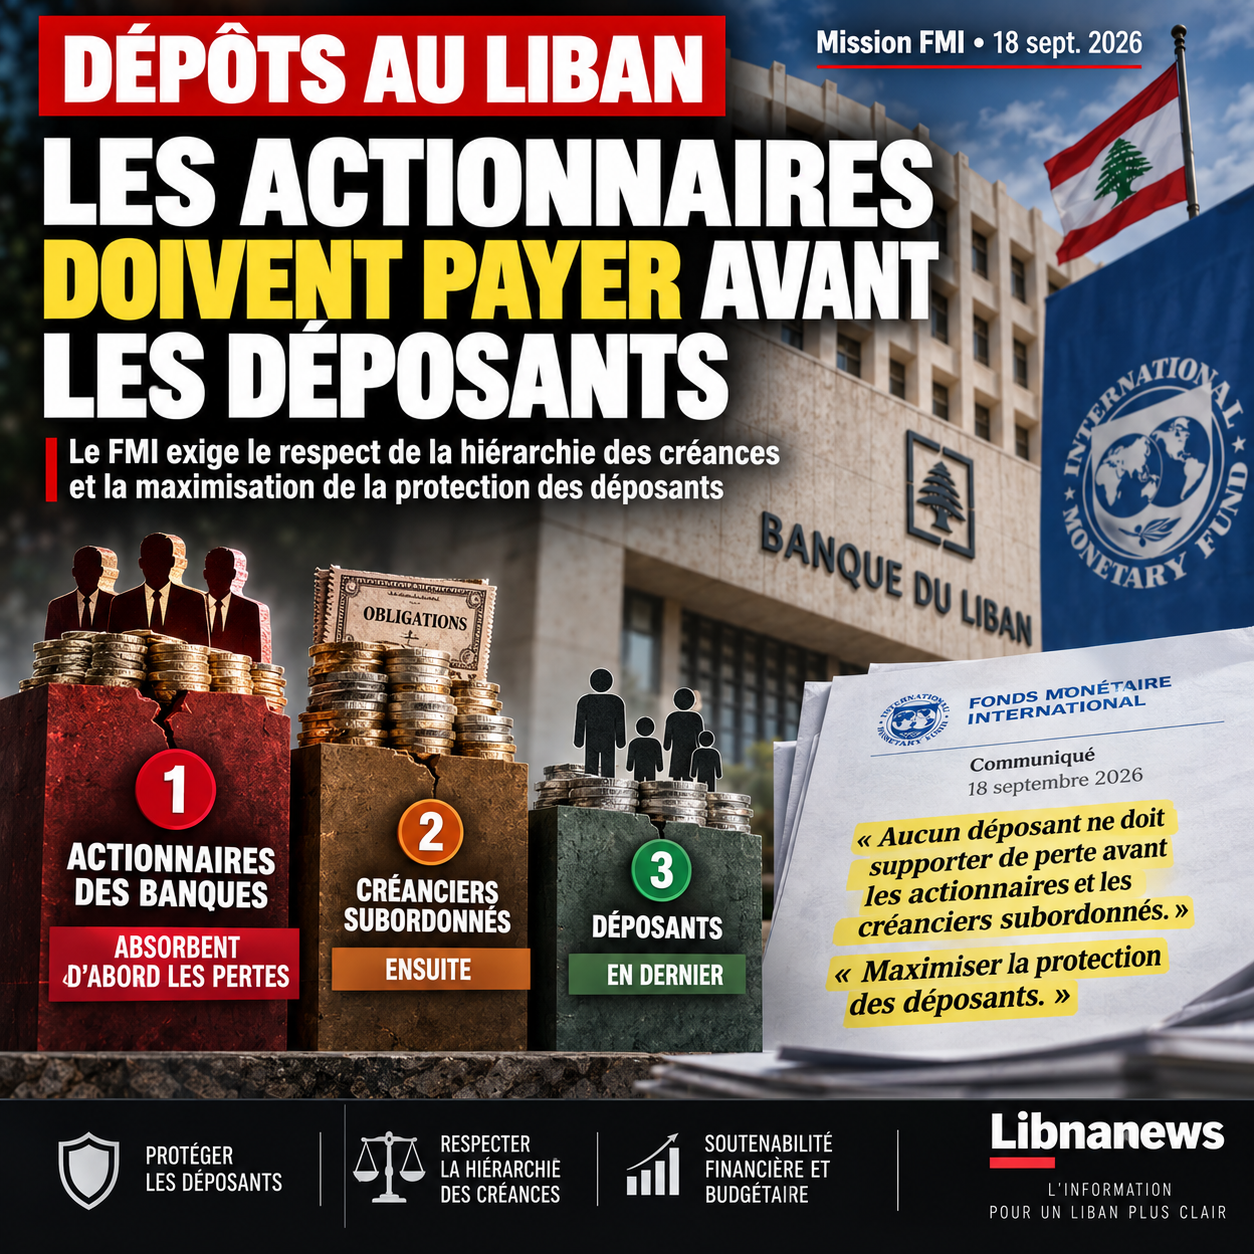
Принцип, сформулированный МВФ, специфичен. Иерархия требований должна соблюдаться. Ни один вкладчик не должен поглощать убытки перед акционерами банков и их кредиторами более низкого ранга.
Эта позиция не гарантирует, что каждый вкладчик взыщет немедленно и в полном объеме каждый внесенный на его счет доллар. Это также не позволяет нам узнать сегодня, какая окончательная сумма может быть возвращена. Но это противоречит представлению о том, что МВФ сначала будет стремиться взять деньги у вкладчиков, чтобы сохранить банковский капитал.
Это даже обратное по фундаментальному пункту: капитал акционеров находится перед депозитами в порядке поглощения убытков.
Депозиты в Ливане: МВФ подтвердил приоритет вкладчиков
Формулировка, опубликованная после миссии с 15 по 18 сентября, оставляет мало места для двусмысленности.
МВФ призывает Ливан привести будущий закон о финансовой стабилизации и возврате депозитов в соответствие с международными стандартами. Заявленная цель – « максимизировать защиту вкладчиков », сохраняя при этом финансовую и бюджетную устойчивость страны.
Прежде всего, Фонд подтверждает принцип, согласно которому ни один вкладчик не должен нести какие-либо убытки перед акционерами и субординированными кредиторами.
Эта иерархия имеет решающее значение.
Акционер владеет частью банка и получает выгоду от любой прибыли. Инвестиции, в свою очередь, имеют капитальный риск. Вкладчик является кредитором банка. Когда предприятие становится неплатежеспособным, эти две категории не могут быть помещены в одну плоскость.
В схеме МВФ капитал должен быть поглощен до того, как убыток может вернуться к вкладчикам. Подчиненные инструменты также предшествуют последним.
Эта доктрина не появилась в сентябре 2026 года. Международный валютный фонд в течение нескольких лет защищал его в деле Ливана. В феврале прошлого года он уже указывал, что ни один убыток не должен быть отнесен к вкладчикам, прежде чем он будет отнесен к акционерам или кредиторам более низкого ранга.
Поэтому нынешние прения не могут быть правильно сведены к противостоянию между, с одной стороны, теми, кто желает сохранить депозиты, и, с другой стороны, МВФ, который стремится их конфисковать.
Реальность более сложная.
Что МВФ не обещает вкладчикам
Однако следует избегать обратной ошибки.
Сказать, что МВФ отдает приоритет вкладчикам перед акционерами, не значит, что учреждение обещает полное погашение всех банковских счетов. При этом Фонд настаивает на имеющихся ресурсах.
Это как раз та проблема финансового коллапса, который начался в 2019 году.
Банки берут на себя обязательства перед клиентами. Сами они имеют крупные претензии к Банку Ливана. Центральный банк накопил значительные убытки после многих лет финансирования ливанской экономической и денежной модели. Государство, со своей стороны, объявило дефолт по своему долгу в иностранной валюте в марте 2020 года.
В результате большая часть долларов, зарегистрированных в банковской системе, больше не доступна.
Будущее законодательство должно превратить это в правовой и финансовый механизм. Он должен будет определить, какие потери действительно существуют, какие активы могут быть возвращены и в каком порядке различные субъекты должны внести свой вклад.
Вот где лежит настоящий конфликт.
Акционеры заинтересованы в максимальном сохранении своего капитала. Банки стремятся ограничить свои потери. Государство хочет избежать вклада, который сделает его долг снова неустойчивым. Вкладчики хотят вернуть свои активы. В то же время Банк Ливана должен поддерживать достаточную ликвидность, чтобы избежать дальнейшей денежной дестабилизации.
Представляя это уравнение как простую волю «взять деньги у вкладчиков», таким образом маскируется главный вопрос:кто должен в первую очередь поглотить убытки, накопленные до 2019 года?
На этот вопрос МВФ ответил.
Акционеры опережают вкладчиков.
Битва интересов за битвой слов
Это различие становится особенно важным, когда критика плана исходит от средств массовой информации, прямо или косвенно связанных с субъектами, имеющими экономические интересы в финансовом секторе.
Ливан имеет долгую историю тесных связей между банками, крупными состояниями, политиками и средствами массовой информации. Этот факт, очевидно, не позволяет объявить статью ложной просто по мнению ее владельца. Информация должна быть оценена по фактам, которые она представляет.
Однако право собственности на средства массовой информации является важной информацией, когда они вмешиваются в дебаты, которые могут непосредственно повлиять на экономические интересы их владельцев или их партнеров.
Тем более, когда речь идет о распределении убытков в десятки миллиардов долларов.
Читатели должны уметь различать три вещи: официальную позицию МВФ, предложения ливанских властей и аргументы, выдвинутые банковским сектором.
Их запутывание создает вводящее в заблуждение представление файла.
Позиция МВФ доступна в черно-белом цвете. Она заключается в уважении иерархии требований и предотвращении наложения убытков на вкладчиков перед акционерами и подчиненными кредиторами.
Почему акционеры находятся в центре конфликта
Принцип может показаться техническим. Однако его последствия значительны.
Предположим, что у банка недостаточно активов для покрытия всех обязательств. Если его капитал остается искусственно нетронутым, в то время как часть депозитов аннулируется, вкладчики несут убытки, в то время как владельцы учреждения сохраняют свои инвестиции.
Именно это и пытается предотвратить иерархия МВФ.
Это означает, что владельцы неустойчивого банка обычно не могут сохранить свой капитал, как если бы учреждение было платежеспособным, а затем попросить клиентов поглотить дефицит.
В этом направлении идет реформа принятого в 2026 году банковского постановления. В частности, он устанавливает иерархию между различными категориями капитала, кредиторами и вкладчиками. Институты также должны быть изучены индивидуально, чтобы определить их фактическое положение.
Этот подход является политически чувствительным в Ливане.
Крах 2019 года не только уничтожил ликвидность системы. Это привело к конфликту в распределении между группами, чьи интересы сейчас противостоят друг другу.
Каждый доллар убытка, взимаемый с банковского капитала, является долларом, который несут владельцы банков. Каждый доллар, переведенный государству, в конечном счете, влияет на государственные финансы. Каждый доллар, отрезанный от депозитов, напрямую влияет на вкладчика.
Поэтому обсуждение иерархии не является абстракцией бухгалтерского учета.
Он определяет, кто будет платить.
Прецедент мелких вкладчиков
Защита вкладчиков также является постоянной чертой публичной позиции МВФ с момента начала переговоров с Бейрутом.
К 2022 году учреждение призвало к полной защите мелких вкладчиков и напомнило о необходимости уважать иерархию требований. Он также предостерег от чрезмерного использования государственных ресурсов.
Последний вопрос очень важен.
Массовое использование государственных активов для рекапитализации банков или погашения счетов означает вклад всего населения, включая ливанцев, у которых нет крупных банковских депозитов.
Поэтому МВФ считает, что защита вкладчиков должна быть согласована с другим требованием: не передавать частные убытки государственным активам без ограничений.
Это одно из главных отличий ливанского банковского сектора. В течение нескольких лет некоторые представители банков уделяли больше внимания ответственности государства и Банка Ливана в крахе системы.
Эта общественная ответственность является частью файла. Однако он не отменяет политику банка и автоматически не изменяет порядок поглощения убытков.
Когда защита заявителей может служить другим интересам
Именно здесь публичный дискурс становится особенно деликатным.
Банковский субъект может защитить решение, представленное как благоприятное для вкладчиков, одновременно защищая архитектуру, которая лучше защищает банковский капитал или передает часть законопроекта государству.
Обе цели можно обернуть одним и тем же лозунгом: «Защита месторождений».
Поэтому следует рассматривать механизмы, а не заявления.
Кто первым потеряет свой капитал? Кто рекапитализирует жизнеспособные институты? Что происходит с неплатежеспособными банками? Какой взнос запрашивает государство? Какие активы Банка Ливана можно мобилизовать? Какие депозиты будут погашены наличными и какие будут погашены с помощью финансовых инструментов? В каком календаре?
Именно эти ответы помогут определить, кто на самом деле поддерживает кризис.
Таким образом, вопрос о собственности СМИ приобретает особое измерение. Когда информационный орган принадлежит субъекту, связанному с финансовой системой, эти отношения сами по себе не демонстрируют редакционных манипуляций. Это, однако, потенциальный конфликт интересов, который читатель должен знать при оценке речи о распределении банковских убытков.
Эта мера распространяется на все лагеря.
Банковская система Ливана защищает свой капитал
У банковского сектора был аргумент, который он повторял в течение нескольких лет: банки не создали бы убытки в одиночку. Они разместили значительную часть своей ликвидности в Банке Ливана и финансировали государство, в то время как власти поддерживали денежную модель, которая стала неустойчивой в течение многих лет.
Этот аргумент должен быть услышан.
Но признание ответственности государства или Банка Ливана автоматически не освобождает акционеров от частных учреждений.
Именно от этого и отказывается доктрина МВФ.
Банки — это частные компании, акционеры которых собирали прибыль в годы прибыльности. Международный принцип банковского разрешения заключается в том, что их капитал также является первой линией поглощения, когда убытки делают учреждение неплатежеспособным.
Таким образом, конфликт заключается не столько в наличии потерь, сколько в их приписывании.
И это различие объясняет часть насилия нынешних политических и медийных дебатов.
Проверяемая информация после миссии 18 сентября
В коммюнике, выпущенном после миссии МВФ, сейчас содержится особенно свежий ориентир.
Фонд приветствует поправки к Закону о банковской резолюции, принятые Ливаном. Теперь он призвал к дальнейшей работе над законом о финансовой стабилизации и возврате вкладов.
Этот второй закон имеет решающее значение, поскольку он должен иметь дело с финансовой дырой на практике.
МВФ просит максимально усилить защиту вкладчиков. Он также призывает уважать устойчивость государственных финансов и финансовой системы. Наконец, он прямо повторяет, что ни один вкладчик не должен поглощать убытки перед акционерами и субординированными кредиторами.
Эти три элемента следует читать вместе.
Они не являются обещанием немедленного и полного возмещения. Они также не оправдывают противоположного утверждения о том, что МВФ сначала попросит пожертвовать вкладчиками, чтобы спасти банки.
Следующий шаг будет более конкретным. Парламент и правительство должны будут перевести эту иерархию в закон и определить, какие ресурсы фактически доступны для возврата депозитов.
Именно тогда позиции станут измеримыми: уже не через лозунги о « защите вкладчиков », а через наблюдение за тем, как акционерам, банкам, Банку Ливана, государству и, возможно, разным категориям вкладчиков действительно придется нести.