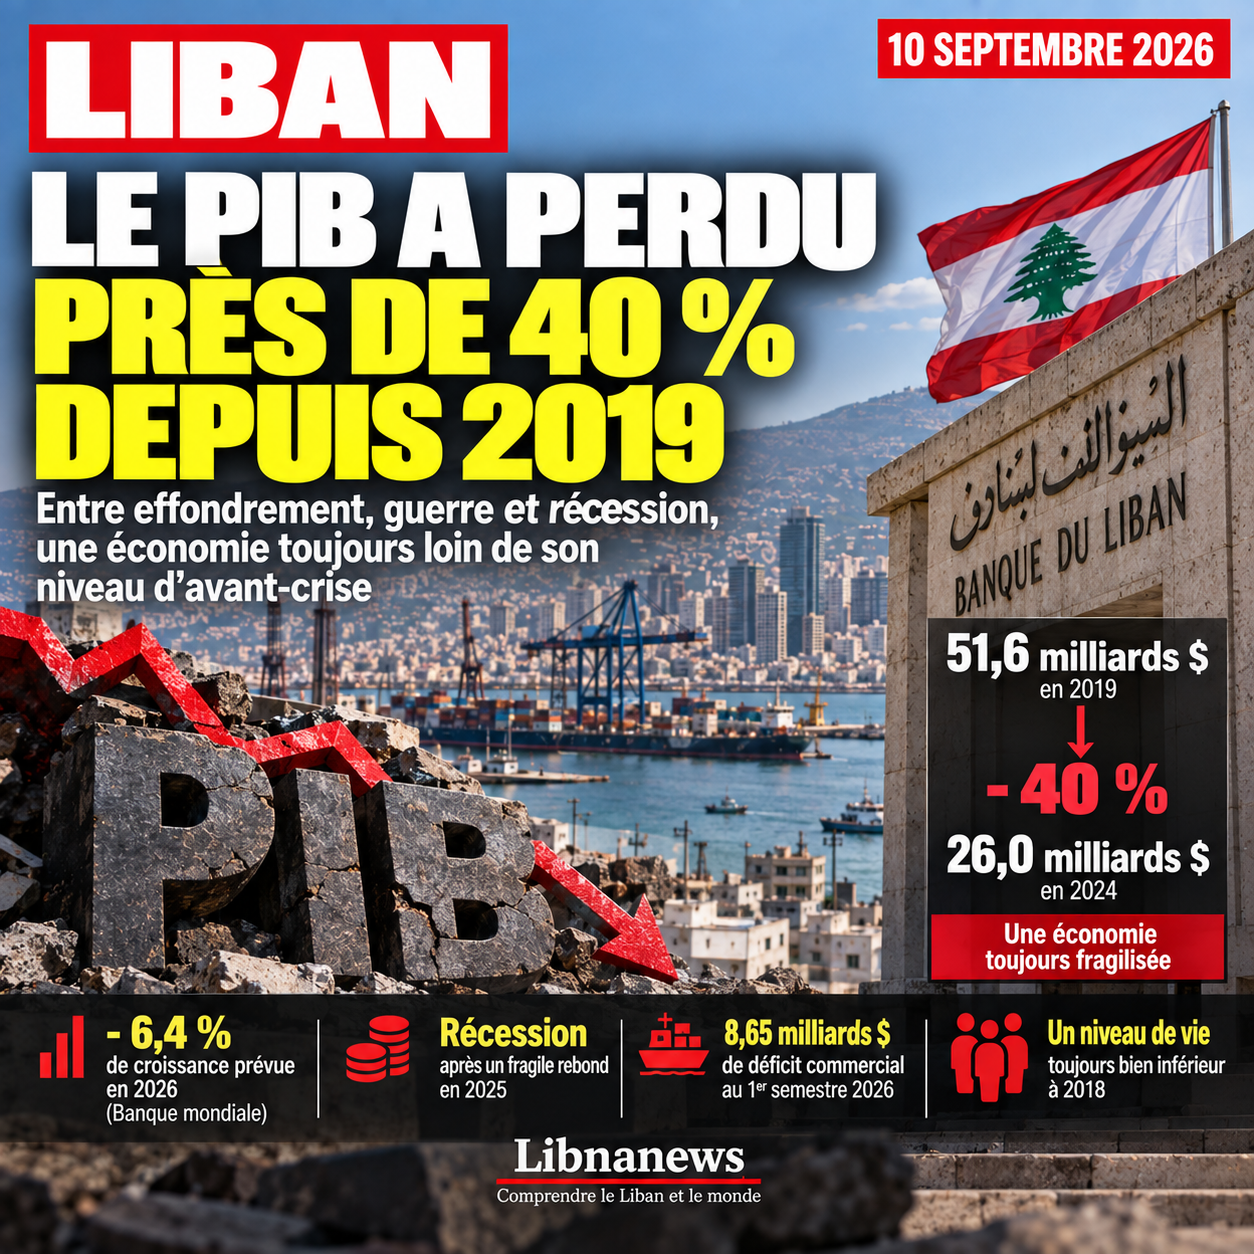
Спустя семь лет после начала финансового кризиса ливанская экономика остается далекой от докризисного уровня. Номинальный ВВП, выраженный в текущих ценах и преобразованный в доллары, вырос с 51,6 миллиарда долларов в 2019 году до 20,1 миллиарда долларов в 2023 году, а затем вырос почти до 26 миллиардов долларов в 2024 году. Но этот номинальный подъем не означает, что страна производит больше: реальный ВВП в 2024 году упал на 7,1%. После предполагаемого восстановления на 4,2% в 2025 году Всемирный банк прогнозирует дальнейшее реальное сокращение на 6,4% в 2026 году в результате конфликта. Таким образом, различие между номинальным и реальным ВВП имеет важное значение для понимания экономики, где девальвация, инфляция и долларизация могут повысить стоимость доллара без восстановления утраченного производства.
Номинальный ВВП и реальный ВВП: две меры, два вопроса
Номинальный ВВП измеряет стоимость всех конечных товаров и услуг, произведенных за один год по ценам того же года. Он отвечает на вопрос о денежном размере: сколько стоит экономика по текущим ценам? В Ливане эта мера была особенно волатильной с 2019 года, поскольку цены выросли в фунты, а обменный курс, используемый для преобразования этого производства в доллары, резко изменился. Таким образом, рост номинального ВВП может быть связан с более высокими ценами, изменением денежной конверсии или реальным увеличением объема производства – часто сочетанием трех факторов.
Напротив, реальный ВВП стремится изолировать фактически произведенное количество. Статистики держат цены постоянными, чтобы увеличение цены на еду, медицинскую консультацию или услугу не учитывалось как увеличение объема производства. Если ресторан подает ровно 100 блюд в год, а затем 100 блюд в год, но средняя цена удваивается, его номинальная активность удваивается, в то время как его фактическая активность остается неизменной. На страновом уровне принцип одинаков.
Это различие объясняет парадокс 2024 года. Номинальный ВВП Ливана вырос с примерно $20,1 млрд в 2023 году до $26,0 млрд в 2024 году, или почти на 29% больше текущих долларов. По оценкам Всемирного банка, реальный ВВП снизился на 7,1%. Поэтому Ливан не производит 29 процентов дополнительных товаров и услуг. Увеличение номинальной стоимости в значительной степени отражает влияние цен, долларизации и конверсии, в то время как объем экономической активности продолжал снижаться.
От 51,6 млрд долларов до ампутированной экономики
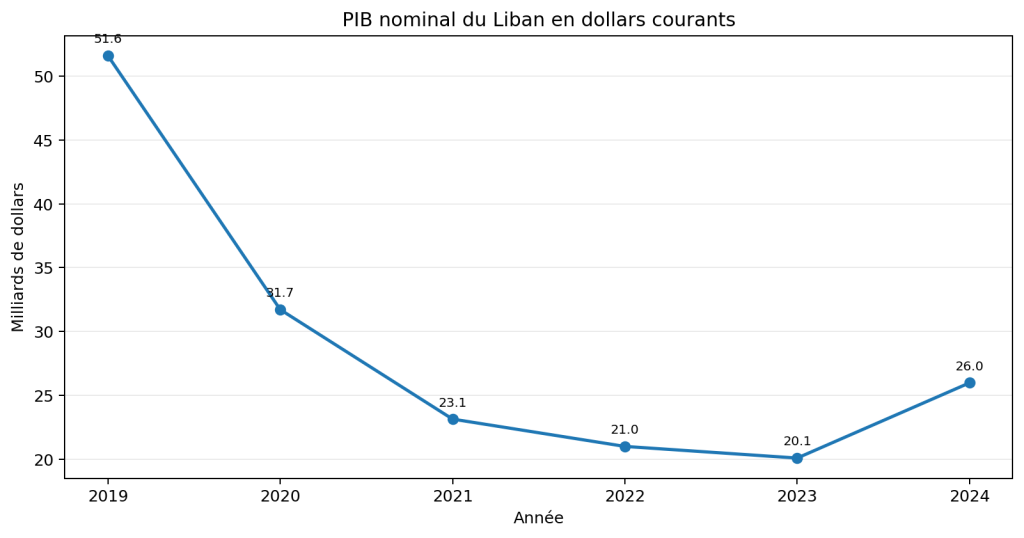
Номинальный ВВП в текущих долларах. Источник: Всемирный банк, WDI.
В 2019 году номинальный ВВП Ливана составил 51,6 млрд долларов. Он упал до 31,7 млрд в 2020 году, затем 23,1 млрд в 2021 году, 21,0 млрд в 2022 году и 20,1 млрд в 2023 году. В период с 2019 по 2023 год текущая стоимость в долларах снизилась примерно на 31,5 млрд долларов, или на 61%. Это резкое падение отражает как крах активности, так и крах валюты. Поэтому его не следует приравнивать к реальному сокращению на 61%.
Для измерения производственных потерь актуальнее фактический ряд. Реальный ВВП уже упал на 6,9% в 2019 году, 21,4% в 2020 году и 7,0% в 2021 году. Схватки 0,6% в 2022 году, 0,8% в 2023 году и 7,1% в 2024 году затянули депрессию. Восстановив индекс, основанный на темпах роста Всемирного банка, с 2018 года равным 100, уровень производства упал примерно на 62 в 2024 году. Другими словами, экономика тогда произвела почти на 38% меньше, чем в 2018 году.
Восстановление 2025 года лишь частично исправило эту потерю. По последним оценкам Всемирного банка, реальный рост составляет 4,2 процента, в результате чего индекс составляет около 65. Сокращение на 6,4%, ожидаемое в 2026 году, вернет его к 61. На этом уровне ливанская экономика останется примерно на 39% ниже уровня 2018 года. Этот расчет представляет собой реконструированный индекс, основанный на годовых изменениях, а не новую официальную оценку ВВП.
Почему номинальный ВВП может вырасти во время рецессии
Ливанский случай особенно иллюстрирует пределы ВВП в текущих долларах. После краха фунта растущая доля частных цен и доходов была прямо номинирована в долларах. Стабилизация обменного курса на новом уровне сделала статистические преобразования менее неустойчивыми. В результате номинальная стоимость многих услуг была повышена в долларовом выражении без восстановления докризисного уровня.
Инфляция производит тот же эффект. Предположим, что экономика производит только десять единиц хорошо проданных $10: ее номинальный ВВП составляет $100. В следующем году было выпущено всего девять, но цена выросла до 15 долларов. Номинальный ВВП вырос до $135, увеличившись на 35%, в то время как реальный объем производства упал на 10%. Именно для того, чтобы избежать путаницы в ценах и количествах, экономисты используют реальный ВВП для измерения роста.
Это различие не делает номинальный ВВП бесполезным. По-прежнему важно сравнивать определенные финансовые агрегаты с весом экономики: задолженность, налоговые поступления, банковские депозиты или государственные расходы часто связаны с номинальным ВВП. Это также дает представление о денежном размере рынка. Но чтобы ответить на вопрос: «Производит ли Ливан больше, чем раньше?», должен возобладать реальный ВВП.
Депрессия, которая начинается с финансового краха
Траектория с 2019 года не соответствует обычной рецессии. Банковская система перестала нормально возвращать депозиты, кредит рухнул, и фунт потерял большую часть своей стоимости. Ковид-19 и взрыв порта Бейрута 4 августа 2020 года ударили по экономике уже в кризисе. 2020 год остается самым сильным шоком, с реальным сокращением на 21,4%.
Постепенная стабилизация с 2022 года не пополнила двигатели роста. Экономика адаптировалась через долларизацию, денежные переводы, диаспоры и туризм. Это позволило торговле и услугам функционировать, но не заменило банковскую систему, способную превращать сбережения в кредит для инвестиций. Компании больше финансируют свои проекты из собственных средств, что механически ограничивает размер и количество возможных инвестиций.
Слабость инвестиций является одним из самых серьезных последствий кризиса. Без нормального банковского кредита, без значительных государственных инвестиций и с высокой политической неопределенностью и неопределенностью в области безопасности страна менее быстро обновляет свое оборудование и инфраструктуру. Поэтому потеря ВВП является не только временным снижением спроса, но и отражает ухудшение производственного потенциала.
2025 год: реальный отскок, но очень недостаточный
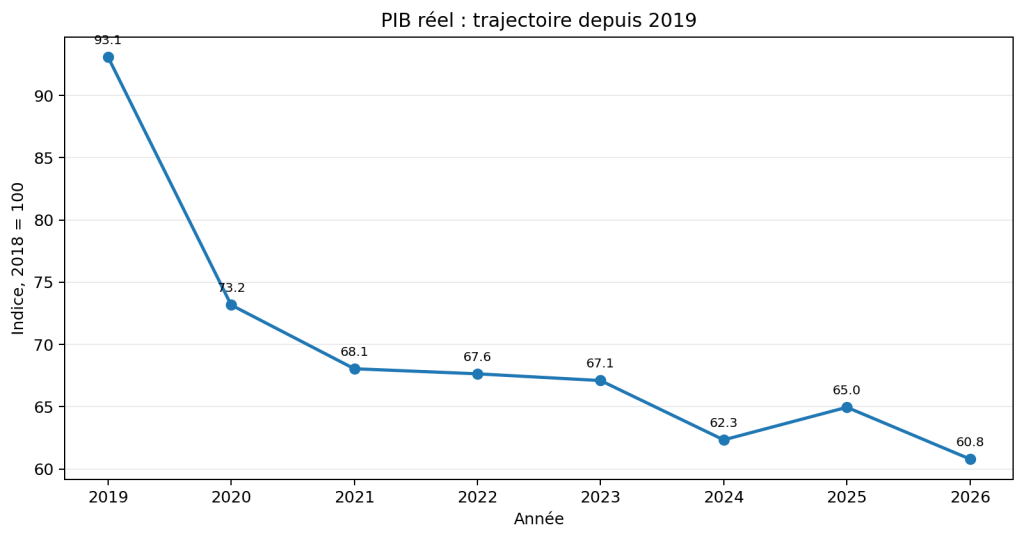
Восстановленный индекс реального ВВП, база 2018 = 100. 2025: оценка; 2026: прогноз.
2025 год стал первым чистым улучшением с начала кризиса. Всемирный банк пересмотрел свою последнюю оценку реального роста до 4,2% в своем летнем отчете за 2026 год. Отскок был основан на более высоком потреблении, туризме, инвестициях и улучшении нескольких показателей активности. Он подтвердил, что такая сжатая экономика может быстро восстановиться по мере улучшения безопасности и политических условий.
Но рост на 4,2% после совокупного убытка, близкого к 40%, не является возвратом к исходной точке. Проценты несимметричны: экономика, которая падает со 100 до 60, теряет 40 процентов, но затем должна увеличиться на 66,7 процента до 100. Ливан сталкивается с этой неблагоприятной арифметикой. Даже нескольких лет роста на уровне 4% или 5% будет недостаточно, чтобы быстро расчистить потери, накопленные с 2019 года.
2026: Война снова останавливает восстановление ВВП
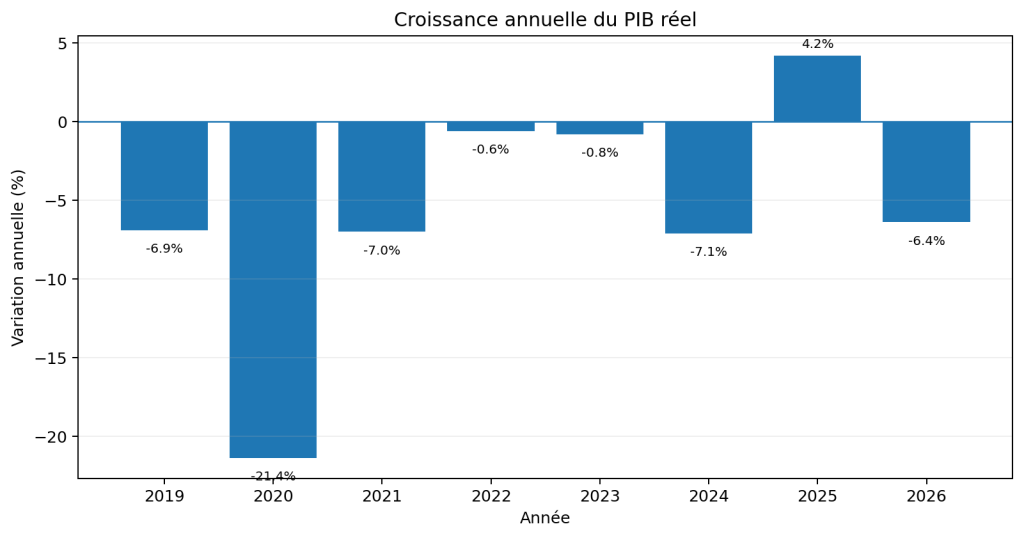
Реальный годовой рост. 2025: пересмотренная оценка; 2026: прогноз.
Новая эскалация марта 2026 года прервала это движение. Всемирный банк прогнозирует реальное сокращение на 6,4% в 2026 году. Конфликт сокращает около 10,4 пункта роста по сценарию без войны, в основном за счет снижения доходов от туризма и частного потребления. Уничтожение жилья и инфраструктуры, перемещение населения и перебои в материально-техническом обеспечении также влияют на капитал и, следовательно, потенциал для будущего роста.
Шок наступает, когда инфляция, как ожидается, составит в среднем 17,5% к 2026 году. Эта комбинация вновь иллюстрирует разницу между номинальными и реальными: цены могут продолжать расти по мере снижения количества производимых товаров и услуг. Для домохозяйств это наиболее неблагоприятная модель: меньше экономической активности и более высокая стоимость жизни.
ВВП на душу населения подтверждает потерю богатства
Номинальный ВВП на душу населения дополняет таблицу. По данным Всемирного банка, он достиг примерно $8 906 в 2019 году, прежде чем упасть до $5 561 в 2020 году, $4 045 в 2021 году, $3 654 в 2022 году и $3 478 в 2023 году. Это было около 4 473 долларов в 2024 году. Это увеличение не означает, опять же, что реальный уровень жизни вырос в тех же пропорциях: инфляция, обменный курс и очень неравномерное распределение доходов существенно изменяют то, что эта сумма фактически позволяет купить.
Кроме того, ВВП на душу населения не является средней заработной платой. Она делит национальное производство на население и сама по себе ничего не говорит о том, как распределяется это богатство. Две страны с одинаковым ВВП на душу населения могут иметь очень разные уровни бедности и неравенства. В Ливане этот показатель используется главным образом для того, чтобы показать степень сокращения имеющейся экономической базы на одного жителя после кризиса.
Восстановление докризисного уровня потребует не только отскока туристов
Поэтому главный вопрос заключается не только в том, чтобы вернуться к позитивному росту. Ливан должен восстановить механизмы, позволяющие продолжать этот рост: банковская реструктуризация, урегулирование вопроса о депозитах, возврат кредитов, финансирование реконструкции, инфраструктура, электроэнергетика и надежная фискальная структура. Туризм и трансферты диаспоры приносят валюту и поддерживают потребление, но они сами по себе не могут заменить продуктивные инвестиции.
Траектория ВВП с 2019 года показывает два наложенных кризиса. Первый – номинальный и монетарный: обвал фунта, инфляция и резкое снижение стоимости экономики, конвертируемой в доллары. Второе реально: закрытие предприятий, снижение инвестиций, разрушение капитала и устойчивое снижение количества производимых товаров и услуг. Рост номинального ВВП с 2023 года не должен маскировать второй.
Будущие оценки позволят уточнить стоимость конфликта 2026 года. Однако для измерения реального выхода из кризиса решающим показателем останется реальный ВВП: пока скорректированный по цене выпуск не будет устойчиво развиваться в течение нескольких лет, увеличение номинального ВВП в долларах может дать нормализующую картину, не имея в виду, что ливанская экономика восстановила утраченное с 2019 года богатство.
Иллюзия стандартизации
Рост номинального ВВП, стабильность обменного курса и долларизация теперь дают ощущение нормализации, которое следует отличать от подлинного экономического восстановления. Магазины работают, рестораны могут быть переполнены, некоторые частные зарплаты выплачиваются в долларах, а цены стали более предсказуемыми, чем в разгар кризиса. Эти признаки реальны. Они показывают, что экономика адаптировалась к денежному коллапсу. Это не означает, что он восстановил производство, инвестиции и богатство, потерянные с 2019 года.
Экономика может стабилизироваться после резкого сокращения. Именно это и произошло в Ливане. Домохозяйства сократили или изменили свое потребление, предприятия скорректировали свои расходы и часть деятельности перешла на наличные деньги и свежий доллар. Стабильность обменного курса вокруг нового уровня не восстанавливает заблокированные депозиты, потерянные реальные зарплаты или отсутствующие предприятия. Это в основном препятствует тому, чтобы механизм амортизации-инфляции производил те же шоки, что и в период с 2019 по 2023 год.
Это различие объясняет, почему видимая активность может дать более благоприятный образ, чем национальные счета. Потребительский сектор и сектор услуг могут быстро восстановиться благодаря диаспоре и туристическим долларам. Они часто требуют меньше долгосрочного финансирования, чем фабрика, проект недвижимости или инфраструктура. Таким образом, оживленная торговая улица сама по себе не является показателем восстановления производственных мощностей.
Недостающая реструктуризация банков поддерживает рост
Основным структурным препятствием остается банковская система. С 2019 года старые депозиты остаются в основном фиксированными, а накопленные убытки между государством, Банком Ливана и коммерческими банками еще не распределены в рамках завершенной реструктуризации. Банки продолжают оказывать услуги, но они больше не обеспечивают необходимый масштаб своей центральной экономической функции: собирать сбережения и превращать их в кредит для домохозяйств и предприятий.
Влияние на потенциальный ВВП прямое. МСП, желающие купить машину, расширить мастерскую или финансировать крупные акции, должны в значительной степени полагаться на свои собственные средства, инвестора или внешнее финансирование. Поэтому прибыльная, но недостаточно капитализированная компания может отказаться от проекта, который финансировала бы обычная банковская система. Эти решения, повторяющиеся в масштабе тысяч фирм, уменьшают инвестиции, рост производительности, создание рабочих мест и, в конечном итоге, производство.
Тот же механизм действует и на домохозяйства. Кредиты на недвижимость, финансирование оборудования и часть потребительских кредитов остаются значительно ниже докризисного уровня. Спрос в большей степени зависит от текущих доходов и доступных долларов. Эта ситуация благоприятствует тем, кто уже имеет ликвидность и наказывает новых инвесторов. До тех пор, пока проблема банковских убытков и депозитов не будет решена заслуживающим доверия образом, по-прежнему трудно восстановить доверие и вернуть сбережения в банковскую систему на устойчивой основе.
Денежная экономика благоприятствует услугам, меньше тяжелых инвестиций
Модель, которая возникла после кризиса, механически благоприятствует деятельности, способной работать с немедленными платежами и относительно ограниченными требованиями к капиталу. Реставрация, торговля, личные услуги и туризм могут быстро выиграть от долларов, привезенных диаспорой. Они поддерживают занятость и активность, но не заменяют инвестиции, необходимые для более продуктивной экономики.
Промышленность, модернизированное сельское хозяйство, жилье и инфраструктура требуют финансирования в среднесрочной и долгосрочной перспективе. Промышленное предприятие должно покупать машины, финансировать здания и обездвиживать оборотный капитал. Фермер, который хочет повысить свою производительность, должен инвестировать в ирригацию, хранение и оборудование. Без кредита эти инвестиции должны финансироваться почти полностью с самого начала, что значительно сокращает число субъектов, способных их осуществлять.
Это ограничение помогает объяснить, почему Ливан может испытывать периоды динамичного потребления без восстановления сильного реального роста ВВП. наличность позволяет экономике функционировать; Она в гораздо меньшей степени заменяет механизм накопления капитала, позволяющий обеспечить длительный рост производства.
Электричество, инфраструктура, государство и человеческий капитал: другие препятствия
Финансовая система – не единственное препятствие. Стоимость электроэнергии остается высокой для компаний, объединяющих государственные сети, генераторы и солнечные инвестиции. Транспортная инфраструктура и ряд государственных услуг в течение многих лет испытывали недостаток инвестиций. Эти расходы снижают рентабельность проектов и снижают конкурентоспособность Ливана перед лицом экономик, в которых энергетика, логистика и финансирование являются более предсказуемыми.
В то же время государство имеет ограниченную маржу для компенсации слабых частных инвестиций. Потребности касаются одновременно заработной платы и пенсий в государственном секторе, инфраструктуры, здравоохранения, образования, безопасности и реконструкции. Поэтому государственные инвестиции остаются ограниченными, в то время как они должны восстановить часть физического капитала, разрушенного или деградировавшего с 2019 года.
Эмиграция приводит к менее заметной потере. Врачи, инженеры, преподаватели, руководители и молодые выпускники, ушедшие с начала кризиса, иногда отправляют переводы, поддерживающие потребление и валютные резервы. Но их уход одновременно сокращает имеющийся человеческий капитал. Таким образом, диаспора помогает экономике удерживаться, отражая утечку мозгов, которая может снизить ее потенциал роста.
Почему нескольких лет восстановления будет недостаточно
Рост на 4,2%, оцененный в 2025 году, показал способность к восстановлению экономики с высоким уровнем сжатия. Это не значит, что кризис закончился. Проценты асимметричны: экономика, которая падает со 100 до 60, теряет 40%, но затем должна вырасти на 66,7%, чтобы восстановить 100. От реального уровня, близкого к 61 после ожидаемого в 2026 году сокращения, потребуется несколько лет сильного роста, чтобы вернуться к докризисному уровню.
Поэтому проблема двоякая. Ливан должен вернуться к росту, но также изменить свой состав. Восстановление, обусловленное главным образом потреблением, туризмом и трансфертами, остается уязвимым для кризисов безопасности и сезонных колебаний. Устойчивый рост требует более продуктивных инвестиций, экспорта, кредитования, инфраструктуры и повышения производительности.
Именно в этом смысле рост номинального ВВП следует интерпретировать с осторожностью. Он показывает денежное повышение активности и адаптацию к долларизации. Это не свидетельствует о том, что экономика восстановила свои механизмы финансирования или восстановила свой производственный потенциал. Реальной проверкой остается реальный ВВП, а также способность страны трансформировать сбережения в инвестиции и поддерживать рост в течение нескольких лет.
Сводная таблица
| Год | Номинальный ВВП ($ млрд) | Реальный рост | Реальный индекс (2018=100) |
| 2019 год | 51,6 | – 6,9 % | 93.1 |
| 2020 год | 31,7 | -21,4% | 73. 2 |
| 2021 год | 23.1.1 | -7,0% | 68.1.1 |
| 2022 год | 21.0 | -0,6 % | 67.6 |
| 2023 год | 20.1.1 | -0,8 % | 67.1 |
| 2024 год | 26.0 | – 7,1% | 62, 3 |
| 2025 год | n/a. | +4,2% | 65,0 |
| 2026 год | n/a. | – 6,4% | 60,8 |
Примечание: номинальный ВВП WDI доступен до 2024 года. Рост 2025 года – это пересмотренная оценка, опубликованная в августе 2026 года; 2026 год – прогноз.
Ссылки и ссылки
Всемирный банк, Показатели мирового развития — номинальный ВВП Ливана и реальный рост, данные за 2019-2024 годы: https://databank.worldbank.org/reports.aspx?country=LBN&source=2
Всемирный банк, Ливанский экономический монитор, лето 2026 года — Разорванная конфликтом экономика: https://www.worldbank.org/en/news/press-release/2026/08/21/renewed-conflict-derails-lebanon-s-fragile-economic-recovery
World Bank, full report Lebanon Economic Monitor, summer 2026: https://documents.worldbank.org/en/publication/documents-reports/documentdetail/099613508202629849
Всемирный банк, избранные данные по Ливану — реальный рост и ВВП на душу населения: https://thedocs.worldbank.org/en/doc/7210a1bcbdc24a6d73c62228ee1e3e70-0500042021/related/data-lbn.pdf