7300 долларов в месяц. Эта цифра сразу же достигает 2200 евро, что соответствует среднему уровню жизни во Франции. На первый взгляд, это наблюдение кажется непривлекательным: американская семья была бы более чем в три раза богаче, чем ее французский эквивалент, и разрыв продолжал бы увеличиваться.
Американская цифра правильная. Именно его сравнение с Францией создает проблему.
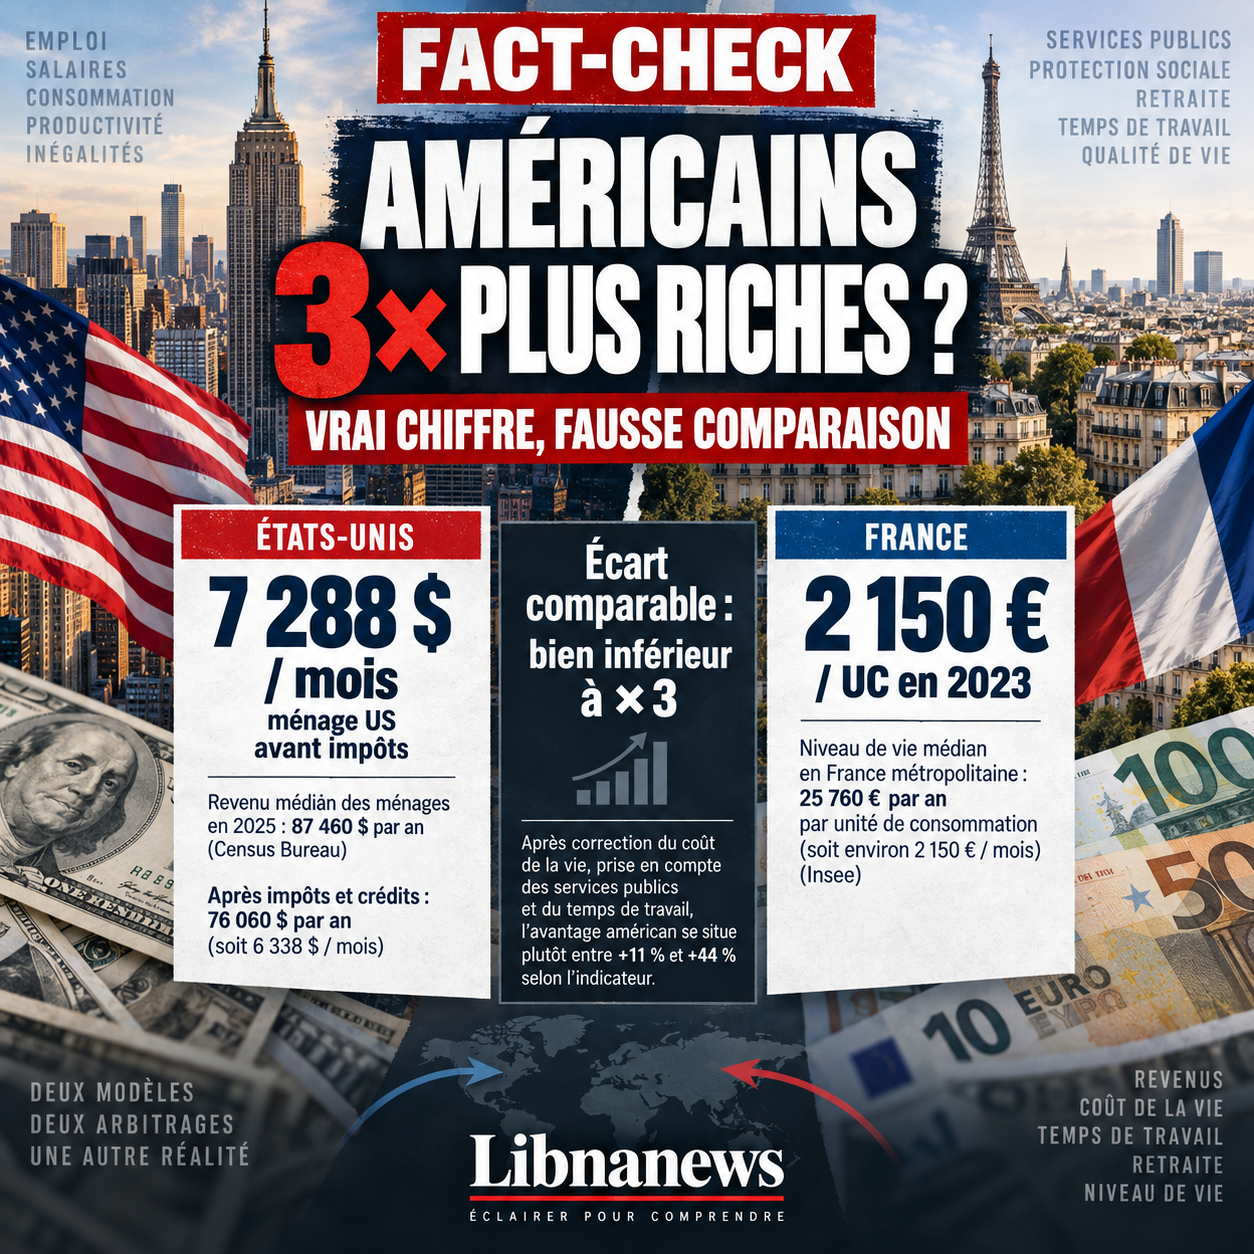
В 2025 году средний доход американских домохозяйств составлял $87 460, или $7 288 в месяц, согласно последним данным Бюро переписи населения. Он вырос на 2,6 процента в реальном выражении за один год и достиг самого высокого уровня с начала этой статистики в 1967 году.
Но эти 7 288 долларов не являются ни зарплатой американца, ни его чистым доходом. Они соответствуют доходам всего домохозяйства до уплаты налогов. Таким образом, два работающих супруга получают доход вместе.
После учета федеральных и местных налогов, взносов в зарплату и налоговых кредитов Бюро переписи сокращает средний доход в США до 76 060 долларов в год или 6338 долларов в месяц. Преобразованный по текущему обменному курсу, порядок величины близок к €5500 ежемесячно.
Мы уже далеки от имиджа американского домохозяйства с 7300 евро в месяц.
Французская ловушка 2200 евро
Сравнение становится в основном проблематичным, когда вы ставите перед собой примерно 2 200 евро.
Эта цифра не является доходом среднего французского домохозяйства. Она соответствует среднему уровню жизни на единицу потребления: то есть располагаемому доходу после уплаты налогов и льгот, скорректированному под состав домохозяйства.
Один человек представляет собой единицу потребления. Пара составляет 1,5 единицы. Пара с двумя детьми в возрасте до 14 лет составляет 2,1.
Например, семья, состоящая из двух взрослых и двух маленьких детей, расположенных точно на среднем французском уровне жизни, имеет около 4700 евро располагаемого дохода в месяц.
Таким образом, сравнение 7300 долларов США с 2200 долларов США во Франции равносильно противопоставлению дохода до уплаты налогов всего американского домохозяйства уровню жизни после перераспределения, соответствующему одной французской потребительской единице.
Эффектное соотношение более трех к одному не выдерживает этой первой коррекции.
Французы также получают часть своих доходов в другой форме
Однако остается более глубокая проблема. Уровень жизни зависит не только от денег, имеющихся на банковском счете.
Во Франции значительная часть того, что можно рассматривать как экономическое вознаграждение домохозяйства, уже была преобразована в медицинское страхование, пенсию, образование, семейные пособия или социальные услуги за счет взносов и налогов.
Очевидно, что эти услуги не являются бесплатными. Они выплачивались коллективно. Но как только взимаются сборы, их стоимость исчезает из сравнения денежных доходов.
Домохозяйство США может иметь больше денег, но, возможно, придется потратить большую их часть на страхование или индивидуальные сбережения, чтобы получить сопоставимую защиту.
США не лишены социальной защиты. Социальное обеспечение, Medicare, Medicaid, государственное образование и многие федеральные или местные программы представляют собой значительные расходы. Медицинское страхование, финансируемое работодателями, также является формой оплаты труда.
Разница заключается в том, как организована эта защита: более коллективная и обязательная во Франции, более разделенная между государством, работодателем и частными схемами в Соединенных Штатах.
Когда подсчитываются государственные услуги, разрыв сокращается
У ОЭСР есть индикатор для исправления этой проблемы: скорректированный располагаемый доход. Он добавляет к денежному доходу ценность индивидуальных услуг, получаемых домашними хозяйствами, особенно в области здравоохранения, образования и социальной деятельности.
Кроме того, корректируя ценовые различия между двумя странами через паритеты покупательной способности, сопоставимые данные за 2023 год дают около 51 100 долларов США на душу населения во Франции по сравнению с 68 250 долларами США.
Преимущество США остается значительным: около 34%.
Но это не более 227%.
Другая мера, эффективное индивидуальное потребление, которое стремится измерить все товары и услуги, фактически потребляемые независимо от тех, кто их финансирует, приводит к большему преимуществу США, близкому к 44%.
Если Франция стоит 100, то США — около 144.
Американцы в среднем намного богаче. Статистическая коррекция не устраняет этот пробел. Он радикально меняет свой размер.
Американский средний показатель вырос
Однако остается одна проблема: эти 34% или 44% основаны на средних показателях.
Но американское общество значительно более неравноправно, чем французское.
Это означает, что в среднем по стране менее точно описывается положение домохозяйства в середине распределения. Доходы и потребление самых богатых семей в Соединенных Штатах более усреднены.
Последние данные США также иллюстрируют это. К 2025 году доход 90-го процентиля увеличился на 1,7%, при этом статистически значимого увеличения на 10-м процентиле зафиксировано не было.
Это в основном запрещает делать выводы, часто слишком быстро выводимые из средней статистики: утверждение, что американское потребление на 44% выше, не означает, что средний американец живет на 44% лучше, чем средний француз.
Имеющиеся данные о среднем доходе по паритету покупательной способности показывают гораздо меньшую разницу, чем в среднем. США остаются впереди, но разрыв в середине распределения значительно ниже, чем при среднем потреблении.
Вместе с тем в последнее время не существует ряда примеров получения непосредственно и с использованием одной и той же методологии « среднего скорректированного располагаемого дохода », одновременно интегрирующего социальные трансферты натурой и ППС для обеих стран. Искусственное присвоение этой разницы точной цифры в 20%, 25% или 30% даст точность, которую не позволяет имеющаяся статистика.
Американцы работают больше
Наконец, есть богатство, которое почти никогда не появляется в этих сравнениях: время.
По данным ОЭСР, ежегодный объем работы во Франции составляет около 1500 часов на одного работника по сравнению с 1800 часами в США.
Это составляет около 20% дополнительной работы в год для американского работника.
Разница является результатом ряда факторов: недельная продолжительность, неполный рабочий день, отпуск, организация рынка труда. Но его величина меняет значение разницы в доходах.
Американец, который потребляет больше, но также работает больше, не получает бесплатно всю свою добавку к уровню жизни.
Особенно ярко контрастирует отпуск. Французское законодательство гарантирует пятинедельный оплачиваемый отпуск. В Соединенных Штатах нет общего федерального законодательства, требующего, чтобы частный работодатель предлагал оплачиваемый ежегодный отпуск, хотя большая часть сотрудников получает выгоду через свою компанию.
А за час работы разрыв еще больше сокращается
Это, пожалуй, одно из самых поучительных исправлений.
Фактическое индивидуальное потребление в США примерно на 44% выше, чем во Франции: для Франции, сокращенной до 100, США составляет около 144.
Но американский рабочий тратит около 1800 часов в год против 1500 для своего французского коллеги.
Если, как иллюстрация, эти две величины сообщаются во время работы, результат резко меняется.
Франция, сокращенная до 100, дает Соединенным Штатам около 120.
Другими словами, преимущество США примерно в 44% от среднего эффективного потребления на душу населения падает примерно до нуля20%, если это связано с разницей в рабочем времени.
Расчет еще более впечатляющий с скорректированным располагаемым доходом.
У нас было американское преимущество около 34%, включая социальные услуги в натуральной форме и ценовые различия. Кроме того, сообщая об этой разнице примерно 20% сверхурочных, отработанных в Соединенных Штатах, пособие падает11%.
Эти два расчета не являются официальными показателями ОЭСР. Они аппроксимируют ряд, референтная популяция которых не совсем одинакова: потребление и скорректированный доход измеряются на душу населения, а количество часов касается работников.
Поэтому они не позволяют сказать, что американец получает ровно 11% или 20% дополнительного уровня жизни в час.
Но они подчеркивают реальность, которую сравнение доходов полностью игнорирует: значительная часть материального преимущества США достигается за счет уделения большего времени работе.
Работать больше и дольше
Разница не прекращается с годом работы. Это продолжается до выхода на пенсию.
В моделировании ОЭСР для будущих пенсионеров нормальный возраст составляет 65 лет во Франции по сравнению с 67 годами в Соединенных Штатах.
Разница еще интереснее, когда смотришь, что получает сотрудник.
Для человека, который заработал среднюю зарплату за полную карьеру, ОЭСР оценивает будущий чистый коэффициент замены для обязательных схем в 70% во Франции по сравнению с 51,3% в Соединенных Штатах.
Американец, конечно, может значительно улучшить свой выход на пенсию с 401 (k), IRA, бизнес-пенсией или своими финансовыми активами. Но эти деньги должны были быть сохранены раньше.
Поэтому часть дополнительного дохода в США используется индивидуально в качестве защиты, которую французский сотрудник финансирует больше за счет обязательных сборов в течение своей карьеры.
Опять же, доступный доход рассказывает только часть истории.
За всю карьеру временной разрыв становится значительным
Приблизительно 300 часов ежегодной разницы не представляют собой всего несколько недель дополнительной работы в течение года. Они накапливаются в течение нескольких десятилетий.
В чисто иллюстративных терминах, предполагая вступление в трудовую жизнь в возрасте 22 лет и применяя текущие годовые объемы работы к полной карьере, француз, работающий до 65 лет, накопил бы приблизительно 64 000 часов работы.
Американец, работающий до 67 лет, около 1800 часов в год, приблизится к 81 000 часов.
Разница будет в порядке17 000 часов в карьереили около27% дополнительного рабочего времени.
Эта симуляция, очевидно, не описывает никакой реальной индивидуальной карьеры. Годовые часы меняются, периоды безработицы или неполный рабочий день различаются, и все сотрудники не начинают и не заканчивают свою карьеру в одном возрасте.
Но это позволяет визуализировать масштабность явления: американское преимущество в доходах и потреблении также сопровождается значительно более высокими инвестициями в рабочее время на протяжении всей трудовой жизни.
Два года выхода на пенсию также имеют ценность
Обоснование должно быть продлено даже после трудовой жизни.
Два дополнительных года выхода на пенсию не приносят дохода от заработной платы и не увеличивают ВВП. Тем не менее, они составляют два года доступного времени.
Таким образом, французская модель не только превращает часть произведенного богатства в здравоохранение, образование или коллективную пенсию. Это также превращает часть его в нерабочее время.
Это измерение сложно монетизировать. Сколько стоит час отдыха? Должна ли она оцениваться по почасовой оплате труда, по его части или по индивидуальным предпочтениям?
Универсального ответа нет.
Именно поэтому было бы излишним механически продолжать наши расчеты и говорить, что после оценки времени американское преимущество составит всего 5%, или что оно исчезнет полностью.
Данные не позволяют такой точности.
С другой стороны, они показывают, что только сравнение доходов обязательно переоценивает разрыв в уровне благосостояния, когда одна из двух стран работает значительно больше.
Две модели, а не соотношение трех к одному
Первоначальное сравнение показало что-то очень простое: $7300 против примерно $2200.
После изучения практически каждый элемент этого сравнения должен быть исправлен.
7300 долларов – это доход до налогообложения всего домохозяйства США. После налогообложения они составляют $6338. Примерно 2 200 евро по-французски не соответствуют доходам домохозяйства, а соответствуют единице потребления после перераспределения. В этом случае необходимо устранить разницу в ценах и учитывать стоимость государственных и социальных услуг, получаемых в каждой стране.
На данном этапе среднее преимущество США больше в диапазоне 34-44% по выбранному показателю, чем в 227%, подразумеваемом начальным сравнением.
И эти 34-44% по-прежнему являются средними в гораздо более неравном американском обществе.
Наконец, американцы работают около 20% сверхурочных в год и, по прогнозам ОЭСР, работают дольше, чтобы получить менее щедрую обязательную пенсию, за исключением того, чтобы дополнить ее личными сбережениями.
По сравнению с рабочим временем наши упражнения уменьшают преимущество США20% от фактического потребленияи о11% для скорректированного располагаемого доходаЭти порядки величины не являются официальной мерой благополучия, но они показывают, как меняется восприятие разницы, когда время входит в расчет.
Вердикт: реальное число, ложное сравнение
Американские семьи богаче французских. Их располагаемый доход и материальное потребление остаются выше даже после корректировки стоимости жизни и с учетом государственных услуг.
Таким образом, относительное противостояние Франции Соединенным Штатам является экономической реальностью, которую было бы в равной степени обманчиво отрицать.
Но 7300 долларов в месяц не показывают, что американское домохозяйство в три раза превышает уровень жизни французского домохозяйства.
Они измеряют доход до налогообложения всего американского домохозяйства.
Действительно интересное сравнение противопоставляет два экономических арбитража. Соединенные Штаты обеспечивают больший доход и потребление за счет более высокого рабочего времени, более длительной карьеры, более сильного неравенства и большей индивидуализации определенных социальных рисков. Франция обеспечивает меньше материального потребления, но превращает больше богатства в коллективную защиту, выход на пенсию и отпуск.
Переход от валовых показателей к сопоставимым дает указание на величину коррекции: первоначальное впечатление об американском преимуществе более 200 % падает примерно до 34-44% при использовании ГЧП и учете социальных услуг. Средний разрыв в домохозяйствах, вероятно, ниже из-за американского неравенства. И когда эти средние показатели связаны с дифференциалом рабочего времени, порядок величины падает примерно на 11-20% в зависимости от используемой меры, прежде чем даже дать значение дополнительным пенсионным годам и досугу.
Другими словами, разрыв существует. Но это гораздо менее впечатляющий показатель, чем 7300 долларов.