

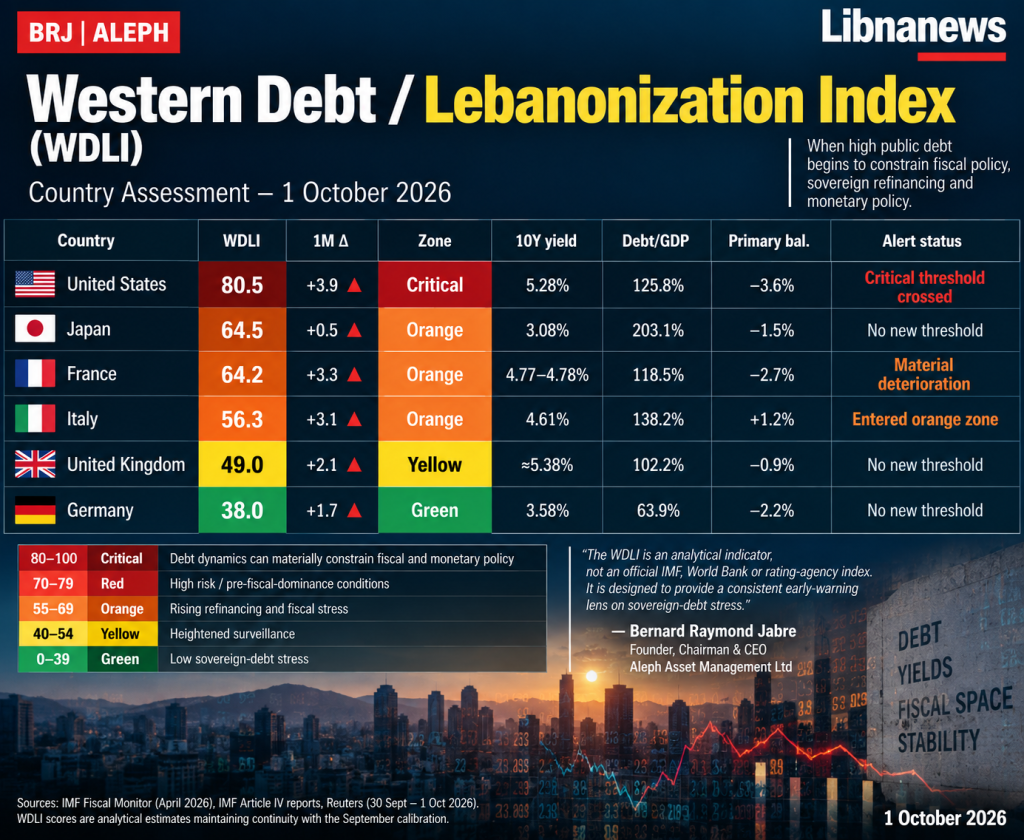
Индекс западного долга/ливанизации (WDLI)
Определение и оценка страны — 1 октября 2026 года
| Исполнительное резюме.WDLI – это аналитический индекс стресса 0-100, предназначенный для отслеживания того, когда высокий государственный долг начинает ограничивать фискальную политику, суверенное рефинансирование и, в конечном счете, денежно-кредитную политику. На 1 октября 2026 года США являются единственной страной в критической зоне, Франция и Япония находятся в верхней оранжевой зоне, Италия вновь вошла в оранжевую зону, Великобритания остается под усиленным наблюдением, а Германия остается наименее напряженной из шести экономик. Общее ухудшение в сентябре произошло в основном из-за резко более высоких долгосрочных суверенных доходов. |
1.Что такое WDLI?
Индекс западного долга/ливанизации (WDLI) является составным аналитическим индикатором, который оценивает стресс суверенного долга от 0 до 100. Это не официальный индекс МВФ, Всемирного банка или рейтингового агентства. Основополагающие макро-фискальные входы являются общедоступными данными; структура оценки представляет собой аналитическую конструкцию, предназначенную для обеспечения последовательной линзы раннего предупреждения.
Слово «ливанизация» используется здесь как механизм, а не как утверждение, что западные экономики будут копировать Ливан. В нем описывается прогресс, при котором постоянный первичный дефицит, высокий уровень задолженности, большие потребности в рефинансировании и растущие процентные расходы могут постепенно сокращать бюджетное пространство и усиливать давление на центральный банк, чтобы он учитывал устойчивость государственного долга.
Основные переменные
Долг/ВВП:размер существующего государственного долга.
• Первичный баланс:дополняет ли правительство долг еще до выплаты процентов.
• Валовые потребности в финансировании (GFN):дефицит плюс долг, который должен быть рефинансирован; ключевая мера риска опрокидывания.
• Бремя процентов:объем финансовых ресурсов, поглощаемых обслуживанием долга.
• Предельная суверенная доходность:ставка, по которой оцениваются новые долгосрочные заимствования.
Номинальный рост ВВП и r-g:соотношение между процентной ставкой по долгу (r) и номинальным экономическим ростом (g).
Динамика долга ≈ Первичный дефицит + (r − g) × Долг/ВВП
Как читать счет
| Счет WDLI | Зона | Толкование |
| 0-39 | Зеленый | Низкий суверенный долговой стресс |
| 40-54 | Желтый | Усиленное наблюдение |
| 55-69 | Оранжевый | Рост рефинансирования и фискальный стресс |
| 70-79 | Красный | Высокий риск / условия до финансового доминирования |
| 80-100 | Критический | Динамика долга может существенно ограничить фискальную и денежно-кредитную политику |
Риск опрокидывания – это опасность того, что просроченный долг должен быть рефинансирован по гораздо более высоким ставкам или в менее благоприятных рыночных условиях. Финансовое доминирование является более продвинутым состоянием, при котором масштабы и стоимость государственного долга становятся важным сдерживающим фактором денежно-кредитной политики. WDLI предназначен для определения перехода к этим условиям до полного суверенного кризиса.
2. WDLI snapshot — 1 октября 2026
| Страна | ВДЛИ | 1M Δ | Зона | 10-кратный доход | Долг/ВВП | Первичный бальзам. | Состояние оповещения |
| Соединенные Штаты | 80,5 | +3,9 | Критический | 5,28% | 125,8% | -3,6% | Пересечен критический порог |
| Япония | 64,5 | +0,5 | Оранжевый | 3,08% | 203,1% | – 1,5% | Нет нового порога |
| Франция | 64.2.2 | 3,3 | Оранжевый | 4,77–4,78% | 118,5% | -2,7% | Износ материалов |
| Италия | 56,3 | +3.1 | Оранжевый | 4,61% | 138,2% | +1,2% | Вход в оранжевую зону |
| Соединенное Королевство | 49,0 | +2.1 | Желтый | ≈5,38% | 102,2% | -0,9% | Без зоны пересечения |
| Германия | 38,0 | +1,7 | Зеленый | 3,58% | 63,9% | -2,2% | Без зоны пересечения |
Примечание к данным: показатели долга и первичного баланса составляют 2026 оценок/прогнозов из последних доступных страновых отчетов МВФ; доходность рынка составляет около 29 сентября-1 октября 2026 года. Оценки WDLI являются аналитическими оценками, сохраняющими преемственность с сентябрьской калибровкой, а не официальной статистикой.
США — WDLI 80.5
Соединенные Штаты являются самым явным ухудшением ситуации в шести странах. Доходность 10-летнего казначейства выросла примерно до 5,28% после достижения примерно 5,31%, в то время как МВФ прогнозирует общий государственный валовой долг около 125,8% ВВП и первичный дефицит около 3,6% ВВП в 2026 году. Сочетание большого запаса долга, постоянного первичного дефицита, большей зависимости от более короткой даты выпуска и резкого роста предельных затрат на финансирование повышает чувствительность к опрокидыванию. Анализ долговой устойчивости МВФ в США явно подчеркивает большие требования к валовому финансированию и подверженность рискам функционирования рынка и рефинансирования. Таким образом, WDLI движется выше 80, критического порога. Финансовое доминирование не является текущим институциональным фактом, но фискальное ограничение денежно-кредитной политики становится существенно более актуальным.
Франция — WDLI 64.2 Orange
Франция демонстрирует одно из самых быстрых ухудшений в Европе. 10-летний OAT вырос примерно до 4,77-4,78% в конце сентября, с распространением по немецкому Бунду около 120 базисных пунктов. Прогнозы МВФ ставят валовой государственный долг около 118,5% ВВП в 2026 году и первичный баланс около -2,7% ВВП. Поэтому проблема заключается не только в долговых запасах: это сочетание постоянного первичного дефицита, слабого номинального роста, роста процентных расходов и существенно более высокой премии за риск. Франция не преодолела красный порог WDLI, но сентябрьское ухудшение достаточно велико, чтобы оправдать явную тревогу. Риск опрокидывания остается управляемым, но каждый год рефинансирования при более высокой доходности ОАТ постепенно увеличивает бремя бюджетных процентов.
Япония: WDLI 64.5 Orange
Япония остается структурно уязвимой из-за чрезвычайного размера ее государственного долга. Пересмотренная сопоставимая мера МВФ ставит валовые государственные обязательства примерно на 203% ВВП в 2026 году, в то время как 10-летний JGB вырос примерно до 3,08%. Япония по-прежнему извлекает выгоду из большой базы внутренних инвесторов, давней финансовой глубины и относительно низкой средней процентной ставки по существующим долговым запасам. Основная опасность, таким образом, заключается в медленном опрокидывании: по мере созревания долга с очень низким купоном он заменяется долгом с существенно более высокой доходностью. Сентябрьский рост является скромным, поэтому нет нового предупреждения, но среднесрочный риск финансового доминирования остается значимым, потому что Банк Японии должен нормализовать политику против исключительно крупных акций суверенного долга.
Италия – WDLI 56.3 Orange
Италия перешла в оранжевую зону WDLI. 10-летний BTP завершился в сентябре примерно на 4,61%, в то время как государственный долг прогнозируется на уровне 138,2% ВВП. Важным смягчающим фактором является положительный первичный баланс Италии, оцениваемый примерно в +1,2% ВВП в 2026 году, что отличает ее от Франции и США. Это означает, что текущий риск в первую очередь связан с затратами на рефинансирование, а не с неконтролируемым первичным дефицитом. При среднем сроке погашения долга около семи лет более высокая рыночная доходность передается постепенно, а не сразу. Таким образом, пересечение оранжевой зоны является предупреждением, но не сигналом о неизбежном долговом кризисе.
Великобритания — WDLI 49.0 | Желтый
Великобритания остается ниже оранжевого порога, но затраты на финансирование высоки. Доходность десятилетнего позолочения составляет около 5,38%, а в конце сентября аукцион оценил 10-летний долг с самой высокой доходностью за последние десятилетия. Общий государственный валовой долг прогнозируется около 102% ВВП в 2016/27 финансовом году. Ключевой защитой Великобритании является структура долга: относительно длительный средний срок погашения замедляет прохождение текущей доходности к эффективной процентной ставке. Таким образом, риск представляет собой длительную эрозию фискального пространства, а не немедленное опрокидывание. Новое предупреждение WDLI в этом месяце не срабатывает.
Германия – WDLI 38.0
Германия остается наименее напряженной страной в группе. Доходность 10-летнего Бунда выросла примерно до 3,58%, но соотношение долга остается сравнительно низким и составляет около 64% ВВП в 2026 году. Германия имеет первичный дефицит по мере того, как фискальная политика расширяется за счет инвестиций в оборону и государственные инвестиции, но ее стартовая долговая позиция дает ей значительно больше возможностей, чем другим странам в выборке. Продажа облигаций в сентябре повышает затраты на финансирование, но ни риск опрокидывания, ни фискальное доминирование в настоящее время не близки к уровням, подразумеваемым более высокими зонами WDLI. Никаких предупреждений.
3 Общая интерпретация
Ухудшение ситуации в сентябре 2026 года важно, потому что оно все чаще является проблемой цены долга, а не только проблемой долговых обязательств. На основных развитых рынках долгосрочная доходность резко возросла. Когда это происходит наряду с высоким долгом и постоянным первичным дефицитом, стоимость рефинансирования начинает мигрировать с финансовых рынков в государственный бюджет. WDLI предназначен для измерения этой миграции.
| Предупреждения на 1 октября 2026 года:США — критическая зона пересечения выше 80. Италия — вход в оранжевую зону выше 55. Франция — нет пересечения зоны, но ухудшение урожайности и премия за риск достаточно велики, чтобы гарантировать предупреждение об ухудшении состояния. Никакого нового предупреждения для Японии, Великобритании или Германии. |
Источники и методологическая записка
• International Monetary Fund, Fiscal Monitor, April 2026 — «Fiscal Policy under Pressure: High Debt, Rising Risks», including Table A23 on structural fiscal indicators and gross financing needs.
• Доклады стран по статье IV МВФ 2026 для Соединенных Штатов, Франции, Японии, Италии и Соединенного Королевства; доклад по стране по статье IV МВФ 2025 для Германии, опубликованный в феврале 2026 года.
Отчетность рынка облигаций Reuters, 30 сентября-1 октября 2026 года, для глобальной суверенной распродажи и доходности по ориентирам США / Японии.
Европейские наблюдения за суверенным рынком около 30 сентября 2026 года, включая французскую OAT, немецкий Bund, итальянскую BTP и британскую позолоту.
Оценки WDLI являются аналитическим синтезом. Поскольку оценочные веса не являются официальным статистическим стандартом, их следует интерпретировать как последовательную систему мониторинга, а не как измеренные вероятности дефолта.
Бернард Рэймонд Джабре
Основатель, председатель и генеральный директор Aleph Asset Management Ltd
Финансовый аналитик, риск-менеджер, специалист по рыночному циклу
bjabre@aleph.bz
WDLI — Аналитическая структура | 1 октября 2026
Подготовлено для целей аналитического мониторинга

Комментарии