

Почему банкротство некоторых банков не означает исчезновение вкладов — и почему восстановление экономики может ускорить их восстановление
С 2019 года ливанские дебаты оказались в ловушке уравнения, которое кажется простым: если банки падают, вклады падают вместе с ними. Поэтому банки должны быть защищены для защиты сбережений. Семь лет спустя это уравнение опровергает факты. Банки были сохранены, их лицензии были сохранены, и большинство структур собственности остались на месте, но значительная часть старых долларовых депозитов все еще не находится в свободном доступе. Поэтому Ливан спас институты, не восстановив банковскую функцию, которая сначала заинтересовала вкладчика: распоряжаться своими деньгами.
Возможно, проблема в том, что мы продолжаем задавать неправильный вопрос. Банк, банковская система и депозиты не одно и то же. Банк является компанией, принадлежащей акционерам. Депозит – это требование клиента к этому бизнесу. Банковская система – это экономическая инфраструктура: она обеспечивает платежи, собирает сбережения, подбирает проекты и превращает эти сбережения в кредит. Поэтому сохранение конкретного банка само по себе не является экономической целью. Сохранение финансовых функций, необходимых для экономики, да.
Тогда реальный вопрос становится гораздо более неудобным: должны ли все банки в 2019 году искусственно поддерживаться или признать, что некоторые из них исчезнут, если они максимизируют то, что вкладчики восстановят, рециркулируют кредит и восстановят достаточно сильный рост, чтобы увеличить способность к погашению? Арбитраж больше не может быть между банкротством банков и защитой вкладов. Именно между сохранением вчерашнего банковского капитала и созданием богатства позволит завтра погасить вкладчики.
Обзор кризиса
По состоянию на июль 2026 года коммерческие банки по-прежнему имеют депозиты резидентов в иностранной валюте на сумму около 62,6 млрд долларов США и депозиты нерезидентов в иностранной валюте на сумму 21,2 млрд долларов США, что близко к 83,8 млрд долларов США в общей сложности, если данные Банка Ливана будут конвертированы в учетную ставку в размере 89 500 фунтов стерлингов за доллар. В сейфах нет долларов. Они представляют собой ответственность: что банки по-прежнему должны своим клиентам.
С другой стороны, банки имеют около $75,2 млрд депозитов с BDL по той же ставке. Было бы неправильно механически выражать эти две цифры в эквивалентных выражениях: требование по BDL n-a не является ни тем же сроком погашения, ни той же ликвидностью, ни обязательно той же экономической стоимостью, что и доллар, причитающийся вкладчику. Но порядок величины указывает, где находится сердце проблемы. Огромная часть ресурсов, собранных у клиентов, была сосредоточена в центральном банке.
Эта концентрация не возникла с кризисом. По состоянию на 2019 год МВФ отметил, что примерно 55% банковских активов состояли из инвестиций BDL и еще 14% государственных ценных бумаг. Таким образом, почти 69% активов сектора были подвержены воздействию государственного сектора. Банковская система постепенно отошла от своей традиционной профессии — превратить сбережения в кредиты для бизнеса и домашних хозяйств — чтобы стать в значительной степени зависимой от доходов правительства и центрального банка.
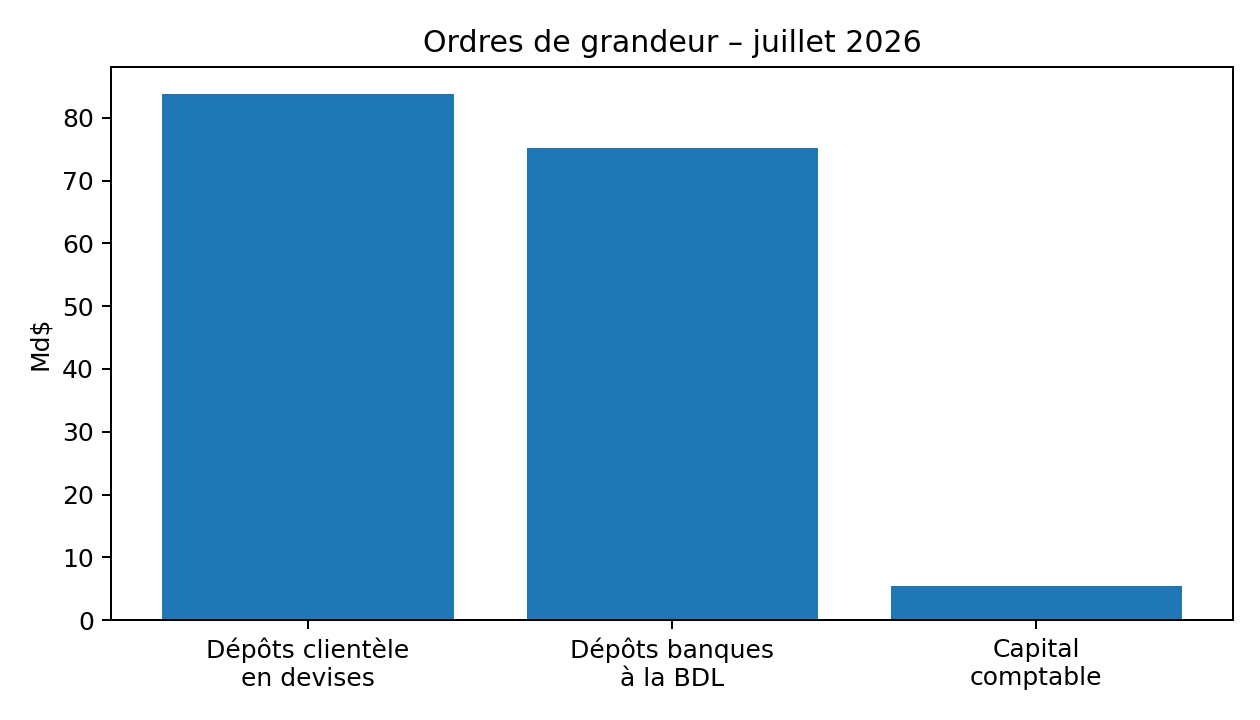
Рисунок 1 — Данные BDL, июль 2026. Конверсия в стоимость книги 89 500 LL/$.
| Показатель | Сумма | Экономическое чтение |
| Депозиты резидентов в иностранной валюте | $62,6 млрд | Обязательства перед резидентами |
| Депозиты нерезидентов в иностранной валюте | 21,2 миллиарда долларов | Обязательства перед нерезидентами |
| Общие депозиты клиентов в иностранной валюте | $83,8 млрд | Номинальные запасы, учитываемые в качестве обязательств |
| Банковские депозиты в BDL | $75,2 млрд | Номинальный актив оценивается экономически |
| Консолидированный бухгалтерский капитал | $5,38 млрд | Первый слой поглощения потерь |
| Финансовый разрыв, упомянутый в 2026 году | $70 млрд | О порядке величины сообщили в конце сентября 2026 года |
Неликвидность и неплатежеспособность: два понятия, которые обсуждаются
Банк может быть неликвидным, оставаясь платежеспособным. Он может владеть активами хорошего качества на 10 миллиардов долларов, но в долгосрочной перспективе столкнется с 9 миллиардами долгов. Если несколько миллиардов депозитов требуются немедленно, у него может отсутствовать наличность без отрицательного чистого богатства. Проблема заключается в сроках: активы существуют, но не могут быть быстро преобразованы в валюту.
Неплатежеспособность бывает разной. Если 10 миллиардов активов стоят всего 7 миллиардов в экономическом выражении по сравнению с 9 миллиардами обязательств, чистая стоимость становится 2 миллиардами отрицательных. Время ничего не решает. потеря уже существует; Задержалось только его бухгалтерское признание. Затем необходимо определить, кто поглощает, начиная с капитала.
Именно в этом и заключается проблема Ливана. Банки продолжают публиковать балансы, в которых их собственные средства остаются положительными. В конце июня 2026 года акции Bank Audi составили около $1,15 млрд, в первом квартале у BLOM было около 1,46 млрд, и Byblos также продолжал публиковать положительный капитал. Поэтому сегодня нельзя юридически утверждать, что каждый из этих банков неплатежеспособен. Но эти цифры пока не дают ответа на фундаментальный вопрос: насколько велика стоимость ливанских активов, записанных перед этими собственными фондами, и в частности долг перед Банком Ливана?
Банк Audi является ярким примером искажения банковской профессии. В конце первой половины 2025 года у него было около 12,7 млрд долларов в депозитах клиентов, но менее 1 млрд долларов в чистых кредитах клиентов, что составляет всего 7,6%. При этом его ликвидность и балансы с центральными банками были близки к $9,7 млрд. Другими словами, основная часть баланса больше не была банком, собирающим 100 для кредитования 60 или 70 для экономики: частный кредит был больше, чем фракция.
БЛОМ имеет ту же аномалию в сопоставимых пропорциях. В первом квартале 2026 года группа имела около 15,9 млрд долларов депозитов всего за 1,12 млрд долларов, или всего 7% депозитов. Тем не менее, банк все еще выпустил 1,46 миллиарда долларов в виде собственного капитала. Эти собственные средства существуют в бухгалтерском учете, но их конечная экономическая стоимость обязательно зависит от того, сколько будут стоить ливанские активы после признания и распределения финансового разрыва. Сам БЛОМ заявляет, что отсутствие окончательного финансового плана затрудняет полную оценку воздействия кризиса на его финансовую отчетность.
Случай с Библосом приводит к такому же наблюдению осторожности. Его опубликованные счета продолжают демонстрировать положительный капитал, но преобладающая доля его активов остается наличными и балансами с центральными банками. По итогам июня 2025 года эта статья составила примерно £829,909 млрд, тогда как чистые потребительские кредиты составили лишь около $47,960 млрд. Опять же, это уже не классический баланс банка, основным бизнесом которого было бы превращение депозитов в продуктивные кредиты.
Эти примеры не позволяют отдельным постановлениям о том, что банк Audi, BLOM или Byblos сегодня имеют отрицательную чистую стоимость. Они показывают нечто более важное:их опубликованные коэффициенты платежеспособности по-прежнему основаны на оценках, которые не являются окончательным признанием потерь системы.Именно по этой причине необходима подлинная оценка качества активов банка банком. В то время как экономическая стоимость претензий BDL значительно ниже их балансовой стоимости, несколько миллиардов долларов капитала могут исчезнуть очень быстро.
На отраслевом уровне расчет уже дает представление о проблеме. Коммерческие банки имеют депозиты в размере около 75 миллиардов долларов США с BDL только на сумму около 5,4 миллиарда долларов США в консолидированный бухгалтерский капитал. Средняя амортизация только 10 процентов этого долга составит примерно 7,5 миллиарда долларов, что больше, чем текущий общий капитал банка. Этот расчет не доказывает, что все банки являются неплатежеспособными в одинаковых пропорциях; он показывает, почему невозможно узнать их истинную платежеспособность, прежде чем признать экономическую стоимость их активов.
Но для неликвидности больше даже не нужно делать симуляцию.Она видна.
С 2019 года банки не смогли вернуть своим клиентам старые долларовые вклады. Что еще более показательно, когда речь идет о постепенном возврате небольшой части этих вкладов по циркулярам 158 и 166, доллары предоставляют даже не коммерческие банки.
Банк Ливана признал его в мае 2026 года. Только за март выплаты по Циркулярам 158 и 166 составили $240,4 млн. Вклад коммерческих банков составил всего 28,36 млн т.е11,8% от общего числаТаким образом, BDL финансирует88,2%.
Наблюдение еще более интересно, если посмотреть на весь период. До конца марта 2026 года заявителям было возвращено $6,109 млрд по двум циркулярам. Из этой суммы 4,183 миллиарда долларов были профинансированы Банком Ливана68,46 %1.926 миллиардов, или31,54 %Финансируется коммерческими банками. Дисбаланс в последних платежах ухудшился.
BDL объясняет, что Циркуляры 158 и 166 теперь распространяют больше, чем другие2,5 миллиарда долларов в годи что эти платежи финансируются из минимальных резервов депонированных в нем коммерческих банков, которые он сам описывает как средства, принадлежащие «законно и фактически» вкладчикам. К концу марта 2026 года 578 770 вкладчиков воспользовались обоими устройствами, а 266 166 получили полный остаток со своего специального счета.
Это чрезвычайная экономическая ситуация. У вкладчика есть претензия к банку Audi, BLOM, Byblos или другому коммерческому банку. Но когда приходит время постепенно возвращать свои деньги, большая часть долларов больше не поступает непосредственно из собственной ликвидности его банка:банк Ливана в настоящее время обеспечивает большую часть выплат.
Таким образом, механизм раскрывает реальную цепочку кризиса. Вкладчик разместил свои доллары в своем банке. Банк разместил значительную его часть в БДЛ. Банк больше не может свободно возвращать депозит. Затем БДЛ постепенно возвращает часть сумм через циркуляры, опираясь, в частности, на обязательные инвестиции, которые сами банки сделали с ним.
Поэтому используется часть консолидированного баланса.
Это объясняет, почему представление Циркуляров 158 и 166 в качестве доказательства того, что банки постепенно возвращают своих клиентов, было бы заблуждением. Они фактически позволяют сотням тысяч претендентов вернуть доллары и играть важную социальную роль. Вместе с тем они демонстрируют сохраняющуюся слабость банковской ликвидности:если бы банки, как правило, были ликвидными, они не нуждались бы в центральном банке для финансирования почти девяти долларов из десяти текущих ежемесячных выплат, связанных с этими схемами.
Есть даже дополнительный парадокс. BDL постепенно использует ресурсы, такие как минимальные резервы, чтобы вернуть вкладчикам часть денег, вверенных ему банками. Этот механизм обеспечивает необходимую ликвидность для экономики, но не воссоздает разрушенное богатство. Он постепенно превращает фиксированный актив с центральным банком в наличные деньги, доставляемые вкладчику.
Вот почему различие между неликвидностью и неплатежеспособностью в Ливане становится гораздо менее теоретическим.Ликвидность уже видна: банки обычно не могут покрывать свои депозиты, и BDL обеспечивает большую часть выплат, организованных циркулярами. Неплатежеспособность, однако, появится окончательно по отдельности, как только будет признана реальная экономическая стоимость активов, включая требования к BDL.
И именно в этот момент реструктуризация банка не может продолжать оттеснять.
10% скидки уже достаточно, чтобы превысить весь бухгалтерский капитал
Счета консолидированного капитала коммерческих банков к июлю 2026 года достигли примерно $5,38 млрд. В лице этого капитала есть около $75,2 млрд в депозитах с BDL. Это соотношение таково, что относительно низкая амортизация этого актива теоретически была бы достаточной для поглощения всего бухгалтерского капитала.
Иллюстративная скидка в 10% будет означать около 7,5 млрд долларов убытков, что уже превышает 5,4 млрд. При 20% теоретический убыток составит около $15,0 млрд; при 30% – 22,6 млрд; при 50% – почти 37,6 млрд. Эти расчеты не являются оценкой окончательных потерь. Настоящий обзор качества активов должен исследовать характер активов, их срок погашения, их гарантии и все обязательства. Тем не менее, они показывают крайнюю чувствительность капитала к экономической стоимости претензии на BDL.
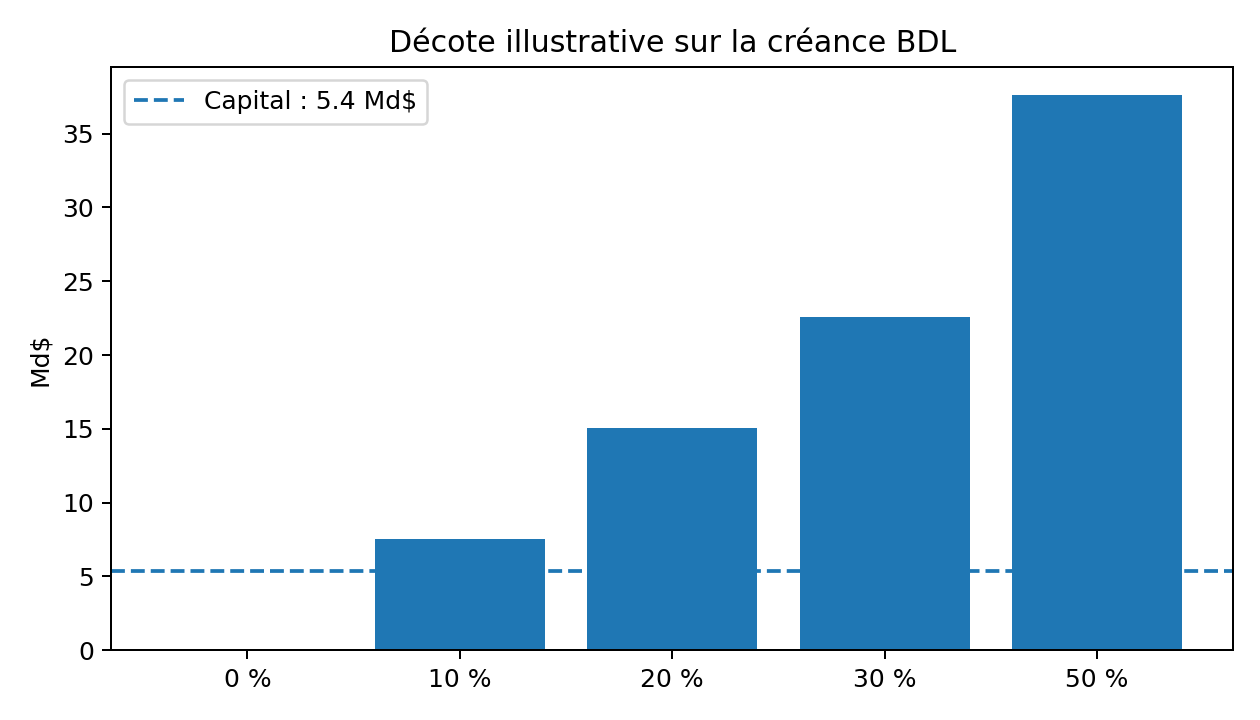
Рисунок 2 — Иллюстрация моделирования. Это не оценка окончательных потерь.
| Иллюстративная стрижка | Теоретическая потеря | Соотношение капитала |
| % % | $0,0 млрд | – |
| 10% | $7,5 млрд | 1.4 × |
| 20% | $15 млрд | 2.8 × |
| 30% | $22,6 млрд | 4.2 × |
| 50% | $37,6 млрд | 7.0 × |
Капитал теряется перед депозитами
Акционер не является вкладчиком. Он владеет компанией и принимает на себя ведущий риск в обмен на право на остаточные прибыли. Когда банк зарабатывает деньги, он получает дивиденды и оценку своего участия. Когда возникают убытки, механизм должен действовать в другом направлении: капитал поглощает убытки перед кредиторами более высокого ранга.
МВФ подтвердил этот принцип в сентябре 2026 года: иерархия требований должна соблюдаться, и ни один вкладчик не должен поглощать убытки перед акционерами и младшими кредиторами. Это не гарантирует, что все депозиты будут возвращены на 100%. Это означает, что мы не можем начать с уменьшения требования вкладчика, чтобы сохранить стоимость владельца банка.
Поэтому реальная реструктуризация ставит вопрос о собственности. Если после переоценки активов банк имеет отрицательный экономический капитал, бывшие акционеры могут быть полностью разбавлены. Новые инвесторы могут взять под контроль. Может произойти слияние. Здоровые активы могут быть переданы в ретрансляционный банк, а активы деградируют до структуры разрешения. В крайнем случае банк может быть ликвидирован. Затем исчезает ценность компании для ее владельца, а не автоматически претензия заявителя.
Это также позволяет понять сопротивление реструктуризации. Любое противодействие конкретному плану не обязательно является саботажем: план может быть технически плохим, перераспределять убытки налогоплательщику или неправильно защищать вкладчиков. Но есть явный конфликт интересов. Для заявителя отсрочка реструктуризации означает более длительное ожидание и потенциальную стоимость. Для акционера банка, капитал которого может быть сведен к нулю, задержка с признанием убытков сохраняет один вариант: остаться владельцем актива, который в противном случае мог бы избежать его.
Банк может исчезнуть без депозита
Ликвидация банка не сжигает его баланс. Здания все еще существуют, кредиты предприятиям и домашним хозяйствам продолжают существовать, участие может быть продано, внешние активы могут быть возвращены, а требования к BDL остаются дебиторской задолженностью, даже если их стоимость должна быть переоценена. Процедура разрешения используется именно для того, чтобы отделить все еще жизнеспособное от того, что больше не жизнеспособно, а затем организовать распределение имеющихся активов в соответствии с данной иерархией. Таким образом, банкротство банковской компании и потеря депозита – это два разных события.
Именно поэтому современные системы банковского разрешения имеют несколько инструментов для защиты вкладчиков, не обязательно спасая акционеров банка. Проще всего перевести депозиты, сопровождаемые достаточным количеством активов, в другой солидный банк. Для клиента может измениться название банка, бывшие акционеры, возможно, потеряли все, но счет продолжает существовать в новом заведении. Другой возможностью является создание мостового банка, который временно капитализируется и отвечает за прием депозитов и основных видов деятельности, в то время как активы бывшего банка ликвидируются или реструктурируются.
В то же время самые сложные активы для восстановления могут быть изолированы в структуре управления, иногда называемой плохим банком. Эта структура, например, сохраняет долгосрочную дебиторскую задолженность, собственный капитал, недвижимость или дебиторскую задолженность от других учреждений и реализует их постепенно, а не продает их сразу по сломанным ценам. Взысканные за эти годы суммы увеличивают то, что можно распределить между кредиторами старого банка. Поэтому ликвидация не обязательно предполагает принудительную продажу всех активов в течение нескольких недель.
К этому обычно добавляется депозитная гарантия. С 1967 года в Ливане действует учреждение по гарантированию банковских вкладов — Национальное учреждение по гарантированию вкладов. Проблема в том, что ливанская гарантия исторически была рассчитана на разовое банкротство банка, а не на системный кризис, в котором одновременно страдают практически весь банковский сектор и центральный банк. Ни один достаточно капитализированный гарантийный фонд не может вернуть несколько десятков миллиардов долларов. Это не делает принцип ненужным: это означает, что он должен быть интегрирован в гораздо более широкую резолюцию.
Таким образом, защита вкладчиков может осуществляться поэтапно. Небольшие депозиты могут получить выгоду от усиленной защиты или приоритетного возмещения; капитал акционеров поглощается до депозитов в соответствии с иерархией требований; доступные активы банка восстанавливаются; здоровые депозиты и активы могут быть переданы жизнеспособному учреждению; долгосрочные активы продолжают производить выплаты; Наконец, со стороны обязательства, которое не может быть немедленно покрыто, могут быть выданы долгосрочные требования, а не немедленно обнаружен постоянный убыток.
Последнее различие очень важно. Вкладчик с $500 000 в ликвидированном банке не обязательно сталкивается с бинарным выбором между немедленной выплатой $500 000 или потерей всего. Он может, согласно окончательно принятому механизму, быстро взыскать первую партию, сохранить задолженность по структуре урегулирования по второй части и, возможно, получить финансовый инструмент, соответствующий остатку. Экономическая ценность этих различных компонентов, очевидно, будет зависеть от их зрелости, доходности, гарантии и качества активов.
Именно поэтому необходимо должным образом понять вопрос о 100 000 долларов США, который является центральным для проектов Ливана по возвращению депозитов. Защита до 100 000 долларов не обязательно означает, что все вышеперечисленное должно быть стерто. Порог может определять сумму, получающую выгоду от более быстрого погашения или специальной защиты, в то время как остальная часть остается долгом, погашение которого будет зависеть от возвращенных активов и будущих потоков. Консолидация гарантии приоритета и абсолютного потолка восстановления будет равносильна рассмотрению актива, который все еще может производить стоимость в течение 10 или 20 лет.
Наконец, существует еще более фундаментальный механизм защиты:иерархия потерьПрежде чем просить вкладчика отказаться от части своего требования, необходимо определить, что осталось от капитала банка и подведомственных ему инструментов. МВФ настаивает на этом в деле Ливана: акционеры и младшие кредиторы должны поглощать убытки до вкладчиков. Поэтому защита заявителя начинается не с государственной субсидии, а с нормального применения финансовой иерархии.
Эта иерархия также помогает избежать особо опасной ошибки: массово использовать государственные деньги для сохранения вкладов и акционеров одновременно. Государство может потенциально вмешаться в систему, в которой финансовая стабильность так необходима, но государственная рекапитализация, которая поддерживает частный капитал, будет означать передачу убытков налогоплательщикам. Налогоплательщиками в значительной степени являются те же домохозяйства и предприятия, которые должны быть защищены. потеря не исчезла бы; Она просто изменила свой баланс.
Поэтому мы должны различатьзащитить заявителяинемедленно гарантировать каждый доллар каждого депозита государственными деньгамиЭто не те же самые политики. Защита вкладчика заключается в максимизации стоимости, которую он будет восстанавливать, последовательно используя банковский капитал, возмещаемые активы, механизмы урегулирования, гарантию вкладов и будущие потоки. Гарантирование государством всех депозитов без разбора может создать огромный государственный долг и поставить под угрозу будущий рост, который должен способствовать именно их погашению.
С 2019 года Ливан сделал почти противоположное. Он держал банки при обездвиживании вкладов. Знаки сохранились, но основная функция депозита — возможность распоряжаться своими деньгами — была глубоко изменена. Семь лет спустя этот опыт показывает, что юридическое предотвращение исчезновения банка не обязательно защищает его вкладчика.
Истинное банковское решение принимает противоположный принцип:банк может умереть, его акционеры могут потерять свой капитал, но депозит должен быть защищен всеми доступными активами и механизмамиИменно потому, что судьба банка может быть отделена от судьбы его вкладчика, исчезновение некоторых ливанских учреждений больше не должно рассматриваться как синоним исчезновения сбережений.
Миллиарды капитала на бумаге, но сколько реального капитала?
Наконец, существует фундаментальное различие между бухгалтерским или номинальным капиталом банка и его реальным экономическим капиталом. Это, вероятно, является одним из ключей к пониманию того, почему ливанские банки могут продолжать публиковать положительный капитал, в то время как вопрос их платежеспособности остается полным. Номинальный капитал по существу является результатом бухгалтерского вычитания: активы, зарегистрированные на балансе за вычетом обязательств. Реальный капитал зависит от того, действительно ли эти активы стоят, принимая во внимание их риск, ликвидность, зрелость и вероятность того, что они будут фактически возвращены.
Возьмем банк с активами в 10 миллиардов долларов, обязательствами в 9 миллиардов долларов и миллиардом акций. Положительным является его капитал: миллиард. Но предположим, что два миллиарда его активов состоят из долгов, реальная экономическая стоимость которых составляет всего один миллиард. Скорректированный баланс содержит уже не 10 миллиардов активов, а 9 миллиардов. Миллиардный капитал исчез. Если эти активы, наконец, стоят всего 800 миллионов, экономический капитал становится 200 миллионов отрицательным, в то время как, пока амортизация не будет признана на счетах, банк может продолжать иметь один миллиард собственных средств.
Именно по этой причине данные, опубликованные ливанскими банками, должны обрабатываться с большой осторожностью. У банка Audi может быть более одного миллиарда долларов собственного капитала, у BLOM около 1,5 миллиарда и у других учреждений положительный бухгалтерский капитал. Эти суммы значительны с юридической и бухгалтерской точки зрения, но они сами по себе не позволяют узнать реальную экономическую стоимость капитала. Это напрямую зависит от стоимости требований BDL, государственных ценных бумаг, других ливанских активов и различных обязательств на балансе.
Проблема возникает сразу при сравнении порядков величины. На отраслевом уровне, около5,4 млрд долларов в книжном капиталесмотреть$75 млрд вкладов и инвестиций в Банк ЛиванаЭто означает, что на капитал приходится только около 7% этой экспозиции. Средняя экономическая амортизация только 7-8 % от этой статьи теоретически была бы достаточной для поглощения всего бухгалтерского капитала в секторе, при прочих равных условиях. При 10%, как мы видели, потери составят около 7,5 млрд долларов, что уже больше, чем зарегистрированный капитал.
Вот где вся разница междуноминальный капитал и реальный капиталПервое можно увидеть в финансовой отчетности. Второй будет по-настоящему известен только после достоверной оценки качества активов и признания убытков. До тех пор, пока эта сделка не состоялась, утверждение, что банк владеет капиталом в 1 миллиард долларов, равносильно утверждению, что он владеет капиталом в 1 миллиард долларовбалансовая стоимость, содержащаяся в балансеЭто не обязательно то же самое, что иметь миллиард долларов чистого богатства, немедленно доступного для поглощения потерь.
Следует добавить еще одно различие:капитал и ликвидность не являются взаимозаменяемымиДаже если банк фактически владеет миллиардом долларов собственных экономических средств, это не означает, что он владеет миллиардом долларов наличных денег для оплаты своих вкладчиков. Капитал теоретически измеряет маржу между активами и обязательствами; ликвидность измеряет способность производить платежи, когда они становятся должными. В результате банк может одновременно демонстрировать положительный капитал и быть не в состоянии вернуть свои доллары своим клиентам.
Текущая работа Циркуляров 158 и 166 прекрасно иллюстрирует эту разницу. Крупные банки продолжают демонстрировать положительную динамику собственного капитала, но когда бывшие вкладчики постепенно возвращают часть своих долларов, большая часть выплат не финансируется за счет собственной ликвидности банков. В марте 2026 года вклад коммерческих банков в платежи, осуществляемые по двум циркулярам, представлял собой лишь около11,8%против88,2 процента для Банка ЛиванаВ результате мы можем иметь балансовый капитал на бумаге, не имея необходимой ликвидности для нормального выполнения наших обязательств перед вкладчиками.
Ситуация становится еще интереснее, когда задаешься вопросом о составе самого капитала. Банк может иметь миллиард долларов собственного капитала, потому что его активы содержат несколько миллиардов дебиторской задолженности, зарегистрированной в определенных ценных бумагах. Но если эти требования могут быть конвертированы только в новые доллары со значительной скидкой или в течение пятнадцати или двадцати лет, то текущая стоимость капитала обязательно отличается от его номинальной стоимости. Актив в размере 100 долларов США, подлежащий погашению за 20 лет, сегодня не стоит 100 долларов США, даже если должник в конечном итоге заплатит в полном объеме. Будущий поток должен быть обновлен.
Возьмем добровольный, простой пример. Долг в 100 долларов, погашенный за 20 лет, теперь стоит всего около 46 долларов, если используется ставка дисконтирования 4% в год. При 6 процентах его текущая стоимость составляет около 31 доллара. На уровне 8% он снизился примерно до $21. Это, очевидно, не означает, что 4%, 6% или 8% являются подходящими ставками для оценки ливанского долга; ставка будет зависеть от точного риска и характеристик инструмента. Пример показывает, почемуобещать 100 долларов через 20 лет экономически не эквивалентно сегодняшним 100 долларам.
Этот вопрос особенно важен для обсуждения задолженности БДЛ. Даже если бы было принято политическое решение, что они будут возмещены по 100% от их номинальной стоимости в течение очень длительного периода, это не означало бы, что они теперь стоят 100% от их лицевой стоимости. Их текущая экономическая стоимость будет ниже. Однако именно эта экономическая ценность, а не только номинальное обещание погашения, определяет истинный капитал банка.
Вот почему серьезный анализ качества активов может дать гораздо более серьезные результаты, чем текущая финансовая отчетность. Он не только спрашивает, сколько активов включено в баланс. Она спрашивает, сколько они действительно стоят. Банк с капиталом в 1 миллиард долларов может после переоценки сохранить только 300 миллионов. Другой может упасть до нуля. Треть может иметь отрицательную чистую стоимость и должна быть рекапитализирована или ликвидирована.
Таким образом, номинальный капитал защищает акционеров до полного признания убытков.Реальный экономический капитал определяет, владеют ли акционеры чем-то.
Это различие также обеспечивает гораздо лучшее понимание вопроса политики реструктуризации. Переоценка активов — это не просто бухгалтерская операция. Он может превратить официально капитализированный банк в экономически неплатежеспособный банк. Он может перевести участие семьи стоимостью в несколько сотен миллионов долларов в стоимость, близкую к нулю. Это может привести к рекапитализации, которая передаст контроль над банком новым инвесторам.
Именно поэтому битва за признание убытков также является битвой за будущее владение банковским сектором.
И она возвращается к вкладчику. Он не заинтересован в сохранении чисто номинального банковского капитала, если он задерживает признание убытков, блокирует реструктуризацию и препятствует возврату кредита. Его интерес заключается в том, чтобы активы оценивались честно, чтобы капитал, фактически доступный, поглощал его убытки и чтобы банки, у которых больше нет экономического капитала, были рекапитализированы или ликвидированы.
Поэтому настоящий тест заключается в том, чтобы не знать, сколько миллиардов собственных средств ливанские банки все еще имеют на своих счетах. Сколько из этих миллиардов останется, если все их активы будут оценены по их реальной экономической стоимости.
Только после этой операции мы можем действительно сказать, какие ливанские банки являются платежеспособными, какие должны быть рекапитализированы, а какие больше не являются платежеспособными.
Отверстие в 70 миллиардов против пяти миллиардов
Обсуждения 2026 года продолжают вызывать финансовый разрыв в размере около 70 миллиардов долларов, которые будут распределены между государством, БДЛ, банками и, согласно окончательно принятой системе, определенными категориями кредиторов. Сталкиваясь с таким порядком величины, книжный капитал банков, составляющий примерно 5,4 миллиарда долларов, кажется явно недостаточным.
Но эта недостаточность не является аргументом в защиту капитала. Сказать, что акционеры не могут покрыть 70 миллиардов убытков, не означает, что они не должны поглощать первые миллиарды, когда их банк неплатежеспособен. Именно капитал формирует первый уровень защиты кредиторов. Остальная часть должна быть обработана более широкой архитектурой: возмещаемые активы BDL, государственный потенциал, возможные долгосрочные претензии, восстановление активов, будущие потоки и механизмы разрешения.
Прежде всего, необходимо выйти из видения, в котором все банки идентичны. Некоторые могут иметь больше внешних активов, свежий капитал или акционеров, способных переводить деньги. Другие могут быть гораздо более несостоятельными. Хорошая реструктуризация — это не та, которая спасает всех одинаково. Именно он быстро определяет жизнеспособные учреждения, рекапитализирует те, которые могут быть, и позволяет другим исчезнуть.
Реальная цель – не спасение банков, а восстановление кредита
Спустя семь лет после 2019 года банковскую проблему Ливана уже нельзя рассматривать как простое следствие экономического коллапса. Он стал одним из основных механизмов передачи и одним из основных внутренних тормозов для восстановления. Современная экономика вряд ли сможет вернуться к устойчивому росту, когда ее банковская система перестанет выполнять свою посредническую функцию должным образом. Именно это и произошло в Ливане: банки по-прежнему существуют легально, но большая их часть оперирует балансами, по которым понесены старые убытки, а банковские кредиты экономике рухнули. Они выживают, но они больше не играют роль, которую банк обычно должен играть в создании роста.
Это то, что называется банком-зомби: учреждение, которое продолжает существовать, но баланс которого настолько хрупок, что он тратит большую часть своей энергии на собственное выживание, а не на финансирование экономики. Эта проблема значительно превышает интересы акционеров и вкладчиков. Когда банк перестает нормально кредитовать, прибыльная компания, желающая купить машину, открыть новый завод, увеличить свои запасы или финансировать свой экспорт, должна сама найти необходимый капитал. Отель, который хочет добавить пятьдесят номеров, должен иметь наличные. Домохозяйство, которое хочет купить дом, больше не может полагаться на кредитный рынок недвижимости. МСП с хорошим проектом, но недостаточным капиталом, возможно, просто не смогут его реализовать.
Результатом является экономика, в которой инвестиции во многом зависят от уже накопленного богатства. Тот, кто владеет долларами, может инвестировать; кто владеет только одним прибыльным проектом, но нуждается в кредите, остается заблокированным. Это прямо противоположно тому, что должна позволить эффективная финансовая система. Экономическая роль банка заключается именно в переводе капитала тех, кто имеет временные сбережения, на тех, кто может использовать его продуктивно. Когда этот механизм исчезает, исчезают не только кредиты: никогда не появляются инвестиции, предприятия, рабочие места и будущее производство.
Эта ситуация также помогает объяснить, почему восстановление в некоторых ливанских секторах может сосуществовать с экономикой, которая остается глубоко ограниченной. Поток долларов, потребление существует, туризм и диаспорные трансферты приносят иностранную валюту, некоторые компании инвестируют в собственные средства, но механизм систематического превращения этой экономии в производительный капитал остается очень слабым. Экономика больше работает на деньги и самофинансирование. Она может выжить таким образом. Она может даже испытывать отскоки. Гораздо сложнее найти реальную динамику накопления капитала.
Именно здесь стоимость банков-зомби становится значительной. Компания, которая сейчас отказывается от инвестиций в размере 1 миллиона долларов, не только теряет 1 миллион долларов в этом году. Она также отказывается от производства, которое эти инвестиции могли бы произвести в следующем году, от заработной платы, от покупок, сделанных другими компаниями, от будущей прибыли, возможного экспорта и соответствующих налогов. Часть этих доходов была бы потреблена или реинвестирована в свою очередь. Поэтому первоначальная потеря распространяется со временем. Это потенциальная проблема роста, а не только банковская ликвидность.
Мы понимаем, почему искусственное поддержание неплатежеспособных банков может стать намного дороже, чем их ликвидация. Их исчезновение сразу же свидетельствует о потере, которая уже существует. Их поддержание просто позволяет не видеть его полностью, но ценой другой, гораздо менее заметной потери: потери богатства, которое экономика не производит, потому что ее финансовая система остается парализованной. Первый появляется в балансе. Второй нигде не появляется, поскольку он соответствует компаниям, которые никогда не создавались, инвестициям, которые никогда не делались, и доходам, которые никогда не существовали.
Именно этот невидимый убыток сейчас должен быть направлен на сохранение нескольких миллиардов долларов банковского капитала. Консолидированный бухгалтерский капитал сектора составил около $5,4 млрд по состоянию на июль 2026 года. Даже не претендуя на то, чтобы точно измерить потенциальный ВВП, потерянный с 2019 года, сравнение порядков величины поднимает очевидный экономический вопрос: сколько миллиардов производства, инвестиций и доходов Ливан готов пожертвовать снова, чтобы избежать признания возможного исчезновения некоторых миллиардов банковского капитала?
Этот вопрос становится еще более важным для самих заявителей. Частная кредитная экономика растет менее быстрыми темпами; экономика, которая растет менее быстрыми темпами, генерирует меньше прибыли, меньше налоговых поступлений и меньше сбережений; компании затрудняют погашение своих долгов, а активы остаются менее ценными. Все эти явления сокращают именно будущие ресурсы, которые можно было бы использовать для погашения старых месторождений. Стремясь сохранить существующие банки, Ливан может парадоксальным образом сократить будущие возможности по погашению собственных вкладчиков.
Поэтому реструктуризация банков больше не должна рассматриваться только как операция по распределению убытков в 2019 году. Это тоже политика роста. Исчезающий по-настоящему неплатежеспособный банк освобождает возможность перевода своих здоровых активов, привлечения новых инвесторов и восстановления вокруг них института, способного кредитовать. Жизнеспособный, но недостаточно капитализированный банк может быть рекапитализирован. Другой может слиться. В каждом случае критерий должен быть одинаковым: Способен ли институт, который выходит из реструктуризации, снова финансировать экономику?
Поэтому Ливану не обязательно нужно такое же количество банков, как в 2018 году. Ему нужны банки, которые действительно являются банками. Десять или пятнадцать твердых, ликвидных и должным образом капитализированных учреждений могут быть гораздо более экономически полезными, чем несколько десятков учреждений, неспособных нормально превращать депозиты в кредиты. Размер или количество банковского сектора не является мерой его качества; его способность эффективно распределять капитал намного больше.
Более того, МВФ рассуждает в этом свете, когда подчеркивает необходимость создания жизнеспособной банковской системы, способной восстановить доверие и финансовое посредничество. Цель – не реконструировать банковский ландшафт до 2019 года. Этот ландшафт был именно частью модели, которая привела к кризису. Цель должна заключаться в создании системы, способной финансировать экономику, которая придет после нее.
И именно здесь реструктуризация напрямую связывает вопрос вкладов. Чем быстрее возврат кредита, тем быстрее могут вернуться инвестиции. По мере увеличения инвестиций увеличивается запас производительного капитала. Чем больше этот капитал генерирует, тем больше растут доходы, прибыль и налоговые поступления. Чем больше предприятий становятся платежеспособными, тем ценнее активы, которыми владеют банки. И по мере того, как эта ценность увеличивается, может увеличиваться количество ресурсов, доступных для постепенного удовлетворения старых требований вкладчиков.
Поэтому поддержание банков-зомби не является нейтральным способом ожидать лучшего решения. Каждый год ожидания может разрушить часть роста, которая сделала бы это решение менее болезненным.
Именно этот механизм необходимо поставить в центр:реструктуризация банков больше не нужна только для разрешения банковского кризиса. Это стало условием выхода из самого экономического кризиса.
Рост является частью механизма погашения депозитов
Это самый важный и, вероятно, наименее интегрированный момент в дискуссии. Рост происходит не только после реструктуризации банков. Это может напрямую ускорить восстановление депозитов. Компания, которая задолжала банку 10 миллионов долларов, может в условиях рецессии погасить только 5 или 6. Если ее оборот и прибыль увеличиваются благодаря взысканию, то такая же претензия может постепенно взыскать стоимость в 8, 9 или 10 миллионов. Это приводит к росту стоимости банковских активов без создания искусственной валюты.
Тот же механизм применяется к недвижимости, капиталу и государственному долгу. Более динамичная экономика повышает платежеспособность частных должников, повышает ликвидность отдельных активов, расширяет налоговую базу и повышает способность государства выполнять взятые на себя обязательства. Реструктуризированные банки могут снова начать приносить прибыль. Новые сбережения возвращаются в систему. Все эти потоки прямо или косвенно увеличивают способность выполнять обязательства, унаследованные от 2019 года.
Поэтому необходимо различать запасы и потоки. Реструктуризация обрабатывает убыточную акцию: она определяет стоимость существующих активов и поглощает разницу. Рост создает новые потоки: прибыль, заработная плата, экспорт, налоговые поступления, возврат кредитов и сбережения. Мы не можем стереть потери прошлого за счет роста, но мы можем значительно увеличить способность погашать то, что осталось.
Ответственность в 20 миллиардов не имеет такого же веса при экономии в 30 или 50 миллиардов
Возьмем добровольный, простой пример. Допустим, что после признания убытков, мобилизации капитала и взыскания части активов требования вкладчиков в размере 20 миллиардов долларов по-прежнему будут удовлетворяться постепенно. В экономике, производящей 30 миллиардов долларов в год, это обязательство составляет две трети года производства. Если экономика останется на уровне 30 миллиардов в течение десяти лет, ее относительный вес мало изменится.
С 3% годового реального роста, экономика примерно на 34% больше после 10 лет. С 5% он примерно на 63% больше. Экономия в 30 миллиардов, таким образом, достигнет 49 миллиардов через десять лет при 5%. Такая же номинальная ответственность в размере 20 миллиардов долларов будет составлять лишь около 41% годового производства, даже до учета выплат, уже произведенных за этот период.
ВВП, очевидно, не является фондом, в котором можно взять 20 миллиардов для выплаты вкладчикам. Этот расчет показывает еще кое-что: способность нести ответственность зависит от размера дохода, который ее поддерживает. Более крупная экономика генерирует больше налоговых поступлений, прибыли, сберегательных мощностей и погашения кредитов. Старые обязательства постепенно легче поглощаются.
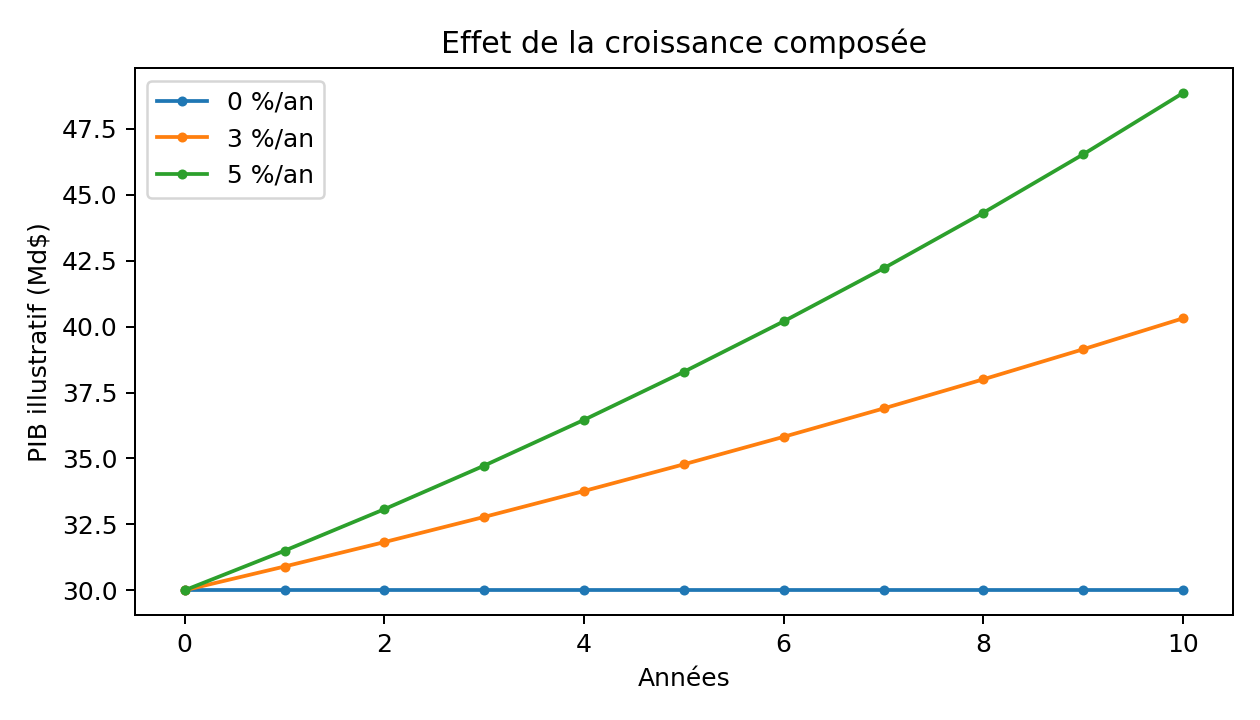
Рисунок 3 — Иллюстрация моделирования начального ВВП в 30 миллиардов долларов. Для Ливана это не прогноз.
| Ежегодный реальный рост | ВВП через 10 лет (база $30 млрд) | 20 млрд. долларов США на обязательства/ВВП |
| % % | $30,0 млрд | 66,7% |
| 3% | $40,3 млрд | 49,6% |
| 5% | $48,9 млрд | 40,9% |
Каждый год стагнации также стоит вкладчикам денег
Стоимость статус-кво измеряется не только количеством лет ожидания. Доллар, восстановленный в 2035 году, не имеет такой же стоимости, как доллар, доступный сегодня. Заявитель теряет доход, который он мог получить, инвестиции, которые он мог сделать, и использование своего капитала. Таким образом, даже полное номинальное возмещение после очень длительного периода может привести к значительным экономическим потерям.
Стоимость также является коллективной. С каждым годом кредит остается маргинальным — это компании, которые не инвестируют, отели, которые не растут, машины, которые не покупаются, жилье, которое не финансируется, и проекты, которые не появляются. Эти инвестиции генерировали бы будущие доходы, которые, в свою очередь, генерировали бы погашение кредитов, прибыли, сбережений и налоговых поступлений.
Именно здесь альтернативные издержки банковской блокировки становятся потенциально огромными. Некоторые точки роста, теряемые каждый год, не просто складываются: они складываются. Задерживая реструктуризацию, чтобы избежать определенных потерь сегодня, страна может завтра уничтожить больше богатства, чем она стремится сохранить.
Таким образом, спасение банка может стоить вкладчику больше
Представим себе две траектории. В первом случае неплатежеспособные банки искусственно поддерживаются в живых, бывшие акционеры остаются в живых, а вкладчику обещают высокое номинальное восстановление, но распределяются в течение 15 или 20 лет в экономике, где кредит остается низким. Во-вторых, убытки признаются быстро, акционеры стираются, когда их капитал разрушается, нежизнеспособные учреждения ликвидируются или объединяются, а выжившие банки рекапитализируются для возобновления кредитования.
Вторая траектория может показаться более жестокой в начале. Однако это может быть более благоприятным для заявителя. Получение 70% относительно быстро может иметь текущую стоимость больше, чем обещание 80% через 20 лет. Прежде всего, если быстрая реструктуризация восстанавливает кредит и ускоряет рост, стоимость возмещаемых активов увеличивается и появляются новые потоки. Таким образом, соответствующее сравнение составляет не только 70 против 80. Сегодня это на 70 больше, чем экономика, которая перезапускается, по сравнению с 80 гипотетическими в обездвиженной экономике.
| Иллюстративный сценарий | Номинальное обещание | Срок | Экономическое чтение |
| Быстрая реструктуризация | 70% | Короче | Более высокая приведенная стоимость + возможная кредитная прибыль |
| Продолжительный статус-кво | 80% | 20 лет | Потенциально более низкая текущая стоимость + потерянные затраты на рост |
Новый капитал должен финансировать завтра, а не просто ремонтировать вчера
Ливану потребуется новый капитал для восстановления своей банковской системы. Но каждый новый доллар, поглощаемый бесконечно старыми потерями, — это доллар, который не финансирует новый бизнес, фабрику, отель, инфраструктуру или технологическую компанию. Реструктуризация должна установить границу между прошлым и будущим.
Часть активов, унаследованных от кризиса, может быть изолирована в транспортных средствах, которые отвечают за их восстановление с течением времени. Устойчивые банки должны вернуться на балансы, которые достаточно чисты для финансирования новых проектов. Страна не может ждать погашения последнего доллара 2019 года, прежде чем снова начать финансировать 2027, 2028 или 2030 год. Мы должны одновременно управлять запасами старых потерь и создавать новые потоки богатства.
Реальная цепочка проблемы: вкладчик, банк, BDL, государство
Наконец, ливанская проблема сложнее обычного банкротства банков, потому что существует цепочка претензий. У вкладчика есть претензии к его банку. Банк имеет огромный долг по BDL. BDL владеет собственными активами, но также имеет последствия прошлой денежно-кредитной политики, в то время как часть проблемы относится к государственному финансированию и суверенному долгу. Таким образом, убыток не может быть должным образом проанализирован только на балансе коммерческих банков.
Это объясняет, почему серьезное решение должно сформулировать четыре баланса: депозитора, банка, БДЛ и государства. Искусственная передача потерь от одного к другому не приводит к их исчезновению. Заставить государство платить без разбора может превратить банковский убыток в государственный долг и, следовательно, в будущие налоги. Оплата вкладчика до того, как акционер отменяет иерархию рисков. Не признавать ничего — значит просто поддерживать долги на величинах, которые не обязательно соответствуют их экономической ценности.
Поэтому задача заключается в последовательном распределении потерь при сохранении будущего производственного потенциала страны. Решение, которое сегодня платит больше, но разрушает государственные финансы и препятствует росту, может в конечном итоге уменьшить то, что вкладчики восстановят завтра. И наоборот, решение, которое защищает государство и банки настолько, что накладывает чрезмерные и немедленные потери на вкладчиков, разрушает доверие и сбережения. Арбитраж должен быть интертемпоральным: максимизировать общее восстановление, а не просто перемещать убытки на следующий баланс.
Что нужно сохранить, так это способность Ливана создавать богатство
Ливан по-прежнему обладает значительной диаспорой, навыками, услугами, туризмом, предпринимателями, университетами и способностью привлекать капитал, если будет восстановлена надежная структура. Эти элементы не являются лозунгами. Они представляют собой продуктивную основу, на которой могут генерироваться новые потоки валют, прибыли и сбережений.
Именно поэтому реструктуризация банков должна рассматриваться как политика роста, а также политика урегулирования убытков. Он должен освободить кредит, восстановить доверие к платежам, позволить капиталу вернуться и дать компаниям достаточную видимость для инвестиций. Здоровый банк в экономике, которая не растет, останется ограниченным. Экономика, которая растет без функционирующей финансовой системы, также останется фрагментированной. Оба должны быть восстановлены вместе.
Поэтому выбор не между спасением банков или потерей вкладов. В некоторых случаях выбор может быть прямо противоположным: сохранение неплатежеспособных банков любой ценой может продлить иммобилизацию вкладов, предотвратить возврат кредита и снизить рост, который позволил бы им быть погашенными. Признавая исчезновение некоторых банков, потеря их акционеров и приход нового капитала могут вместо этого ускорить реконструкцию и увеличить стоимость, взысканную вкладчиками.
После семи лет кризиса время также должно войти в счета. Прошлые потери необходимо признать. Акционеры должны поглотить тех, кто соответствует их рангу. Устойчивые банки должны быть рекапитализированы, а другие должны быть в состоянии исчезнуть. Но конечной целью не может быть реконструкция банковского ландшафта 2018 года. Необходимо восстановить экономику, способную производить достаточно богатства, чтобы депозиты перестали быть обещанием, замороженным в балансе, и постепенно стали доступными деньгами.
В конечном счете, депозиты не будут погашаться быстрее, искусственно удерживая неплатежеспособные банки. Они будут сделаны путем восстановления активов, которые все еще существуют, путем нанесения убытков сначала тем, кто принял риск капитала, а затем путем возвращения кредитов, инвестиций и роста. Если мы должны пожертвовать некоторыми банками, чтобы достичь этого, реальный вопрос больше не в том, как их спасти. Речь идет о том, сколько стоит вкладчикам и Ливану сохранить их живыми.
Знаки чтения, источники и меры предосторожности
Банковские данные за июль 2026 года, используемые в этом файле, получены из статистической серии Банка Ливана: депозиты резидентов в иностранной валюте, депозиты нерезидентов в иностранной валюте, депозиты банков с BDL и консолидированные счета капитала. Конверсии в доллары используют учетную ставку LL89 500 / $, принятую в денежной статистике. Эта ставка используется здесь для того, чтобы сделать порядки величины сопоставимыми; она не конвертирует бухгалтерские статьи в немедленно доступные доллары.
Принцип иерархии долга вытекает из заявлений МВФ от февраля и сентября 2026 года, которые требуют, чтобы вкладчики не поглощали убытки до акционеров и младших кредиторов и чтобы жизнеспособная банковская система вышла из реструктуризации. Порядок величины примерно $70 млрд убытков, подлежащих распределению, сообщается в конце сентября 2026 года в дискуссиях по Закону о финансовом разрыве. Сценарии дисконтирования, роста и восстановления, представленные в таблицах и графиках, представляют собой педагогическое моделирование, а не прогнозы.

Комментарии