Газ возвращается выше 80 евро и напоминает о европейской хрупкости
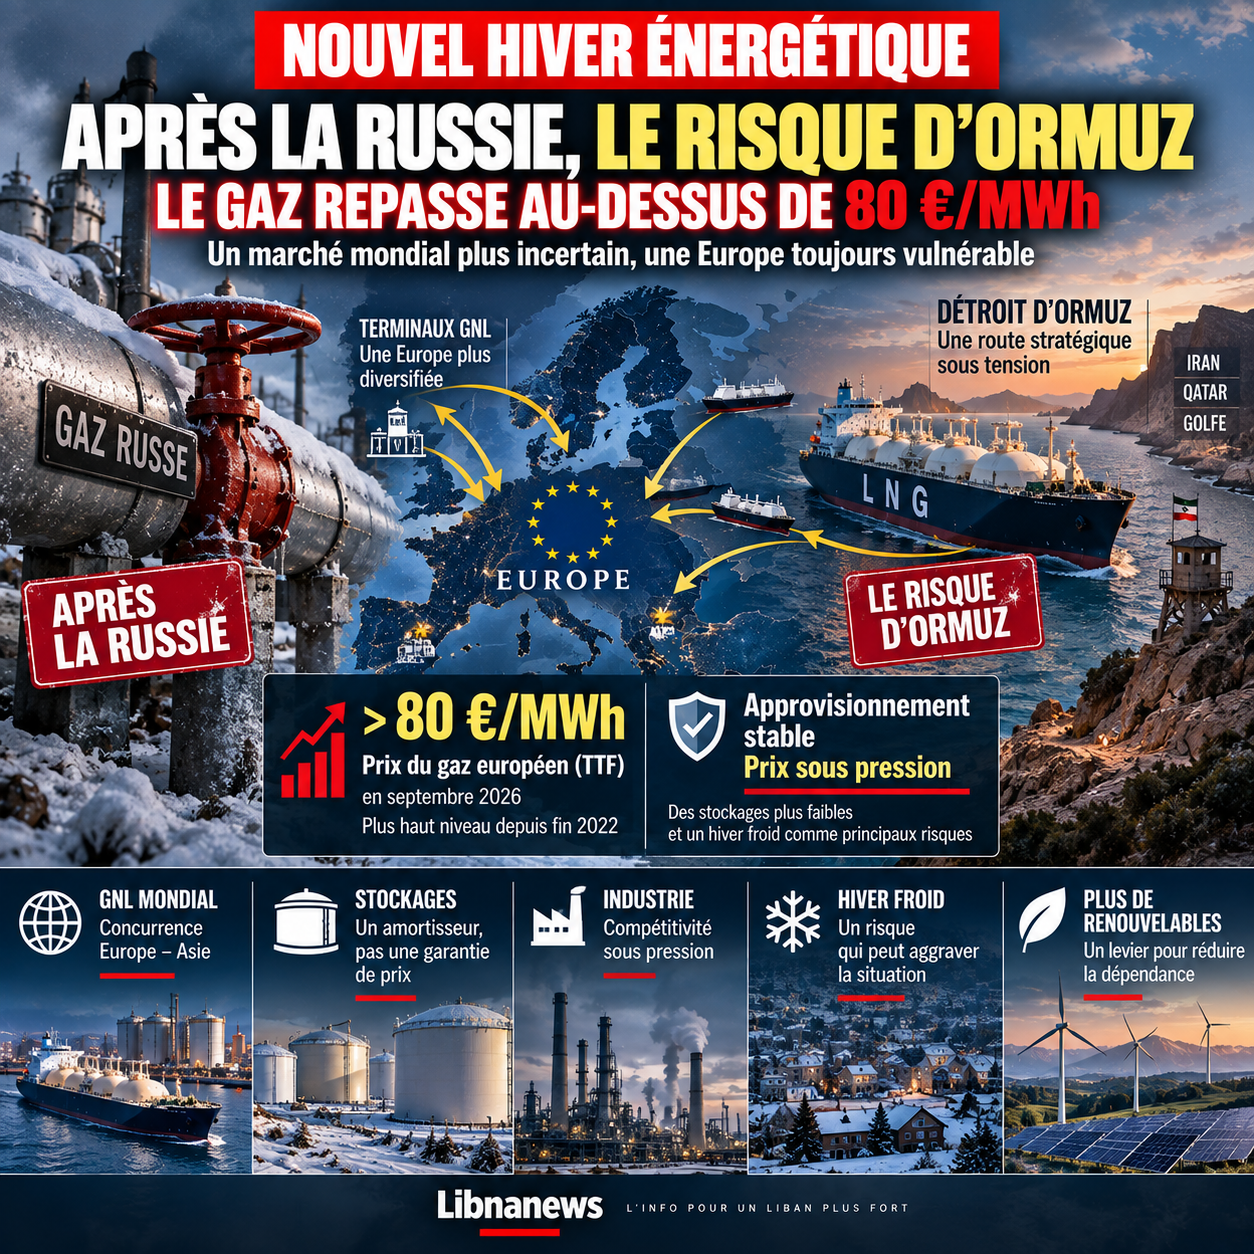
Европейский энергетический рынок приближается к зиме 2026-2027 годов под давлением, которое, по мнению правительств, частично контролировалось после большого кризиса, вызванного разрывом с российским газом. В сентябре цена европейского газа превысила 80 евро за мегаватт-час, уровень, который был самым высоким с конца 2022 года. Это восстановление происходит в совершенно ином контексте, чем тот, который расстроил континент четырьмя годами ранее. Россия больше не является единственным центром тяжести энергетической уязвимости Европы. Напряженность вокруг Ирана и Ормузского пролива в настоящее время представляет собой прямой риск для поставок сжиженного природного газа и нефти, связывающих Персидский залив с мировыми рынками. Таким образом, кризис показывает трансформацию проблемы, а не ее исчезновение. Европа сократила значительную географическую зависимость за счет диверсификации своих поставок, расширения морского импорта и создания новых мощностей по приему сжиженного природного газа. Но эта диверсификация сделала его более зависимым от бесперебойной работы судоходных маршрутов и глобального рынка, где груз может быть перенаправлен покупателю, предлагающему самую высокую цену. В этих условиях Ормузский пролив становится европейским риском, даже если граница Союза не близка.
Напряжение все выше, поскольку энергия работает в ожидании. Нет необходимости останавливать все потоки, чтобы поднять цены. Возможность закрытия, ограничения трафика или атак на инфраструктуру достаточна для увеличения премии за риск. Трейдеры должны учитывать вероятность задержки или прерывания. Страховщики пересматривают свои условия. Судовладельцы могут изменять свои решения. Покупатели ищут альтернативные поставки, прежде чем они даже узнают, будут ли они необходимы. Повышение цен становится одной из форм защиты от неопределенности. Этот механизм объясняет, почему за переговорами между Вашингтоном и Тегераном вокруг Ормуза так пристально следят европейские рынки. Этот вопрос выходит за рамки отношений между двумя странами. Это касается работы артерии, через которую проходят большие объемы энергии. Иранские власти связали полное открытие пролива с определенными условиями в переговорах с США. Они также предупредили, что если Иран не сможет экспортировать свою нефть и обеспечить собственную безопасность, региональная инфраструктура не обязательно будет защищена. Эти заявления усиливают волатильность, даже когда посредники одновременно стремятся к дипломатическому результату. Поэтому для Европы первая угроза зимы пока не является широко распространенной физической нехваткой. Это возврат цены на газ, которая достаточно высока и нестабильна, чтобы влиять на домашние хозяйства, промышленность и государственные финансы.
После российского газа Европа изменила свою зависимость, а не устранила риск
Кризис, открытый в 2022 году, заставил Европу срочно изменить систему поставок. Российский импорт по трубопроводу уже давно обеспечивает значительную долю газа, потребляемого на континенте. Их резкое сокращение побудило европейские государства искать других поставщиков, быстро заполнять свои хранилища и импортировать больше сжиженного природного газа. Построена или ускорена новая инфраструктура, в том числе плавучие терминалы. США стали гораздо более крупным поставщиком. Катар и другие производители также стали более заметными. Эта трансформация помогла избежать сценария серьезного нарушения поставок. Это также дало Европе большую гибкость, чем система, зависящая от нескольких трубопроводов. Танкер СПГ теоретически может изменить свое назначение. Груз можно приобрести на международном рынке. Некоторые поставщики могут конкурировать.
Такая гибкость имеет свою цену. Сжиженный природный газ еще больше связывает Европу с мировым рынком. Поскольку Азия наращивает закупки, европейским потребителям, возможно, придется платить больше за привлечение грузов. Когда конфликт угрожает дорогам Персидского залива, риск быстро переходит к европейским ценам. Таким образом, зависимость больше не основывается исключительно на политической воле поставщика. Он основан на более широком наборе: наличие СПГ, работа пролива, возможности сжижения, азиатская конкуренция, портовая инфраструктура и погодные условия. Это развитие не обязательно является увеличением. Наличие нескольких поставщиков остается более безопасным, чем зависимость почти исключительно от источника. Но это меняет характер риска. Европа стала более устойчивой к решению одного игрока и более подвержена глобальным рыночным потрясениям.
Ормуз прекрасно иллюстрирует это изменение. Значительная часть экспорта энергоносителей из стран Персидского залива должна идти по этому пути. Катар, крупный игрок в сжиженном природном газе, напрямую зависит от этого маршрута. Таким образом, длительное нарушение будет иметь эффект, который намного превысит объемы, непосредственно предназначенные для Европы. Азиатские покупатели также ищут альтернативы. Груз, доступный в других местах, станет дороже. Ожидается, что европейские государства будут больше конкурировать с Китаем, Японией, Южной Кореей и другими крупными импортерами. Таким образом, региональный кризис превратится в глобальную конкуренцию за одни и те же молекулы.
Акции защищают от разрыва, а не от всех цен
Однако у Европы есть важный инструмент: ее хранилища. Резервы позволяют изменить потребление и ограничить непосредственные последствия нарушения импорта. Они выступают в качестве амортизатора между международным рынком и потребителем. Но их существование иногда переоценивается. Хранение не является постоянным источником энергии. Он содержит готовый том, который необходимо восстановить. Его эффективность зависит от уровня наполнения в начале зимы, температуры, промышленного потребления и продолжительности любого перерыва.
Мягкая зима может значительно снизить давление. Холодная зима дает обратный эффект. Несколько недель низких температур увеличивают отопление жилых помещений и ускоряют отбор проб. Если этот период совпадает с перебоями в Ормузе, Европа должна покупать больше в то время, когда мировой рынок уже напряжен. Таким образом, проблема становится не столько проблемой физического существования газа, сколько проблемой его цены. Страны со значительными финансовыми ресурсами могут продолжать привлекать грузы. Более хрупкие экономики и некоторые страны-импортеры за пределами Европы могут быть вытеснены или сокращены. Европейская энергетическая безопасность может иметь косвенные последствия для других регионов.
В этом контексте следует включить увеличение выше 80 евро за мегаватт-час. Это не означает, что европейские резервы исчерпаны или что общий дефицит уже существует. Это указывает на то, что контракт приписывает гораздо более высокую ценность риску. Затем эта цена передается дифференцированным образом. Домохозяйства с фиксированными ценами могут быть временно защищены. Новые контракты постепенно интегрируют рыночные условия. С другой стороны, энергоемкие компании испытывают более быстрые изменения, когда им приходится возобновлять свои покупки. Правительства могут принять решение о субсидировании некоторых счетов-фактур, но эта защита перекладывает часть расходов на государственные бюджеты. Поэтому не существует механизма для устойчивого удаления дорогостоящей энергии. Стоимость в конечном итоге оплачивается потребителем, налогоплательщиком, компанией или комбинацией из трех.
Европейская промышленность во второй раз рискует заплатить за энергетический кризис
Для промышленности подъем газа происходит в особенно деликатное время. Энергоемкие отрасли уже вынуждены адаптироваться к росту расходов с 2022 года. Химия, удобрения, стекло, металлургия, керамика и другие виды деятельности используют газ либо в качестве источника энергии, либо непосредственно в качестве сырья. Когда ее европейская цена остается неизменно выше, чем у конкурентов в других регионах, разрыв становится проблемой конкурентоспособности. Компания может поглотить вспышку в течение нескольких недель. Он вряд ли сможет построить промышленную стратегию в течение нескольких лет, если будет игнорировать стоимость энергии.
Эта неопределенность может привести к последствиям даже до закрытия завода. Инвестиции откладываются. Новые возможности могут быть созданы в других местах. Международные группы сравнивают стоимость производства в Европе со стоимостью создания в Соединенных Штатах, на Ближнем Востоке или в Азии. Энергетика становится вопросом промышленной политики. Европейские правительства больше не должны гарантировать, что домашние хозяйства могут нагреваться. Они должны обеспечить компаниям достаточную видимость для продолжения инвестиций.
Ормузский кризис особенно проблематичен, поскольку напоминает нам, что сжиженный природный газ, используемый для снижения российской зависимости, не обязательно является дешевой энергией. Он предлагает стратегическую диверсификацию, но его цепочка дорогая: добыча, сжижение, доставка, регазификация, а затем маршрутизация. По мере роста глобальной конкуренции цены могут быстро расти. Поэтому Европа должна избегать превращения решения по безопасности в структурную зависимость от спотового рынка. Долгосрочные контракты могут снизить некоторую волатильность, но они создают другие обязательства, поскольку Союз стремится постепенно сократить потребление ископаемого топлива. Континент должен обеспечить достаточное количество газа в течение следующего десятилетия, не блокируя объемы, несовместимые с его климатическими целями. Ормуз делает этот баланс еще сложнее.
Катар становится одновременно поставщиком и посредником
Позиция Катара иллюстрирует взаимосвязь между дипломатией и энергетикой. Доха играет посредническую роль в переговорах между Вашингтоном и Тегераном. При этом его энергоэкономика зависит от свободного прохода танкеров СПГ через пролив. Поэтому у страны есть прямая заинтересованность в предотвращении эскалации, которая будет угрожать экспорту стран Персидского залива. Посредники работают над тем, чтобы сблизить позиции США и Ирана вокруг формулы восстановления нормального обращения. Дискуссии были сосредоточены на иранских условиях в отношении Ормуза, в то время как Вашингтон поддерживал сильное экономическое давление на Тегеран.
Для Европы это посредничество имеет непосредственное экономическое измерение. Каждый шаг, который может снизить риск на проливе, может облегчить ожидания. И наоборот, перерыв в дискуссиях может быть быстро передан рынкам. Эта ситуация показывает, насколько европейская энергетическая безопасность сейчас зависит от дипломатии, в которой Союз не всегда является центральным игроком. Вашингтон, Тегеран, Доха и страны Персидского залива могут напрямую влиять на цену, которую платит немецкая фабрика или итальянская семья.
Эта дипломатическая зависимость ставит стратегический вопрос. Европа инвестировала значительные средства в инфраструктуру для импорта газа из различных источников. Тем не менее, у него мало возможностей контролировать морские маршруты и политические кризисы, затрагивающие этих поставщиков. Физическая диверсификация должна сопровождаться геополитической диверсификацией. Это означает сохранение поставок из нескольких регионов и развитие связей между европейскими странами. Это предполагает, прежде всего, постепенное сокращение объема газа, необходимого экономике. Каждая единица избегаемого потребления уменьшает воздействие Ормуза, глобального рынка и будущих кризисов.
Возобновляемые источники энергии защищают Европу, но пока не заменяют весь газ
Стремительное развитие возобновляемых источников энергии является в этом контексте политикой безопасности, а также политикой в области климата. Мегаватт-час, производимый ветряной турбиной или солнечной панелью, не требует прохождения танкера СПГ через стратегический пролив. Чем больше электрическая система опирается на внутренние источники, тем меньше внешний кризис может напрямую повлиять на ее стоимость. Но эта защита имеет свои пределы. Солнце и ветер переменные. Сеть должна иметь возможности хранения, соединения и пилотирования, способные взять на себя управление. Газ продолжает играть эту роль в ряде стран.
Таким образом, энергетический переход уменьшает зависимость, не устраняя ее немедленно. Тепловые насосы, изоляция зданий и промышленная эффективность могут снизить потребление газа более структурно. Эти инвестиции менее заметны, чем новый терминал СПГ, но у них есть главное преимущество: они снижают спрос в каждом будущем кризисе. Хорошо изолированное жилище потребляет меньше, чем любой источник газа. Более эффективный завод остается менее открытым независимо от поставщика.
Таким образом, зима 2026-2027 годов может ускорить уже происходящие изменения. Кризис 2022 года показал опасность чрезмерной зависимости от российского газа. Напряженность вокруг Ормуза показывает, что смены поставщика недостаточно. Истинная безопасность состоит в том, чтобы иметь несколько источников при одновременном снижении общей требуемой суммы. Эта эволюция требует времени. Во время переходного периода Европа будет по-прежнему подвержена глобальным рыночным кризисам.
Холодная зима превратит ценовой риск в политический тест
Наиболее непредсказуемой переменной является погода. Если зима будет мягкой, хранение будет уменьшаться медленнее, а спрос останется под контролем. Рынки могут поглотить временное разрушение Ормуза без серьезного кризиса предложения. Если температура низкая, ситуация меняется. Отопление увеличивает потребление, в то время как груз становится более сложным или более дорогим.
Тогда проблема станет политической. Правительства должны решить, как далеко защищать домашние хозяйства и предприятия. Механизмы энергетической поддержки, созданные во время предыдущих кризисов, показали, что массовая защита может быть очень дорогостоящей для государственных финансов. Слишком общие пособия также субсидируют потребителей, которые могут поглотить часть увеличения. Чрезмерно целенаправленные средства оставляют средний класс подверженным трудно поддерживаемым счетам. Затем каждая страна принимает различные меры, которые могут создать пробелы на европейском рынке.
Промышленность представляет собой сопоставимую дилемму. Необходимо ли субсидировать газ для сохранения занятости, если его экономическая модель уже не более конкурентоспособна с устойчивой энергетикой? Или согласиться на сокращение определенных видов деятельности с риском ускорения деиндустриализации? Эти вопросы выходят далеко за рамки зимы. Они определяют европейскую экономическую модель на ближайшее десятилетие.
Таким образом, порог в 80 евро за мегаватт-час действует не как абсолютная граница, а как предупреждение. Он отметил, что цены на энергоносители могут быстро снова стать центральным политическим вопросом. Новый устойчивый всплеск может возобновить дебаты о покупательной способности, государственной помощи и конкурентоспособности промышленности в то время, когда некоторые правительства уже имеют ограниченную бюджетную маржу.
Ормуз раскрыл новую географию европейской зависимости
Европа, несомненно, укрепила свою устойчивость после кризиса 2022 года. Он имеет больше возможностей для импорта сжиженного природного газа, больше поставщиков и новый опыт быстрого сокращения потребления. Поэтому ситуация не такая, как в начале разрыва с Россией. Но нынешний кризис показывает противоположность этой трансформации. Риск стал глобальным.
В прошлом главный вопрос заключался в том, будет ли газ поступать по конкретному трубопроводу. Сегодня он одновременно занимается морскими маршрутами, азиатскими ценами, терминалами, перевозчиками СПГ, напряженностью на Ближнем Востоке и наличием американских грузов. Зависимость менее концентрированная, но более сложная.
Ормузский пролив стал символом новой энергетической безопасности Европы. Европа не зависит исключительно от этого прохода. Это в достаточной степени зависит от глобального рынка, на который повлиял этот переход, чтобы вызвать немедленный рост цен. Разница необходима. Это объясняет, почему частичное закрытие может повлиять на континент, даже если ни один танкер СПГ, предназначенный для европейского порта, напрямую не заблокирован.
Поэтому подготовка к зиме уже не просто заполнение склада. Она заключается в поддержании нескольких маршрутов поставок, сохранении импортных мощностей, сокращении потребления там, где это возможно, и ускорении инвестиций, которые структурно уменьшают потребность в газе. Переговоры вокруг Ормуза определят часть давления в ближайшие месяцы. Но они не будут устранять основную уязвимость. Научившись жить с гораздо меньшим количеством российского газа, Европа обнаруживает, что теперь она должна научиться жить с глобальным рынком, где кризис за тысячи километров может заставить ее счета снова подскочить.