Удаление депозитов лицом к лицу между банками и вкладчиками
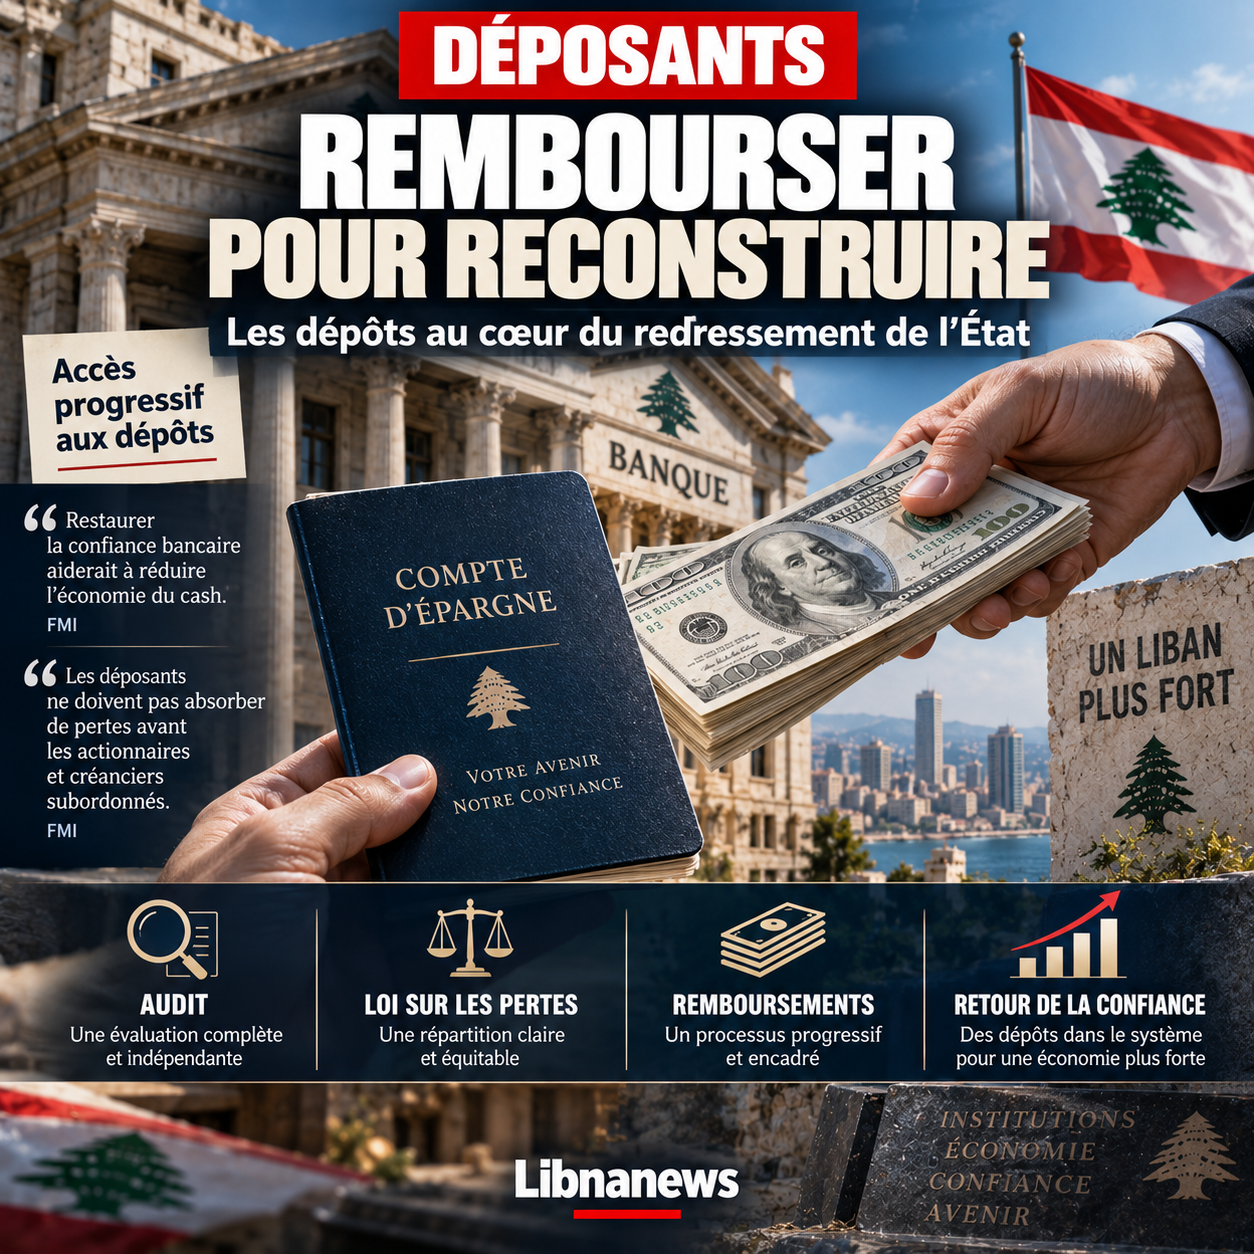
Файл банковского депозита может меняться по своему характеру. После многих лет, когда он рассматривался как сердце ливанского финансового кризиса, отражения в изученных документах теперь являются частью гораздо более крупного проекта государственной реконструкции. Возмещение вкладчиков больше не будет просто операцией, призванной компенсировать последствия банковского краха. Он станет инструментом восстановления доверия к институтам, возвращения капитала в финансовую систему и сопровождения экономических преобразований страны. Такой подход ставит вкладчиков на тот же стратегический уровень, что и восстановление Юга, укрепление армии, административная реформа и восстановление финансового суверенитета.
Изменения важны. После кризиса ливанские дебаты сосредоточились на главном вопросе: кто должен нести накопленные потери? Государство, Банк Ливана, коммерческие банки, их акционеры или вкладчики? Ответы пока не восстановили нормальных отношений между гражданами и финансовыми институтами. Сберегатели видели, как их деньги блокировались или подвергались ограничительным механизмам вывода. В то же время экономика адаптировалась. Значительную роль взяли на себя физические доллары, широкое распространение получили денежные выплаты и значительная часть сделок отошла от банков.
Новый подход призван обратить вспять эту динамику. Она основана на простой идее: никакая длительная реконструкция финансовой системы невозможна, если вкладчики по-прежнему убеждены, что вложение денег в банк является риском. Постепенное восстановление вкладов становится не только вопросом финансовой справедливости, но и условием возвращения к нормальному экономическому функционированию.
Полный аудит, прежде чем определить, кто должен платить
Первый этап предусматривает проведение углубленного и независимого аудита Банка Ливана и коммерческих банков. Это не просто вопрос обновления нескольких обзоров. Цель состоит в том, чтобы точно определить обязательства, потери и обязанности, прежде чем определять, как они должны распределяться.
Это фундаментальный шаг. Долгосрочное решение не может основываться на спорных цифрах или политической оценке потерь. Необходимо определить фактическое положение учреждений, определить имеющиеся активы и оценить способность каждого участвовать в реорганизации. Предусмотренный процесс должен отвечать критериям, соответствующим критериям Международного валютного фонда, и должен быть поручен структуре, пользующейся международным доверием.
Расписание ревизии и законодательных изменений будет охватывать период от шести до двенадцати месяцев. Этот срок показывает, что проект не предусматривает мгновенного возврата всех депозитов. Скорее, он стремится создать механизм для начала выплат при реструктуризации сектора.
Задача также будет заключаться в том, чтобы не допустить превращения ревизии в новое мероприятие без каких-либо последствий. Ливан уже провел много дискуссий по вопросам оценки потерь, реструктуризации и ответственности. Разница на этот раз будет заключаться в прямой связи между аудитом, законом о распределении убытков и эффективным инициированием возврата средств.
Закон для распределения убытков
Второй этап будет законодательным. Распределение убытков должно определяться законодательством, принятым в парламенте. Это положение имеет важное значение, поскольку оно в принципе предотвратит урегулирование одного из крупнейших финансовых кризисов в истории страны только на основе административных решений или соглашений между учреждениями.
Закон должен определить соответствующие обязанности государства, Банка Ливана и коммерческих банков. Он также должен определить, каким образом акционеры будут участвовать в поглощении убытков. Прежде всего, она должна обеспечивать особую защиту малочисленным и средним заявителям.
Этот последний пункт является одним из самых четких руководящих принципов предлагаемой схемы. Не все кандидаты будут рассматриваться одинаково. Приоритет будет отдаваться тем, чьи сбережения представляют собой семейное наследие или продукт трудовой жизни, а не гораздо больший капитал.
Однако имеющиеся документы не предусматривают полного графика для точного определения суммы, которая будет определять мелкого, среднего или крупного вкладчика. Они также не позволяют определить точную долю депозитов, подлежащих возврату каждой категории. Эти элементы должны быть изложены в законодательной и финансовой системе. Поэтому представление конкретных пороговых значений сегодня выходит за рамки того, что предлагают источники.
Первые выплаты в первый год
Предусмотренный график является амбициозным. Ожидается, что после этапа ревизии и подготовки законодательства первые выплаты начнутся в первый год. Затем восстановление полной платежеспособности будет включено в программу сроком до пяти лет.
Эта временность отвечает как политической, так и финансовой логике. Ожидание нескольких лет, прежде чем платить первый доллар вкладчикам, может осудить проект, как только он будет запущен. Чтобы восстановить доверие, государство должно быстро дать видимый результат.
Таким образом, первоначальное возмещение будет иметь символическую функцию. Это показало бы, что процесс не заключается в разработке нового законодательства или объявлении нового плана. Это даст вкладчикам доказательства того, что реституция действительно началась.
Но эта скорость создает большую трудность: откуда берутся деньги? Обещание погашения имеет ценность только в том случае, если определены источники финансирования. Изученные документы дают общую архитектуру, но они не позволяют из года в год составлять окончательную таблицу доступной ликвидности. Поэтому аудит становится незаменимым именно потому, что он должен определить, что каждый участник может реально поддержать.
Золото Банка Ливана как гарантия доверия, а не как ящик, чтобы опустеть
Вопрос о золотовалютных резервах также отражен в рассмотренных соображениях. Однако их роль будет сильно отличаться от той, которую иногда представляют в публичных дебатах. Золото не будет рассматриваться в качестве резерва для немедленной продажи заявителям.
Скорее, это послужит основой доверия для восстановления финансового авторитета страны. Цель состоит в том, чтобы сохранить этот актив, а не продавать его, закладывать его или увеличивать новые облигации без контроля.
Любое использование золота также требует явного разрешения парламента. Это требование вводит институциональную блокировку. Такой важный национальный актив не может быть мобилизован просто административным решением.
Эта осторожность является явной проблемой. Использование золотовалютных резервов для покрытия убытков может обеспечить ликвидность, но не устранит причины кризиса. После того, как страна поглотит свои активы, она все равно столкнется с ослабленной банковской системой, если не будут проведены структурные реформы. Поэтому философия заключается в том, чтобы использовать существование золота как фактор доверия, а не как немедленное бюджетное решение.
Погашение как средство борьбы с денежной экономикой
Стратегический интерес к этому делу проявляется, особенно когда он близок к эволюции ливанской экономики после кризиса. Недоверие к банкам привело к массовым денежным операциям. Для многих домашних хозяйств и предприятий хранение физических долларов стало рациональным поведением после опыта заблокированных депозитов.
Однако такая ситуация осложняет экономическое восстановление. У банков меньше ресурсов. Кредит остается ограниченным. Транзакции сложнее отслеживать. Власти сократили видимость части финансовых движений. Наконец, международные партнеры обеспокоены возможностью отмывания денег и финансирования санкционированных сетей.
Возмещение вкладчиков становится средством обращения вспять этой логики. Если вкладчик обнаруживает, что его деньги постепенно возвращаются ему и что новые правила лучше защищают его права, он может снова начать рассматривать банк как обычный инструмент.
Однако возврат вкладов не будет автоматическим. Это потребует больше, чем первый возврат. Депозитариям придется убедиться, что новые средства, которые они размещают в банках, не пострадают от судьбы старых. Это предполагает четкое разделение между режимом обязательств, унаследованных от кризиса, и функционированием новых депозитов.
Реконструкция банка, которая изменит институциональный ландшафт
Аудит и распределение убытков обязательно будут иметь последствия для самих банков. Не все имеют одинаковое финансовое положение. Некоторые могут рекапитализировать и продолжать свою деятельность. Другие могут быть объединены или реструктурированы. Учреждения, не способные удовлетворить новые требования, могут исчезнуть в их нынешнем виде.
Поэтому проект нельзя понимать как план спасения всех банков без различия. Показанный приоритет касается восстановления системы и защиты заявителей, а не сохранения каждого учреждения.
Реструктуризация должна также создать меньший, но более сильный сектор. После такого кризиса искусственное сохранение неплатежеспособных институтов лишь отодвинуло бы проблему назад. С другой стороны, резкое закрытие учреждений без механизма защиты может усугубить потери вкладчиков.
Баланс будет сложным. Выжившие банки должны будут соответствовать более высоким требованиям к капитализации, управлению и соблюдению. Им также придется убедить своих иностранных корреспондентов, что механизмы контроля изменились.
Политическое измерение, которое выходит далеко за рамки финансов
Досье заявителей становится еще более чувствительным, если оно включено в более широкую программу реконструкции, о которой говорится в документах. Он сочетает в себе банковское восстановление, реконструкцию затронутых войной районов, цифровое правительство, военное укрепление и возвращение государственной власти.
В этой архитектуре зарабатывание денег вкладчикам производит политический эффект. Во время кризиса неспособность государства защитить сбережения серьезно ослабила его авторитет. Таким образом, восстановление финансовых прав становится способом восстановления институциональной власти.
Логика сопоставима с той, которая предусмотрена для реконструкции Юга. Когда государство непосредственно предоставляет услуги, финансирует реконструкцию или защищает депозит, это уменьшает зависимость гражданина от политических, общественных или частных посредников.
Таким образом, проект выходит за рамки плана банка. Он стремится восстановить связь между гражданином и учреждением. Эти амбиции объясняют, почему заявители занимают такое важное место в стратегии, которая одновременно касается безопасности, суверенитета и реконструкции.
Риск превращения финансового обещания в политический инструмент
Однако такая архитектура опасна. Чем больше выплат вкладчикам интегрировано в международную стратегию преобразований в Ливане, тем больше вероятность того, что она будет восприниматься как обусловленная политическими целями.
Некоторые люди могут опасаться, что доступ к необходимому финансированию будет зависеть от решений, принятых по другим вопросам, включая безопасность, оружие Хезболлы или отношения с Израилем. Изученные документы устанавливают стратегические связи между этими различными проектами, но они не позволяют утверждать, что индивидуальное возмещение заявителю будет юридически обусловлено безопасным решением.
Различие очень важно. Международная программа может сочетать в себе несколько реформ в рамках одной и той же стратегии без каких-либо формальных выплат, подпадающих под действие всех других мер. Поэтому в статье следует избегать представления в качестве юридического условия того, что на данном этапе является общей политической архитектурой.
Однако эта двусмысленность может стать источником конфликта. Вкладчики годами ждали своих денег. Они могут отказаться использовать свое положение в качестве рычага в более широких политических переговорах. И наоборот, доноры могут считать, что они не должны выделять значительные ресурсы без гарантий реформы.
Кто будет контролировать деньги?
Поэтому проблема управления является центральной. Финансирование, связанное с восстановлением, должно сочетаться с показателями реформы и механизмами предотвращения захвата ресурсов. Это требование отвечает накопленному недоверию к государственному и банковскому управлению.
Цифровая трансформация, предусмотренная в общей программе, может также касаться мониторинга платежей. Цель заключается в сокращении числа посредников, выявлении бенефициаров и обеспечении более точного контроля за потоками.
Для заявителей такая архитектура может сделать выплаты более прозрачными. В нем будет представлена информация о том, какие категории были оплачены, в каком графике и на какой правовой основе. Это также ограничит риск предоставления преференциального режима некоторым субъектам.
Но прозрачность должна начаться до погашения. Само распределение убытков должно быть понятным. Без публикации методов расчета и обязанностей граждане рискуют увидеть в механизме очередную попытку заставить их нести убытки, решенные в другом месте.
Реальным тестом станет добровольный возврат денег банкам
Успех не может быть в конечном счете измерен только суммой, возмещаемой. Лучшим показателем будет поведение ливанцев после первых выплат.
Если вкладчики взыскивают часть своих средств и сразу же хранят их в наличных дома или переводят за границу, возврат ответит на законный запрос, но не восстановит финансовую систему. Если же, наоборот, некоторые вкладчики возобновят использование банков, то механизм даст гораздо более глубокий эффект.
Для достижения этого результата властям придется установить четкую границу между старой и новой системой. Граждане должны знать, что новые депозиты защищены различными правилами, что у выживших банков достаточно капитала и что контроль предотвращает повторение практики, ведущей к краху.
Именно при этом условии досье заявителей может стать подлинной частью реконструкции государства. Возвращение сбережений приведет не только к долгам сотен тысяч людей. Это вернет капитал к институциональным каналам, сократит денежную экономику, восстановит кредит и сделает финансовый контроль более эффективным. После многих лет, когда банковский кризис символизировал публичное бессилие, погашение вкладчиков могло стать одним из самых конкретных тестов способности Ливана восстановить доверительные отношения между государством, банками и гражданами.