

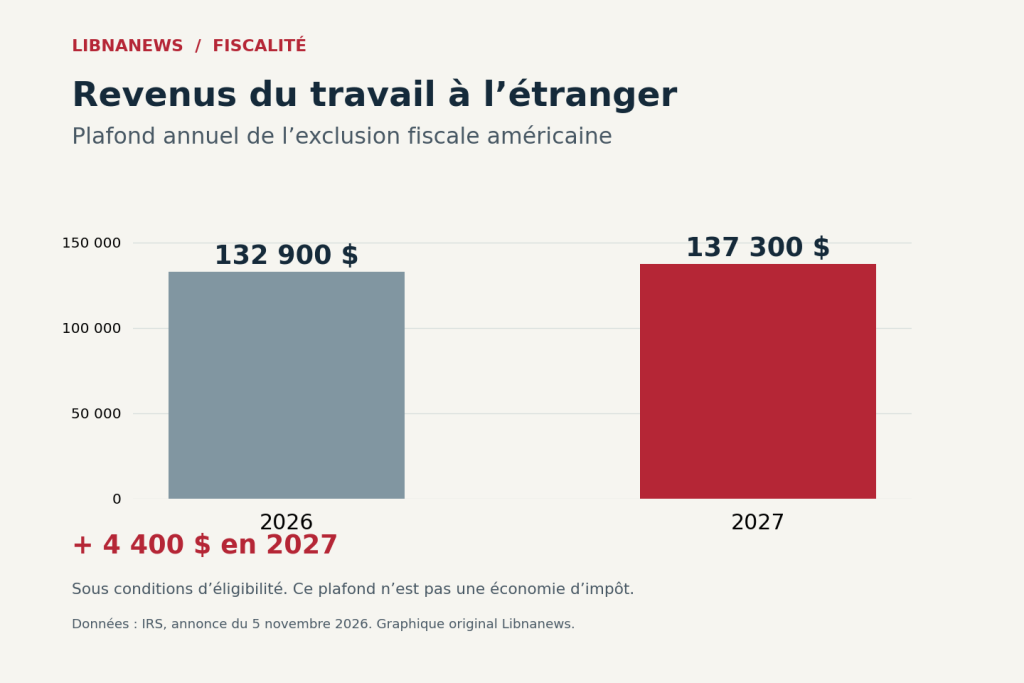
Налоги в 2027 году становятся все более точными. 5 ноября 2026 года федеральная налоговая администрация объявила, что ежегодно будет корректироваться почти 70 положений. Пороги платежей, единовременный вычет и несколько кредитов увеличиваются. Для налогоплательщиков США, работающих за рубежом, предельный размер дохода от бизнеса достигнет 137 300 долларов США по сравнению с 132 900 долларами США в 2026 году. Эти суммы обычно относятся к декларациям, поданным в 2028 году.
Это заявление представляет интерес для семей в Соединенных Штатах, особенно в ливанской диаспоре. Это также касается некоторых американских граждан, проживающих в Ливане или в другой стране. Их пребывание за границей не только устраняет их налоговые обязательства в США. Однако применение мер зависит от налогового статуса, характера дохода и условий каждой льготы.
Обновление основано на ежегодной индексации инфляции. Он вмешивается в существующую правовую базу. Поэтому публикация 5 ноября не является новой реформой, проголосовавшей после американских выборов. Он устанавливает пригодные для использования суммы на 2027 финансовый год с ставками подоходного налога, которые остаются между 10% и 37%.
Налоги США 2027: календарь, который нужно различать
Три даты могут сбить с толку. Объявление поступило в ноябре 2026 года. Новые пороги касаются доходов за 2027 финансовый год. Соответствующие декларации, как правило, будут поданы в 2028 году. Весной 2027 года отчетная кампания будет касаться доходов 2026 года.
Это отставание учитывается для сравнения весов. Домохозяйство, готовящееся к следующему возвращению, не должно заменять пороги 2026 года порогами, объявленными на 2027 год. Аналогичным образом, увеличение потолка на следующий год не меняет задним числом уже поданную декларацию. Год дохода остается первым эталоном, который будет проверен.
Единовременный вычет в размере 33 200 долларов США для пары
Для супружеских пар, подающих совместную декларацию, единовременный вычет достигнет $33 200 в 2027 году. Он увеличится на 1000 долларов в 2026 году. Для одиноких и женатых людей, сообщающих отдельно, это будет 16 600 долларов. Сумма, применимая к категории «глава домохозяйства» в США, составит 24 925 долларов.
Эта категория соответствует налоговому статусу при соблюдении определенных условий. Это не просто человек, который финансирует дом. Объявленные суммы являются основными вычетами. Некоторые ситуации, такие как возраст или слепота, могут претендовать на дополнительные суммы.
Вычет уменьшает доход для целей налогообложения. Это не сумма, выплачиваемая налогоплательщику. Таким образом, увеличение на 1000 долларов за совместное заявление не объявляет автоматического погашения 1000 долларов. Его действие зависит, в частности, от налогооблагаемого дохода и других элементов декларации.
Семь ставок остаются на месте, пороги меняются
Федеральная шкала сохраняет семь предельных ставок. Следующие пороги применяются к налогооблагаемому доходу после применимых вычетов. Они не должны рассматриваться как валовые уровни заработной платы.
| Маржинальная ставка | Единый: налогооблагаемый доход | Супружеская пара, совместное заявление |
|---|---|---|
| 10% | До $12 800 | До $25 600 |
| 12% | Более $12 800 | Более $25 600 |
| 22% | Более $52 025 | Более $104 050 |
| 24 процента | Более $109 125 | Более $218 250 |
| 32% | Более $208 325 | Более $416 650 |
| 35% | Более $264 550 | Более $529,100 |
| 37% | Более $661 375 | Более $793 650 |
Каждая ставка применяется к доходной части своей полосы до следующего порога. Таким образом, пересечение порога не подвергает все доходы более высокой ставке. Предельная ставка отличается от средней ставки, фактически поддерживаемой. Эта таблица не охватывает другие статусы отчетности или специальные схемы для определенных доходов.
За границей, за исключением $137 300
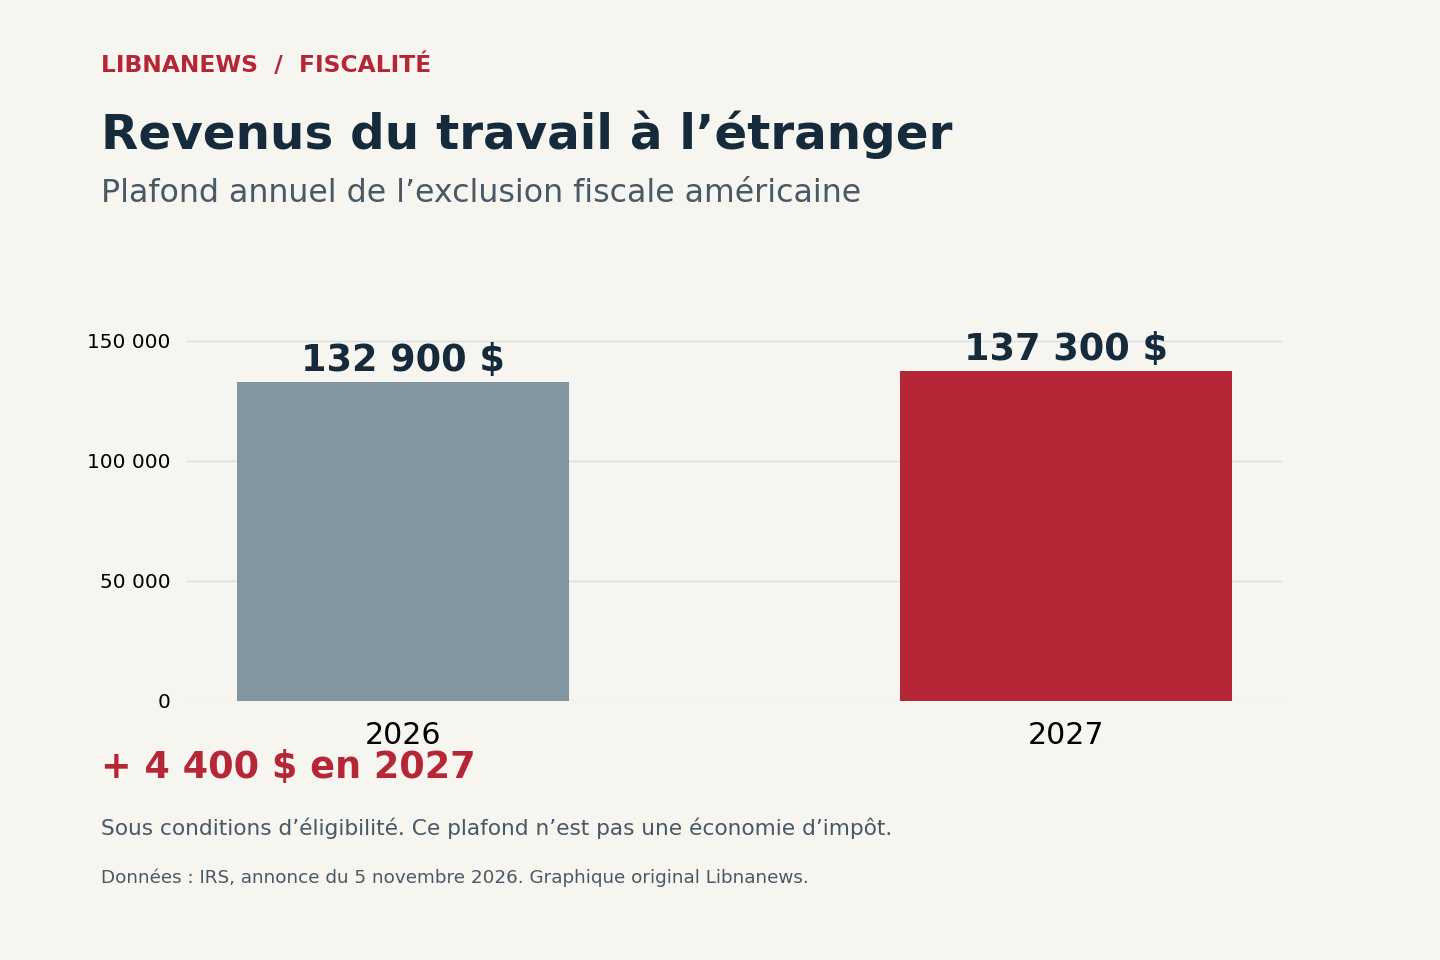
Годовой потолок для исключения заработанного иностранного дохода увеличен с $132 900 до $137 300. Увеличение составляет $4400. Данная схема позволяет при соблюдении условий исключить зарубежный профессиональный доход из расчета федерального подоходного налога. Это не является ни выплатой, ни общим освобождением от всех ресурсов, полученных за пределами Соединенных Штатов.
Для того, чтобы претендовать, иностранный профессиональный доход и бизнес налоговый домициль в иностранном государстве требуется. Правила предусматривают различные тесты. В частности, гражданин США может соответствовать критерию фактического проживания за границей в течение непрерывного периода времени, включая весь финансовый год.
Другой маршрут – физическое присутствие за границей не менее 330 полных дней в течение 12 месяцев подряд. Условия, применимые к налоговым резидентам США, которые не являются гражданами США, являются уникальными. Поэтому сам факт владения или пребывания в Ливане не позволяет сделать вывод о приемлемости.
Характер полученных сумм остается определяющим. Схема охватывает доходы от работы, такие как заработная плата или сборы. Пенсии и аннуитеты не подпадают под это определение. Для самозанятых работников исключение может снизить подоходный налог без снижения налога на самозанятость в США.
Таким образом, для американского гражданина, живущего в Ливане, новый потолок может иметь практический охват. Но это не освобождает автоматически от подачи американской декларации. На глобальные доходы в принципе все еще влияет налоговая система США. Имеющиеся льготы должны быть заявлены в соответствующем заявлении.
Детский кредит вырос на $100
Максимальный налоговый кредит на детей достигнет $2300 в 2027 году по сравнению с $2200 в 2026 году. Возвратная доля увеличится до 1800 долларов или до 100 долларов. Эти потолки не гарантируют, что каждая семья получит максимальную сумму. Право и расчет остаются предметом кредитных правил.
Разница с единовременным вычетом является существенной. Кредит влияет на рассчитанный налог, в то время как вычет влияет на налогооблагаемый доход. Возвратный характер отвечает на другой вопрос: возможность получения части кредита сверх причитающегося налога. Поэтому прямое добавление всех объявленных потолков не сэкономит налоговое бремя домохозяйства.
Налогоплательщики с доходами или вложениями в нескольких странах также должны будут пересмотреть свои отдельные обязательства по отчетности. Некоторые доходы с иностранных счетов остаются причитающимися даже при отсутствии налогооблагаемого дохода с этих счетов. Повышение потолка доходов их не снимает.
Опубликованные суммы теперь являются федеральными ориентирами на 2027 год. Их применение к индивидуальной ситуации требует проверки декларативного статуса и условий каждого устройства. Любые будущие законодательные изменения могут привести к новым инструкциям до подачи декларации 2028 года.

Комментарии