Изменение инфляционного режима с 2019 года
Чтобы понять, почему жизнь в Ливане остается дорогой в 2026 году, мы должны сначала не рассматривать последние семь лет как единый инфляционный период. Страна прошла через несколько последовательных режимов. Первым был денежный и финансовый крах. Второй – отмена субсидий и коррекция администрируемых тарифов. В-третьих, долларизация и стабилизация обменного курса. Война 2026 года добавила новый шок для экономики, которая еще не отремонтировала свои банки, электричество и инфраструктуру.
В 2019 году экономика по-прежнему официально функционировала около £1 507,5 за доллар. Эта ставка может поддерживаться только за счет притока капитала, резервов Банка Ливана и банковской системы, которая перерабатывает большую часть своих ресурсов в центральный банк и государство. Когда приток капитала иссяк, кризис платежного баланса стал банковским кризисом, а затем финансовым кризисом. Неформальные ограничения по вкладам разрушили доверие и спрос на доллары взорвался.
В 2020 году годовая инфляция достигла около 84,9%. В 2021 году она превысила 154 процента. В 2022 году она достигла около 171 процента, а в 2023 году — 221%. На этом этапе обменный курс является основным каналом передачи. Экономика, которая импортирует топливо, большую часть продуктов питания, медикаментов, оборудования и многих других товаров, быстро проходит по ценам.
Но повышение происходит не только от обменного курса. Система субсидий начинает демонтироваться. Топливо, некоторые лекарства и другие продукты больше не могут финансироваться на устойчивой основе из валютных резервов. Исчезновение этих механизмов перекладывает на потребителя издержки, которые ранее нес Банк Ливана или государственный сектор. Это можно назвать переходной инфляцией: уплаченная цена резко возрастает даже тогда, когда мировая стоимость продукта не выросла в тех же пропорциях.
Такая же логика применима и к государственным тарифам. Когда электричество, телекоммуникации или определенные административные права остаются фиксированными в фунтах, в то время как валюта рушится, их реальная стоимость исчезает. Их последующее улучшение приводит к очень сильному статистическому увеличению. Это увеличение болезненно для домохозяйства, но также соответствует восстановлению цены, которая перестала покрывать его стоимость.
С 2023 года обменный курс постепенно стабилизируется около LL 89 500 за доллар. Долларизация ускоряется. Все больше частных цен, арендной платы, услуг и вознаграждения прямо или косвенно выражаются в долларах. Эта трансформация значительно снижает классический механизм спирали изменения цен: компании, которая уже рассуждает в долларах, больше не нужно ежедневно менять свои цены, чтобы предвидеть новое обесценивание фунта.
Вот почему 2026 год является особенно интересным испытанием. Если обменный курс стабилен и цены в целом долларизированы, инфляция в 15-20% больше не может быть объяснена в первую очередь валютой. Мы должны смотреть на нефть, фрахт, страхование, войну, внутренние расходы в долларах, налогообложение, частную энергетику и особенно финансовую структуру экономики.
Данные за июль 2026 года подводят итог этой трансформации: инфляция остается на уровне 15,69 процента в течение года, несмотря на стабильность обменного курса. До региональной эскалации Всемирный банк предусмотрел однозначный возврат к инфляции. После шока в марте он прогнозировал в среднем 17,5% за год. Валюта больше не является единственным двигателем; реальная стоимость функционирования экономики становится центральной.
Полезная временная шкала для разделения причин
| Период | Доминирующий механизм | Влияние на цены |
| 2019-2020 годы | Банковский кризис и начало обесценивания | Быстрый обменный курс на импорт |
| 2021-2022 годы | Амортизация + постепенное прекращение субсидий | Денежная инфляция и инфляция переходного периода |
| 2023 год | Пик инфляции и постепенная стабилизация валютного курса | Прогрессивный конец камбальной спирали |
| 2024-2025 годы | Долларизация и коррекция внутренних цен | Инфляция в долларах и услугах |
| 2026 год | Война, нефть, фрахт, страхование и структурные расходы | Новый шок предложения несмотря на стабильный обменный курс |
Что измерять: номинальная цена, экономическая цена и покупательная способность
Цена может быть сравнена тремя различными способами, и каждый из них отвечает на разные вопросы. Номинальная цена в книгах показывает масштабы валютного кризиса. Важно понимать, что случилось с работником, чей доход был установлен в фунтах. Но он становится обманчивым, когда хочет знать, стало ли само благо в сто раз дороже экономически.
Цена в долларах помогает нейтрализовать большую часть денежного шока. Это особенно полезно для импортного топлива, энергии и товаров. При этом необходимо учитывать субсидии. Цена 2019 года, конвертированная в доллары по официальному курсу, не обязательно является рыночной ценой, сопоставимой с несубсидируемой ценой 2026 года.
Третий показатель — реальная стоимость жилья. Он не только спрашивает, сколько стоит продукт, но и какую часть располагаемого дохода он поглощает. Именно эта мера позволяет всерьез говорить о покупательной способности. Подписка, полный бензин или счет за электричество в размере 100 долларов не имеют такого же значения для домохозяйства с 500 долларами в месяц и домохозяйства с 5000 долларов.
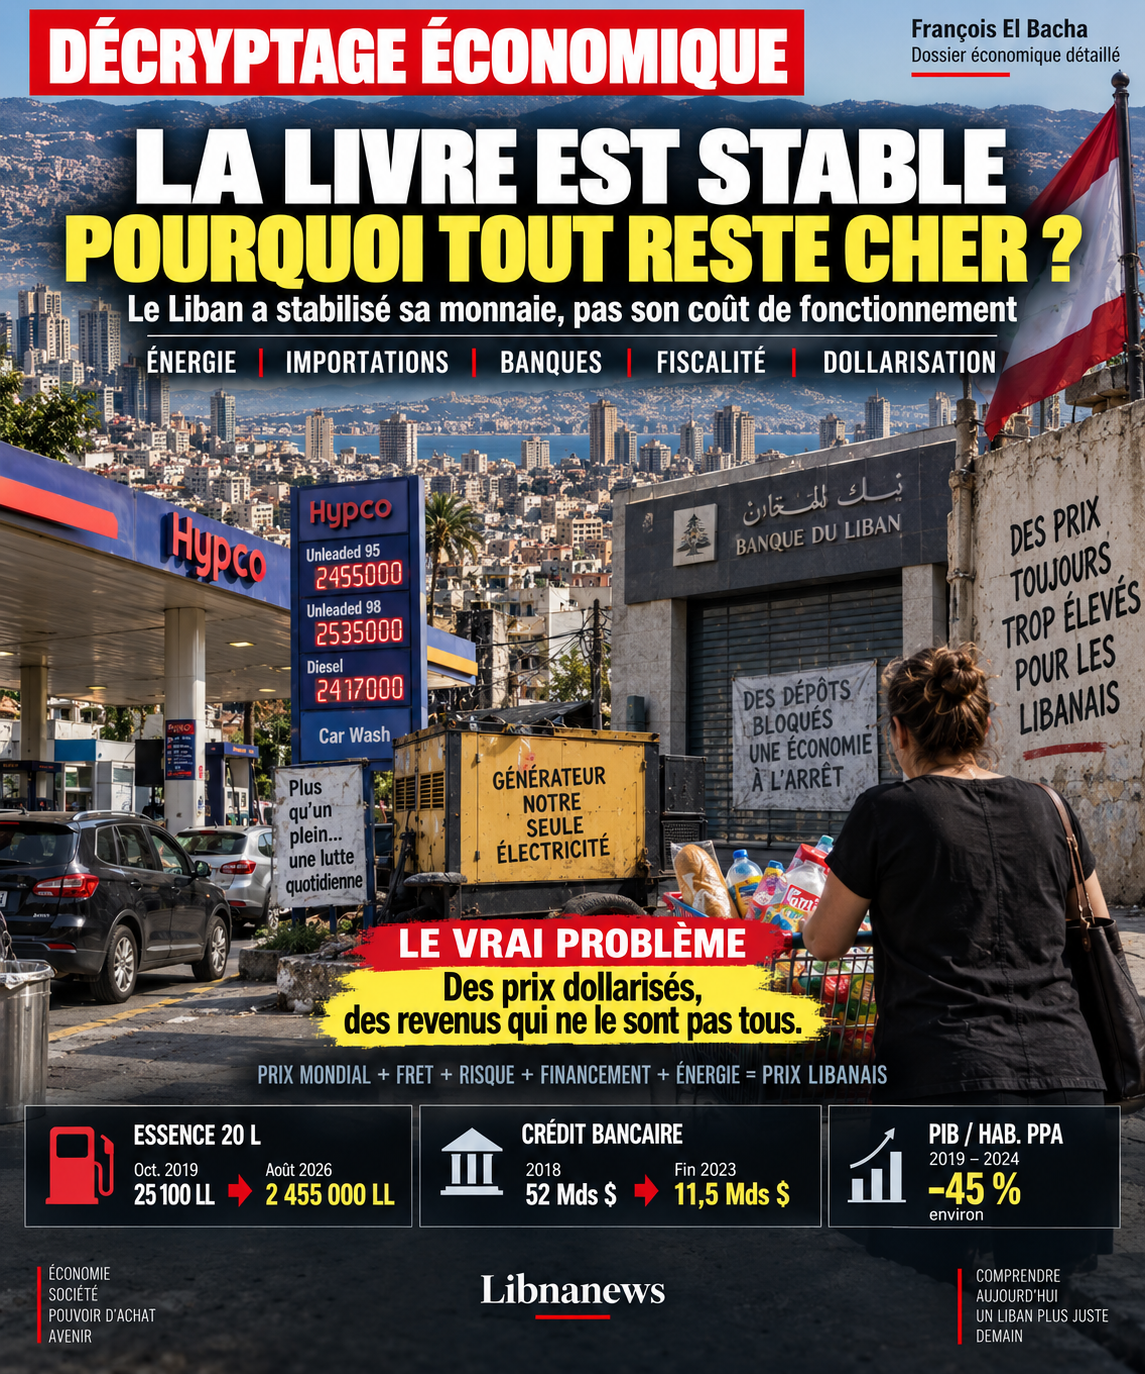
Паритет покупательной способности расширяет эту логику до международного сравнения. ВВП Ливана на душу населения по ППС вырос с 21 710 долларов в 2019 году до 11 918 в 2024 году, что на 45% меньше. Даже скорректировав различия в уровнях цен между странами, реальный экономический спад остается огромным.
Это сокращение необходимо для понимания дорогостоящей жизни. Ливан постепенно приблизил многие цены к международным ориентирам в долларах, в то время как реальный доход на душу населения не восстановился до докризисного уровня. Другими словами, стандартизация цен происходит гораздо быстрее, чем стандартизация доходов.
Это среднее значение также маскирует большие различия. Частный работник платил в долларах, домохозяйство получало переводы из диаспоры, госслужащий платил в основном в фунтах, а пенсионер не испытывал такой же реальной инфляции. Долларизация защищает тех, чей доход сам по себе долларизирован. Он разоблачает тех, чьи доходы остаются привязанными к местной валюте или государственным финансам.
Поэтому в эволюции МУС никогда не следует обобщать стоимость жизни. Индекс измеряет среднюю корзину. Он не измеряет распределение доходов или доли несжимаемых расходов в каждом бюджете. Для уязвимых домохозяйств на энергоносители, продовольствие, транспорт и телекоммуникации приходится гораздо более высокая доля доходов. Поэтому увеличение этих статей может привести к гораздо большей потере благосостояния, чем предполагает средняя инфляция.
Стабилизация обменного курса коренным образом изменила характер кризиса, не устранив его последствий. До тех пор, пока фунт быстро обесценивался, диагноз был относительно прост: импортирующая экономика видела, что цена в местной валюте почти всех ее входов увеличивалась со скоростью обесценивания с ожидаемыми эффектами, которые еще больше ускорили движение. Поскольку курс стабилизировался около LL 89 500 за один доллар, этого объяснения уже недостаточно. Тот факт, что инфляция остается двузначной, означает, что рост цен сместился на другие каналы.
Это различие необходимо, чтобы не путать уровни цен с темпами роста цен. Общий уровень цен 2026 года по-прежнему показывает денежный коллапс и отмену субсидий. Но инфляция 2026 года измеряет то, что продолжает расти после этого перехода. Поэтому он гораздо более информативен в отношении текущих расходов ливанской экономики, чем впечатляющие мультипликаторы, рассчитанные в фунтах с 2019 года.
В настоящее время Ливан имеет экономику, в которой большая часть цены выражается или мыслится в долларах, но где доллар не циркулирует в институциональной среде, сопоставимой с экономикой, официально долларизированной и финансово функциональной. Страна импортировала единицу учета без автоматического импорта учреждений, которые делают эту единицу учета стабильной и эффективной: кредит, инфраструктура, конкуренция, предсказуемость регулирования и общественный потенциал для предоставления основных услуг.
Долларизация, в принципе, не позволяет неконтролируемому внутреннему денежному созданию постоянно девальвировать цены на иностранную валюту. Однако это не может предотвратить увеличение реальной стоимости энергии, грузов, страхования, финансирования, аренды или услуг. Он также не может отремонтировать электрическую сеть, рекапитализировать банки или снизить риск войны. Денежно-кредитная стабильность является условием нормализации, а не полной экономической политики.
Поэтому сохранение уровня инфляции в 15,69% в течение года в июле 2026 года должно рассматриваться как результат экономики, валюта которой стабилизировалась быстрее, чем структуры. До мартовской эскалации Всемирный банк считал, что близкая воротничка цен и стабильность обменного курса могут снизить инфляцию до одной цифры. Тот факт, что эта траектория была прервана войной, показывает, насколько чувствительной остается экономика к внешним потрясениям. Но насилие передачи также выявляет слабость ее внутренних амортизаторов.
Война 2026 года: от нефтяного шока до разрушения производственных мощностей
Война прежде всего определяется ценой импорта. Шок марта 2026 года заметен в статистике: общий индекс цен за один месяц вырос на 4,91%, а топливный – на 36,48 %. Годовая инфляция выросла с 12,27 процента в феврале до 17,26 процента в марте и 20,02 процента в апреле. Всемирный банк, который все еще планировал рост на 4 процента в 2026 году на стабильной основе в январе, прогнозировал сокращение на 6,4 процента и средний уровень инфляции на 17,5 процента после эскалации.
Первый канал – это нефть. Во многих странах увеличение нефти переносится на транспортные и некоторые промышленные расходы. В Ливане это имеет дополнительный эффект, поскольку дизельное топливо обеспечивает значительную часть частного производства электроэнергии. Тот же шок поражает автомобилиста, грузовик, который перевозит товары, генератор здания, супермаркет, отель и завод. У энергетического шока есть несколько жизней, прежде чем он достигнет потребителя.
Второй канал — морской. Зона конфликта увеличивает страховые взносы, требования безопасности и иногда обходные пути. Более длительные сроки требуют, чтобы импортеры держали больше акций. Акции не бесплатны: они обездвиживают капитал, требуют места, страхования и подвергают компанию риску снижения спроса или ухудшения продукта. В экономике, где кредитов мало, это увеличение акций финансируется в основном за счет собственных средств компании.
Третий канал – это спрос. По оценкам Всемирного банка, конфликт снижает рост на 10,4 пункта по сравнению со сценарием без войны. Туризм, потребление и инвестиции сокращаются. Таким образом, компания может продавать меньше, а платить больше за свою энергию, транспорт и финансирование. Затем фиксированные затраты должны быть распределены на меньший объем, что может увеличить стоимость единицы. Это одна из причин, почему рецессия не приводит к общему падению цен.
Четвертый канал — физическое разрушение. Поврежденная дорога, разрушенное жилье, закрытая мастерская или поврежденная электрическая инфраструктура снижают производственные мощности. Реконструкция мобилизует ресурсы, которые могли бы быть инвестированы в другом месте. Перемещение населения меняет местные потребности, нарушает занятость и создает дополнительные расходы на проживание, транспорт и услуги.
Пятый канал — человеческий. Нарушения в образовании и здравоохранении, длительные поездки и уход квалифицированных работников могут снизить будущую производительность. Таким образом, война не только порождает временный пик инфляции. Это может оставить наследие более высоких затрат и более низкого производственного потенциала. В экономике, уже ослабленной с 2019 года, этот механизм особенно опасен.
Банки: Депозитный кризис также является кризисом стоимости жизни
Провал банковской системы должен быть в центре анализа. По данным Всемирного банка, финансовые потери системы превышают $75 млрд. По состоянию на конец 2023 года 73% банковских активов были переданы государю, 88% из которых принадлежали Банку Ливана. Кредитный портфель, который составил примерно 52 миллиарда долларов в 2018 году, упал до 11,5 миллиарда долларов в конце 2023 года, и 78% этого портфеля не показали хороших результатов. Эти цифры описывают не только кризис платежеспособности, но и исчезновение экономической функции.
Банк используется не только для хранения депозитов. Он трансформирует сбережения в кредит, распределяет риск с течением времени и позволяет компании не финансировать каждую транзакцию в полном объеме из собственной ликвидности. Когда эта функция исчезает, стоимость капитала увеличивается, даже если официальные процентные ставки не отображаются.
Рассмотрим импортера. До кризиса он мог открыть аккредитив. При определенных документальных условиях банк обязался выплатить поставщику. Поэтому иностранному поставщику не пришлось нести весь риск ливанской компании. Импортер может также получить финансовую торговую линию или механизм денежных потоков. Сегодня эти инструменты гораздо сложнее получить и могут потребовать очень большого денежного покрытия.
Следствием этого является более тяжелое предварительное финансирование. Компания, которая должна обездвижить 5 миллионов долларов в течение трех месяцев, имеет альтернативную стоимость около 100 000 долларов США, если ее капитал оценивается в 8% в год и около 150 000 долларов США в 12%. Эта стоимость существует, даже если ни один банк официально не взимает проценты. Фиксированный капитал не может финансировать какие-либо другие акции, инвестиции, набор или расширение.
Отсутствие кредита также увеличивает потребность в марже. В нормальной банковской экономике компания может принять более низкую маржу и компенсироваться быстрой ротацией акций, финансируемых за счет кредита. Если он должен финансировать каждую партию самостоятельно, он, естественно, будет стремиться к более высокой прибыли на каждый заблокированный доллар. Стоимость капитала становится невидимой составляющей цены.
Провал системы еще больше наказывает МСП. Большая группа может иметь иностранную ликвидность, международные банковские отношения или акционеров, способных обеспечить капитал. Малый бизнес больше зависит от местных кредитов. Таким образом, сокращение кредита благоприятствует игрокам, уже имеющим наличные деньги, снижает конкуренцию и увеличивает барьеры для входа. В долгосрочной перспективе снижение конкуренции может означать более высокую маржу.
Наконец, банковский кризис увеличивает риск контрагента. Иностранный поставщик с ливанскими банковскими ограничениями может запросить предоплату, а не 30-, 60- или 90-дневный платеж. Это изменение сокращает кредит поставщика и еще больше увеличивает потребность в денежных потоках. Банковский кризис превращается в кризис оборотного капитала.
Поэтому говорить о « невидимом налоге » банковского кризиса – это не просто имидж. Этот налог не взимается государством, но он соответствует системным дополнительным затратам: иммобилизация денежных средств, более высокие гарантии, более длительные сроки, риск контрагента, снижение конкуренции и отложенные инвестиции. Это отражается в конечной цене многих импортируемых товаров и в стоимости услуг местного производства.
Денежная экономика: решение для выживания, которое само по себе имеет стоимость
Долларизация наличными позволила экономике продолжать работать, несмотря на банки. Это помешало парализовать часть торговли из-за ограничений по счетам. Но это не бесплатная альтернатива нормальной финансовой системе.
Денежные средства должны перевозиться, подсчитываться, обеспечиваться и храниться. Компания, которая обналичивает большие суммы в банкнотах, должна организовать физическую безопасность своих доходов и платежей. Он сталкивается с риском кражи и потери. Крупные платежи становятся более логистически обременительными. Внутренний контроль является более сложным, и затраты на соблюдение требований возрастают для компаний, которые хотят поддерживать международные отношения.
Денежная экономика также снижает возможности для финансирования инвестиций. Действующая банковская система конвертирует тысячи депозитов в кредиты для предприятий и домашних хозяйств. Когда сбережения остаются в форме банкнот, сейфов или за пределами банковской системы, они автоматически не финансируют завод, гостиницу, жилье или МСП. Таким образом, страна может иметь значительную физическую ликвидность, страдая от нехватки кредитов.
Эта ситуация отчасти объясняет ливанский парадокс: многие сделки совершаются в долларах, но финансовая глубина крайне низка. Экономика может быть долларизирована без финансовой стандартизации. Долларовая банкнота решает проблему расчетной единицы; она не заменяет баланс платежеспособного банка или анализ кредитного риска.
Наличные также снижают прозрачность налоговой базы. Чем больше сделок ускользает от формальных каналов, тем сложнее измерить доходы и прибыль. Затем у государства возникает соблазн обратиться к самым простым налогам для сбора: НДС, таможня, акцизы и тарифы. Это может усилить регрессивный характер налоговой системы, поскольку потребление легче облагать налогом, чем плохо документированные доходы или богатство.
Наконец, денежная экономика фрагментирует домохозяйства. Те, кто получает иностранные трансферты, зарплату в долларах или доходы, связанные с туризмом, имеют относительную защиту. Те, чьи доходы остаются в книгах или зависят от государственных пособий, больше страдают от роста долларовых цен. Таким образом, долларизация может стабилизировать расчетную единицу при одновременном увеличении разрыва в покупательной способности.
Электроэнергия: частное распределение затрат по всей экономике
Сектор электроэнергетики является лучшим примером структурных затрат, которые намного превышают расходы домохозяйств. До кризиса EDL продавала высоко субсидируемую электроэнергию. Тарифная реформа необходима для снижения потерь и приближения цены к экономическим издержкам. Но потребитель не получал непрерывного предложения взамен.
Поэтому он платит за несколько систем. Он платит ЭДЛ. Он платит частный генератор за пропавшие часы. Возможно, он инвестировал в солнечные батареи, батареи и инвертор. Каждая из этих систем имеет свои собственные инвестиции, расходы на обслуживание и замену. Фактические расходы на энергию – это сумма этих статей, а не единственный счет EDL.
Для компании механизм еще важнее. Супермаркет должен поддерживать холодную цепь, гостиница должна кондиционировать свои комнаты, больница должна кормить свое оборудование, ресторан должен хранить еду, завод должен управлять своими машинами. Частная энергия включена в цену почти всех товаров и услуг.
Это создает двойную оплату для потребителя. Он платит непосредственно своему генератору и косвенно платит генератору купца в цене своих покупок. Если газойль растет, это увеличение проявляется в нескольких строках ее бюджета, не всегда определяемых как расходы на энергию.
Затраты на электроэнергию также снижают конкурентоспособность. Ливанская компания, производящая дорогостоящую частную энергию, сталкивается с иностранными конкурентами, работающими на более надежных и иногда менее дорогих сетях. Поэтому реальное обесценивание валюты не привело к ожидаемому экспортному буму: рост конкурентоспособности иностранной валюты был компенсирован структурными ограничениями.
Война укрепляет этот механизм. Нефтяной шок повышает цены на дизельное топливо, в то время как ущерб инфраструктуре может еще больше сократить поставки. Энергия становится прямым источником инфляции и множителем других издержек.
Налогообложение: восстановление доходов без дополнительной оплаты для тех, кто уже потерял больше всех
Ливан нуждается в государственных доходах. Без доходов она не может финансировать электричество, воду, дороги, безопасность, образование, здравоохранение или социальную защиту. Поэтому восстановление функционирующего государства требует устойчивого увеличения государственных ресурсов после реального обвала доходов во время кризиса.
Проблема заключается в составе этой налоговой системы. В экономике с высоким уровнем импорта таможенные пошлины, НДС, акцизы и потребительские налоги легко собирать, потому что они ориентированы на точки входа и видимые транзакции. Они могут быть социально регрессивными.
Налог в размере 11% представляет собой одинаковую ставку для богатого и бедного домохозяйства, но не одну и ту же жертву. Домохозяйство с низким доходом тратит почти все, что зарабатывает, на еду, энергию, транспорт, жилье, телекоммуникации и здравоохранение. Богатое домохозяйство может сэкономить значительную часть своего дохода. Поэтому налог на потребление взимается пропорционально больше на способность жить первым.
Эффект еще сильнее в стране-импортере. Налогообложение импортируемого продукта может облагать налогом непосредственно потребителя, а также вклад, используемый местной компанией. Отдельная деталь, оборудование, топливо или промежуточный продукт, облагаемые налогом при входе, увеличивают стоимость внутреннего производства. Граница между налогообложением импорта и налогообложением местного производства становится размытой.
Существуют также каскадные эффекты. Увеличение налога на топливо увеличивает цену, уплачиваемую за насос, но также может увеличить стоимость транспортировки товаров и генераторов. Эти затраты затем включаются в цену продажи, на которую распространяется НДС. Таким образом, одно и то же налоговое решение может иметь несколько косвенных последствий.
Вопрос не в том, что налоги не должны увеличиваться. Речь идет о том, кто должен финансировать восстановление. Больше налогов, основанных на способности вкладчиков, высоких доходах, определенных аннуитетах и активах, могут распределять усилия иначе, чем налогообложение, в котором доминирует потребление. Всемирный банк и МВФ также подчеркивают необходимость укрепления доходов при одновременном развитии более современного и прогрессивного налогообложения.
В нашей аналитической оценке налоги, пошлины, администрируемые тарифы и другие сборы могут прямо или косвенно способствовать примерно 0,7-1,5 пункта текущей инфляции. Этот диапазон не является официальной разбивкой МУС. Прежде всего, он недооценивает социальную важность налогообложения: дополнительная точка инфляции может быть гораздо более болезненной для домохозяйства, которое не имеет сберегательных возможностей, чем для легкого домохозяйства.
Почему Ливан сравнивают с Панамой, Эквадором, Сальвадором и Черногорией
Международное сравнение отвечает на фундаментальный вопрос: обречена ли долларовая экономика на высокую инфляцию? Данные ясно показывают, что нет. Панама использует доллар уже более века. Эквадор принял Сальвадор в 2000 году в 2001 году. Черногория в одностороннем порядке использует евро. Эти экономики имеют различные структуры, уровни доходов и уязвимости, но у них есть общее отсутствие традиционной национальной денежно-кредитной политики.
Прогнозы на 2026 год далеки от ливанской ситуации. МВФ прогнозирует около 1,4% инфляции в Панаме, 2,9% в Эквадоре, 2,5% в Сальвадоре и 3,2% в Черногории. Всемирный банк прогнозирует 17,5% в Ливане. Разрыв слишком велик, чтобы его можно было объяснить исключительно принятием иностранной валюты.
Панама особенно поучительна. Всемирный банк напоминает, что инфляция оставалась ниже 2% в течение большей части периода с середины 2010-х годов. Долларизация способствовала финансовой стабильности, но она работает с открытым, конкурентоспособным и глубоким финансовым сектором. Банки должны поддерживать значительные резервы ликвидности, поскольку нет традиционного кредитора последней инстанции. Таким образом, страна избежала системного банковского кризиса, сравнимого с кризисом в Ливане.
Сравнение не означает, что Панама является воспроизводимой моделью. Его экономика извлекает выгоду из канала, международного финансового центра и другой институциональной архитектуры. Тем не менее, это показывает, что долларовая экономика может испытывать низкую инфляцию, если ее банковская система работает, если каналы платежей являются нормальными и если внутренние расходы не разрушают денежную якорь.
Эквадор предоставляет второе образование. Средняя инфляция в 2025 году составила всего 0,7%, а МВФ прогнозировал умеренный рост в 2026 году, в основном из-за нефти и реформы субсидий на дизельное топливо. Именно такое различие полезно для Ливана: отмена субсидии может привести к переходной инфляции, не ставя под сомнение общую стабильность денежной системы.
Сальвадор показывает, что долларизация не устраняет фискальные, социальные или производственные уязвимости. МВФ подчеркивает высокую задолженность, значительные потребности в финансировании и жесткость долларизации. Тем не менее, прогнозируемая инфляция остается около 2,5%. Таким образом, структурные трудности не приводят автоматически к инфляции в 15% или 20%.
Черногория является европейским компаратором. Он использует евро без денежно-кредитной политики ЕЦБ. Ее инфляция может превысить инфляцию в еврозоне, поскольку заработная плата и внутренние цены растут быстрее; она достигла 4,9% в сентябре 2025 года. Но даже в этом случае прогнозы на 2026 год остаются на уровне 3,2 процента, что очень далеко от Ливана.
Наконец, Зимбабве служит встречным примером. Использование доллара может уменьшить некоторые денежные дисбалансы, но мультивалютная экономика с хрупкими институтами, непоследовательной политикой и низкой уверенностью может поддерживать высокую волатильность цен. Урок важен: иностранная валюта может вывести из состояния часть своей способности создавать инфляцию денежным путем, но она не заменяет институты.
Ливан находится в гибридной ситуации. Доллар стал доминирующей расчетной единицей, не пропуская фунт, банковская система парализована, государство остается недофинансированным, инфраструктура недостаточна, а война добавляет серьезный риск. Таким образом, долларизация стабилизировала инфляционный канал, но другие каналы являются исключительно мощными.
Что на самом деле говорит международное сравнение о Ливане
Сравнение не должно использоваться для того, чтобы заявить, что в Ливане должна быть механическая панамская инфляция. Экономические структуры разные. Он используется для изоляции механизма: если несколько стран, использующих иностранную валюту, испытывают низкую инфляцию, долларизация не может быть достаточной причиной ливанской инфляции.
Наоборот, долларизация, как правило, должна устранить часть денежного риска. Компании, которая фиксирует свою цену в долларах, больше не нужно добавлять ежедневную премию, чтобы предвидеть следующее обесценивание фунта. Домохозяйство, оплачиваемое в долларах, менее подвержено коллапсу местной валюты. Иностранный поставщик может рассуждать в той же расчетной единице, что и его клиент.
Но Ливан накапливает расходы, которые не все эти компараторы накапливают одновременно. Он платит за дорогую частную энергию, финансирование акций, военные риски, нарушенную логистику, неадекватную государственную инфраструктуру и премию за финансовый риск. Он также поддерживает фрагментацию доходов между долларами, книгами, государственными пенсиями, трансфертами и неформальными доходами.
Поэтому дифференциал инфляции можно рассматривать как косвенный показатель стоимости неисправностей. Это не позволяет выделить ровно 14 пунктов для данной причины, но это показывает, что валюта больше не является доминирующим объяснением. Когда Панама находится на уровне 1,4%, а Ливан на уровне 17,5% с той же международной валютой, возникает вопрос: что делает эту разницу в ливанской экономике?
Ответ многообразен: война, энергетика, фрахт, страхование, отсутствие кредитов, косвенное налогообложение, внутренние услуги и слабая конкуренция на определенных рынках. Таким образом, стоимость жизни становится проблемой для реальной экономики и институтов, а также денежной проблемой.
Номинальная стоимость, реальная стоимость и покупательная способность: одной цены недостаточно
Для измерения социального кризиса необходимо выделить три понятия. Номинальная стоимость — это отображаемая цена. В книгах он измеряет степень амортизации и денежной инфляции. Но это может привести к появлению впечатляющих фигур, которые прямо не говорят, каким стал уровень жизни.
Стоимость в долларах помогает нейтрализовать большую часть валютного эффекта. Он отвечает на другой вопрос: стал ли продукт дороже в сильной валюте? Это сравнение необходимо для бензина, электричества, телекоммуникаций и импортных товаров. Но это все равно может ввести в заблуждение, когда стартовая цена была субсидирована.
Реальная стоимость, в конечном счете, наиболее важна для семьи. Он измеряет количество дохода, работы или альтернативного потребления, которое должно быть принесено в жертву для покупки недвижимости. Газ за 25 долларов может быть недорогим для домохозяйства, зарабатывающего 5000 долларов, и чрезвычайно тяжелым для домохозяйства, зарабатывающего 500 долларов.
Поэтому сравнение с заработной платой и располагаемым доходом должно сопровождать любое сравнение цен. Долларизация имеет разрозненные ситуации. Человек, который заработал 2000 долларов в 2019 году и сейчас имеет доход около 2000 долларов, не испытывал такого же кризиса, как государственный служащий или пенсионер, реальный доход которого был уничтожен, а затем лишь частично повышен.
Паритет покупательной способности позволяет пойти дальше для международного сравнения. Он исправляет тот факт, что один доллар не позволяет приобретать одинаковое количество товаров и услуг во всех странах. ВВП на душу населения в ППС Ливана увеличился с примерно $21 710 в 2019 году до 11 918 в 2024 году, снизившись почти на 45%. Даже после корректировки на общий уровень цен обнищание остается массовым.
Это снижение показывает, что кризис является не только конверсионным артефактом по курсу. Реальный экономический уровень на душу населения снизился. В то же время некоторые цены — топливо, энергоносители, импортируемые товары и определенные услуги — были близки к международным ориентирам. Таким образом, Ливан сочетает в себе растущие международные цены с фактической покупательной способностью значительно ниже, чем в 2019 году.
Бедность подтверждает это прочтение. Всемирный банк подсчитал, что он достиг 44 процентов населения в областях, изученных в 2022 году, по сравнению с 12 процентами десятилетием ранее. Особую уязвимость представляют домохозяйства, не имеющие доступа к долларам. Переводы диаспоры, которые играют важную роль, защищают часть населения, но также увеличивают сегментацию между домохозяйствами, получающими валюту, и домохозяйствами, зависящими от хрупких доходов домохозяйств.
Бензин, телекоммуникации и импорт: три иллюстрации изменения модели
Бензин, вероятно, самый простой пример, чтобы понять, почему валового сравнения в фунтах недостаточно. 20-литровый 95-Octan может стоить около 25 100 лир осенью 2019 года. В последней официальной сети, доступной в августе 2026 года, она составляла около 2,455 миллиона фунтов стерлингов. В номинальном выражении цена была умножена почти на сто.
Этот мультипликатор, очевидно, не означает, что мировая нефть была умножена на 100. По официальной ставке 2019 года 25 100 LL составляли примерно 16,65 долларов США. На LL 89 500 за один доллар, $2 455 млн составляет примерно $27,43. Рост в долларах значителен, но он находится в совершенно другом порядке величины.
Затем это сравнение необходимо исправить для схемы субсидирования. В 2019 году Банк Ливана предоставил иностранную валюту для финансирования импорта топлива по курсу, который не отражал экономический курс, который затем появится. Поэтому часть затрат обобществлялась за счет использования резервов. Сегодня потребитель гораздо более непосредственно несет международную цену на очищенный продукт, фрахт, страхование, финансирование, хранение, распределение, маржу и сборы.
Банковское финансирование добавляет дополнительную разницу. Груз углеводородов представляет собой большие объемы. Если импортер должен обездвижить больше долларов до поставки, потому что аккредитив или финансовая торговая линия больше не доступны на тех же условиях, его финансовые затраты увеличиваются. Мировая цена продукта является лишь первой линией цепочки затрат.
Телекоммуникации иллюстрируют еще один аспект переходной инфляции. Во время кризиса цены на книги потеряли большую часть своей реальной стоимости. Их модернизация была необходима для того, чтобы операторы могли оплачивать оборудование, заработную плату, энергию и поставщиков, стоимость которых в основном была в иностранной валюте. Однако для домохозяйств это увеличение, по-видимому, является очень сильным увеличением законопроекта.
Поэтому следует избегать сравнения старой подписки с текущей только по их количеству в книгах. Изменились также пропускная способность, объемы данных и качество обслуживания. Хорошим сравнением является поиск эквивалентной услуги, преобразование цен в стабильную единицу, а затем измерение веса счета-фактуры в доходе домохозяйства.
Эти примеры показывают, что кризис переместил Ливан из модели, в которой многие внутренние цены были отделены от их международной стоимости, в модель, где стоимость доллара передается гораздо более непосредственно. Такая передача иногда улучшает экономическую прозрачность, но она также делает потребителей гораздо более подверженными глобальным потрясениям.
Можем ли мы сломать текущую инфляцию от 15 до 17,5%?
Не существует официальной разбивки, чтобы сказать, что каждая точка инфляции происходит от одной причины. Категории пересекаются: увеличение нефти – это и импортная инфляция, и энергетический шок, и увеличение стоимости транспортировки, и увеличение стоимости генераторов. Увеличение грузовых перевозок может быть связано с войной и увеличением цен на ресурсы, используемые отечественными службами.
Однако для понимания каналов можно предложить аналитические порядки величины. Прямо импортная инфляция может составить около 2,5-3,5 пункта. Энергетический эффект и эффект второго поворота могут составлять от 2,5 до 4 баллов. Премия за перегрузку, страхование, перебои с поставками и риск конфликта может составлять от 1,5 до 3 баллов.
Внутренние переоценки в долларах — аренда, образование, питание, услуги и маржа — могут вносить вклад в диапазоне от 2 до 3 пунктов. Финансовые сбои и стоимость финансирования, включая отсутствие кредита и обычных аккредитивов, могут составить около 1-2 баллов. Налогообложение, пошлины, администрируемые тарифы и другие сборы могут составлять от 0,7 до 1,5 пункта.
Эти диапазоны не следует добавлять механически. Они представляют собой картографирование механизмов, а не формальный учет МУС. Их интерес заключается в том, чтобы показать, что текущая инфляция больше не имеет единого двигателя.
Также должна быть отдельная категория для переходной инфляции. Это объясняет значительную долю разницы в уровне цен между 2019 и 2026 годами, но гораздо меньше текущей годовой вариации. Отмена субсидии приводит к изменению уровня. Как только новая цена будет достигнута, она не сможет объяснить двузначную инфляцию.
Здесь важно различать запасы и потоки. Наследие денежной инфляции и переходной инфляции определяет очень высокий уровень цен. Импортная инфляция, войны и структурные издержки еще больше определяют скорость, с которой эти цены продолжают расти.
Эта сеть также помогает понять, почему падения цен на нефть будет недостаточно, чтобы снизить все цены до уровня 2019 года. Некоторые из прошлых повышений стали постоянными, поскольку они отражают исчезновение субсидий, долларизацию тарифов и структурные издержки, которые не были исправлены.
Ливанский мультипликатор затрат
Наиболее полезной концепцией для подведения итогов текущей ситуации является ливанский мультипликатор затрат. Импортный продукт имеет международную цену. Но между этой ценой и той, которую платит потребитель, находятся транспорт, страхование, финансирование, хранение, распределение, энергетика, налогообложение и маржа. Каждый из этих шагов может быть более дорогостоящим в Ливане, чем в функционирующей экономике.
Страновой риск увеличивает стоимость страхования и требования поставщиков. Банковский кризис увеличивает стоимость финансирования. Низкие затраты на энергию увеличивают стоимость энергии. Война увеличивает грузоперевозки, риски и запасы. Косвенное налогообложение увеличивает налоги на и без того сильно зависимую от импорта экономику. Небольшие размеры рынка и снижение покупательной способности снижают эффект масштаба.
Эти расходы не обязательно приводят к одинаковой инфляции каждый год. Вместо этого они создают ценовой уровень и усиливают каждый новый шок. Повышение мировой цены на 10% происходит не в нейтральной экономике: она приходит в экономику, где дистрибьютор уже платит свой генератор, импортер обездвиживает больше наличных денег, а страховщик интегрирует премию за риск.
Экономическую формулу можно резюмировать следующим образом: международная цена + фрахт + страхование + страновой риск + финансирование + частная энергетика + логистика + налогообложение + маржа = окончательная ливанская цена. Потребитель не всегда видит каждый из этих компонентов, но платит им всем.
Вот почему дорогое проживание в Ливане теперь является такой же проблемой производительности и институтов, как и проблемой денег. Банковская реформа, устойчивое улучшение электроснабжения или снижение риска безопасности могут повлиять на цены, даже если обменный курс не изменится. И наоборот, поддержание стабильных обменных курсов без реформирования этих структур оставляет большую часть дополнительных расходов нетронутой.
Международные цены, по-прежнему фрагментированные доходы и экономика, которая платит за свои собственные неудачи
Кризис стоимости жизни с 2019 года нельзя суммировать одной кривой. Первый ценовой взрыв произошел из-за валюты. Второй – переход от модели искусственных субсидий и тарифов к широко долларизированной модели. Третий – с мировых рынков. Четвертый исходит из войны. И за всеми этими фазами стоит набор структурных затрат, усиливающих шоки.
Стабилизация фунта стерлингов стала важным макроэкономическим прогрессом. Это устранило ежедневную спираль обменного курса и сделало цены более предсказуемыми. Но это само по себе не могло сделать банки платежеспособными, восстановить кредит, обеспечить электричеством 24 часа в сутки, снизить страховые взносы или восстановить инфраструктуру.
Сравнение с Панамой, Эквадором, Сальвадором и Черногорией ясно показывает это. Экономика с использованием иностранной валюты может иметь низкую инфляцию. Поэтому у Ливана не было проблем с инфляцией, поскольку он был долларизирован. У него есть проблема, потому что его долларизация произошла в финансово парализованной, высоко импортирующей экономике, подверженной войне и вынужденной приватизировать часть своей основной инфраструктуры.
Банковская система здесь центральная. До тех пор, пока компании должны финансировать свой импорт, акции и инвестиции, стоимость капитала будет оставаться высокой. До тех пор, пока аккредитивы и финансовая торговля не будут работать нормально, поставщики будут требовать больше гарантий и предоплат. Пока сбережения остаются в значительной степени вне банковской системы, она не может эффективно финансировать инвестиции.
Энергетика – это второй проект. Домохозяйство, оплачивающее ЭДЛ, генератор и, возможно, солнечную установку, не может сравниться с домохозяйством, получающим непрерывное обслуживание из одной сети. Компания, производящая электроэнергию, не может иметь такую же структуру затрат, как конкурент с надежной сетью.
Налогообложение является третьим арбитражем. Государство должно восстановить свои доходы, но то, как оно это делает, определяет, кто платит корректировку. Налоги, которые слишком зависят от потребления и импорта, могут более пропорционально влиять на уязвимые домохозяйства, именно те, чья покупательная способность уже была наиболее разрушена.
Наконец, война напоминает о хрупкости любого сценария нормализации. Это увеличивает нефть, фрахт, страхование и риски, разрушает капитал, сокращает туризм и инвестиции и может подтолкнуть квалифицированных рабочих к уходу. Это превращает структурную проблему в новый инфляционный шок.
Главный вопрос уже не только в том, сколько стоит товар в фунтах. Сколько это стоит в долларах, насколько эта цена соответствует предотвратимым неисправностям и какая доля реального дохода домохозяйства должна быть принесена в жертву, чтобы купить его?
Именно эта последняя мера лучше всего подводит итог кризису. Ливан в значительной степени интернационализировал свои цены без интернационализации доходов всего своего населения. Он платит мировые цены, а также местные кризисные издержки, при этом реальная покупательная способность остается намного ниже, чем в 2019 году.
Денежная стабилизация остановила кровотечение. Она еще не вылечила экономику. Чтобы снизить стоимость жизни устойчивым образом, мы должны теперь действовать на основе того, что лежит между мировой ценой и потребителем: финансирование, энергетика, логистика, конкуренция, налогообложение, инфраструктура и риски. Иными словами, следующая борьба с ливанской инфляцией будет меньше на курсовой таблице, чем на реконструкции самих экономических институтов.
Центральное статистическое управление (ЦАС): индексы потребительских цен 2025-2026 гг., в том числе с января по июль 2026 г.
Всемирный банк: Ливанский экономический монитор, 2025 и лето 2026; Оценка бедности и справедливости 2024; документы по кризису финансового сектора; Показатели мирового развития для ВВП на душу населения в ППС; Глобальные экономические перспективы января 2026 для сравнения с Панамой.
Международный валютный фонд: Статья IV Ливан 2023 и миссия февраля 2026; данные по странам и отчеты 2025-2026 для Панамы, Эквадора, Сальвадора и Черногории.
Электричество в Ливане и Министерство энергетики и водных ресурсов: тарифы и официальные цены на энергоносители.
Диапазоны вкладов в инфляцию, представленные в этом досье, представляют собой аналитические оценки, предназначенные для идентификации каналов передачи. Они не являются формальной разбивкой МУС и не должны механически сочетаться с несколькими перекрывающимися механизмами.
Основные источники и методологические меры предосторожности
Центральное статистическое управление (ЦАС): Индексы потребительских цен 2019-2026 годов, включая ежемесячные публикации с января по июль 2026 года.
Всемирный банк: Ливанский экономический мониторинг; Оценка бедности и справедливости; Отчеты о ливанском финансовом секторе; Показатели мирового развития для ВВП на душу населения в паритете покупательной способности; Экономические обновления января и августа 2026 года; Глобальные экономические перспективы для международных сопоставлений.
Международный валютный фонд: Статья IV и Ливанские документы; консультации и прогнозы на 2025-2026 годы для Панамы, Эквадора, Сальвадора и Черногории.
Электричество из Ливана, Министерство энергетики и водных ресурсов, Огеро и официальные тарифы на энергию и телекоммуникации.
Диапазоны, присваивающие порядки величины различным инфляционным каналам, являются аналитическими оценками. Они не являются официальной разбивкой МУС и не должны объединяться механически, поскольку энергетика, грузоперевозки, война, финансирование и налогообложение частично пересекаются.