

Правительство увеличивает расходы и сокращает расходы нескольких департаментов
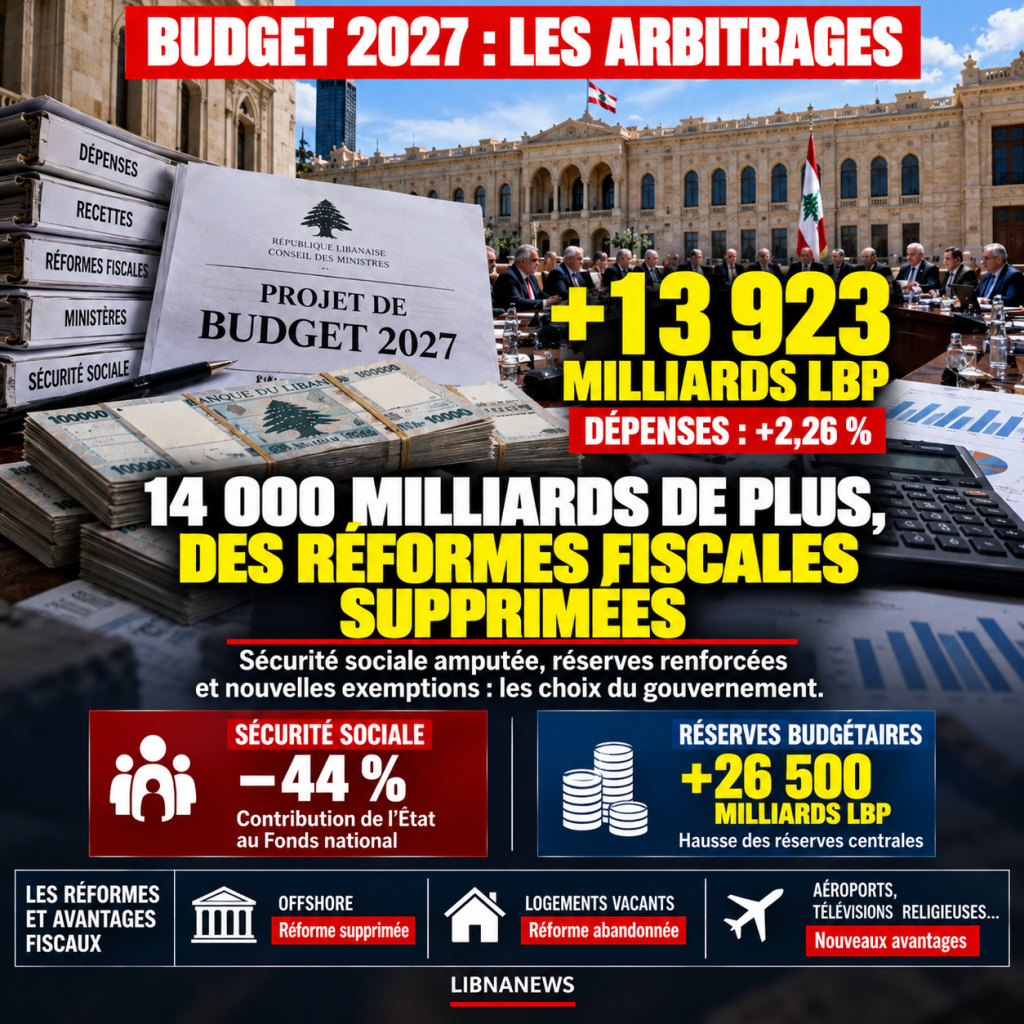
Совет министров существенно изменил проект бюджета 2027 года, представленный министром финансов Ясином Джабером. Сравнение оригинального текста с измененной версией на 1 октября показывает несколько серьезных изменений. Расходы увеличиваются почти на 13 923 млрд фунтов, в то время как налоговые меры по расширению государственных доходов исчезают. Параллельно правительство вводит новые исключения, в частности, для религиозных телеканалов, аэропорта Клаяат и некоторых операций, связанных с аэропортом Бейрута.
Общие расходы увеличились с 614 945 миллиардов LL до 628 868 миллиардов LL, увеличившись на 2,26%. Однако это увеличение не приносит единообразную пользу департаментам. Большая часть дополнительных ассигнований сосредоточена в бюджетных резервах. Они увеличиваются на 26 500 миллиардов фунтов стерлингов до примерно 49 800 миллиардов фунтов стерлингов. Наиболее резким изменением является резерв распределения, который увеличивается с 5500 миллиардов до 37500 миллиардов фунтов, или 32 000 миллиардов фунтов.
В то же время в ряде департаментов наблюдается сокращение их ассигнований. Сокращение включает общественные работы и транспорт, социальные вопросы, телекоммуникации, культуру и труд. Бюджет последней увеличивается примерно с 17 500 миллиардов фунтов стерлингов до 10 200 миллиардов фунтов стерлингов. Таким образом, это сокращение составляет 7300 миллиардов, или почти 42 процента от первоначального объема.
Эти арбитражи существенно изменяют распределение государственных расходов. Правительство увеличивает центральные резервы при одновременном сокращении ассигнований, непосредственно выделяемых нескольким администрациям. В рассмотренных бюджетных документах не в полной мере указаны условия использования дополнительных резервов.
Финансирование социального обеспечения резко сокращается
Фонд национального социального обеспечения является одним из учреждений, затронутых поправками. Вклад государства в его расходы увеличивается с 16 500 миллиардов до 9 200 миллиардов фунтов. Это сокращение на $7300 млрд составляет почти 44% от первоначально запланированной суммы.
Второе снижение связано с погашением государством накопленных долгов перед Фондом. Планируемый годовой платеж, первоначально установленный в размере 3600 млрд фунтов стерлингов, сокращен до 312,1 млрд фунтов стерлингов. Таким образом, снижение составило почти 91%. Таким образом, в бюджете с внесенными в него поправками предусмотрено гораздо меньшее возмещение, чем в первом варианте.
Финансирование отделения по болезни и материнству также изменяется. Часть общественных взносов изымается из ассигнований на социальное обеспечение. Однако соответствующая сумма повторно вносится в бюджет Минздрава для финансирования закупки лекарств для застрахованного. Таким образом, речь идет о передаче ассигнований между двумя бюджетными направлениями.
С другой стороны, программа первичной медико-санитарной помощи сокращается примерно на 900 миллиардов фунтов стерлингов. Это сокращение относится к отдельной схеме, посвященной доступу к базовому уходу.
Изменения в системе социального обеспечения заслуживают особого внимания. Они сочетают в себе сокращение прямых взносов, перевод финансирования в Минздрав и резкое снижение погашения госдолга. Эти решения не обязательно имеют одинаковые бухгалтерские или операционные последствия.
Оффшорные компании сохраняют преимущество перед наследственными правами
Одна из главных реформ, от которой отказались, касается налогообложения офшорных компаний. В первоначальном варианте Минфин ввел раздел 24 для внесения изменений в налоговый режим акций этих компаний.
До сих пор передача права собственности на акции оффшорных компаний, в том числе путем правопреемства, пользовалась исключениями в отношении прав на передачу и наследование и некоторых связанных с ними лицензионных платежей. Департамент предложил подвергнуть эти акции налоговому режиму, применимому к другим капитальным корпорациям. Он также ответил на рекомендации Международного валютного фонда.
Совет министров полностью исключил статью 24. Таким образом, существующие изъятия сохраняются в измененном варианте.
Однако статьи 22 и 23 были сохранены. В частности, они позволяют соответствующим компаниям фиксировать свой капитал в долларах или евро и предусматривают фиксированный ежегодный налог в размере 200 миллионов фунтов стерлингов.
Результат точен: положения, облегчающие работу этих компаний, сохраняются, а мера по приближению их налогообложения к налогообложению других компаний отменяется.
Вакантное жилье: третья попытка заброшенной реформы
Правительство также отменило статью 37 о налогообложении незанятых жилых квартир.
Министерство финансов предложило вовремя ограничить налоговый режим, применимый к этим объектам. Предусмотренный срок составляет три года для зданий, построенных застройщиками, и один год для других зданий.
Цель заключалась в поощрении продажи и сдачи в аренду жилья в целях расширения предложения о предоставлении жилья. В частности, этот механизм направлен на то, чтобы помешать некоторым собственникам обеспечивать устойчивое содержание незанятого жилья, одновременно пользуясь благоприятным налоговым режимом.
Исключение статьи 37 положило конец этой попытке в рамках нынешнего проекта. Две аналогичные инициативы уже были представлены при подготовке бюджетов на 2017 и 2022 годы, но не увенчались успехом.
Таким образом, в досье указывается на сохраняющуюся трудность в изменении налогообложения вакантного жилья. Текст 2027 года предоставил новую возможность ввести ограничение по времени. Исчезает из измененной версии.
Излишки в портах Триполи, Саида и Тир избегают обязательной передачи в казну
Статья 62, исключенная Советом Министров, касается доходов портов. Министерство финансов предложило внести поправки в раздел 37 Закона о финансах 2020 года, чтобы распространить на порты Триполи, Саида и Тира обязательство передать финансовые излишки в Казначейство.
Механизм предусматривал первый вычет заработной платы, вознаграждения и операционных расходов. Затем остаток был переведен на счет Консолидированного фонда доходов и подлежит процедурам государственного финансового контроля.
В пояснительной записке ведомство отметило, что эти порты имели значительные профициты. Он отметил, в частности, что их доходы поступали в долларах с 2022 года. Поэтому излишки средств рассматриваются в качестве государственных ресурсов для включения в бюджет.
Исключение статьи 62 исключает распространение этого механизма на три соответствующих порта. Однако первоначальный текст также облегчил бы частоту переводов в порт Бейрута.
Таким образом, излишки портов Триполи, Саида и Тир не будут облагаться этим новым обязательством в измененном бюджете. Точный объем соответствующих ресурсов не определяется количественно в рассматриваемых пунктах.
Религиозные телевизоры: освобождение от НДС и возможность ретроактивного возмещения
Совет министров ввел два положения в пользу телевизионных заведений, принадлежащих официально признанным религиозным общинам.
Статья 44 предусматривает освобождение от налога на добавленную стоимость для их некоммерческой деятельности в религиозных средствах массовой информации. Это исключение обусловлено отсутствием коммерческой рекламы.
Статья 49 предусматривает отдельную меру. Он разрешает на исключительной основе и только на один раз подать заявление о возмещении всего НДС, уплаченного с 1 января 2023 года.
Это второе положение особенно важно. Речь идет не только о будущих налоговых обязательствах. Это также открывает возможность возврата уже выплаченных сумм.
В документах не указана общая сумма возможных возвратов. Поэтому они не дают оценку своих затрат казначейству. С другой стороны, оба раздела создают идентифицируемое налоговое преимущество для определенного класса учреждений.
Qlayaat: Четыре года налоговых льгот для привлечения авиакомпаний
В измененном проекте также вводится статья 63, касающаяся президента аэропорта Рене Моавада в Аккаре.
Это положение предусматривает льготы для авиакомпаний, которые откроют новые регулярные коммерческие маршруты в этот аэропорт или из него. Меры будут реализованы с начала его регулярной коммерческой эксплуатации.
Схема предусматривает 100% освобождение от платы за парковку, посадку, освещение, использование навигационных средств и услуг в течение первых двух лет. В третьем и четвертом годах освобождение будет сокращено до 50%.
В тексте также предусмотрены таможенные льготы для оборудования и систем, предназначенных для безопасности и эксплуатации аэропорта. Налоги на вылет пассажиров с использованием Qlayaat будут снижены на 50% при соблюдении условий, изложенных в положении.
Эти меры направлены на снижение эксплуатационных расходов для компаний, которые могут обслуживать новый аэропорт. Однако они представляют собой доход, от которого государство согласится временно отказаться в целях поощрения коммерческой деятельности.
Аэропорт Бейрута: финансовая компенсация Middle East Airlines Group
Статья 77 вводит финансовый механизм для двух отдельных компаний: Middle East Airlines, национальная авиакомпания и Middle East Airports Services, которая предоставляет услуги, связанные с аэропортом Бейрута.
Это положение предусматривает компенсацию между суммами, причитающимися государством за обслуживание, реабилитацию и эксплуатацию аэропорта, и суммами, причитающимися государству авиакомпаниями Ближнего Востока за сборы и сборы за использование объектов аэропорта.
Таким образом, этот механизм позволяет согласовать две категории дебиторской задолженности. С одной стороны, включаются финансовые обязательства государства перед поставщиком услуг аэропорта. С другой стороны, появляются сборы авиакомпаний.
Эта компенсация не обязательно представляет собой списание задолженности. Это позволяет урегулировать взаимные обязательства в соответствии с процедурами, изложенными в тексте.
Финансовый пакет будет зависеть от сумм, фактически признанных обеими сторонами. Они не указаны в имеющейся информации. Однако статья 77 вводит специальное положение, касающееся финансовых отношений между государством и двумя компаниями.
Морская недвижимость: дополнительные четыре месяца для упорядочения определенных занятий
Совет министров добавил четыре статьи, пронумерованные от 67 до 70, относительно оккупации общественного морского пространства.
Эти положения включают новый исключительный период упорядочения. Лица, занимающие землю в общественном морском достоянии до 1 января 1994 года, не подавшие заявление о регуляризации, должны будут иметь дополнительные четыре месяца для подачи своего дела.
В то же время текст предусматривает ужесточение санкций в отношении недавних нерегулярных оккупаций. Дополнительные штрафы могут быть в пять раз больше годовой платы за проживание.
Правонарушителям также может потребоваться убрать нерегулярные объекты за свой счет.
Таким образом, схема объединяет две ориентации. Это дает дополнительное время некоторым бывшим оккупантам, одновременно усиливая санкции против более поздних правонарушений.
Импорт: сниженный сбор, но переданный частным поставщикам
Еще одна поправка касается сертификации сертификатов происхождения и коммерческих счетов-фактур.
В первоначальном проекте Минфина статья 56 предусматривала заверение ливанскими консульствами пошлины в четыре на тысячу стоимости товара.
Правительство заменило это положение статьей 55. Сертификация теперь может осуществляться договорными органами с Высшим таможенным советом, за вознаграждение, не превышающее одной тысячи от стоимости товара.
Таким образом, изменение снижает максимальную ставку налога, но также изменяет его бенефициара. Вместо того, чтобы собираться консульствами в пользу государственных финансов, вознаграждение будет выплачиваться частным поставщикам.
Импортеры могут включить эту стоимость в свои цены продажи. Поэтому эта мера будет иметь различные последствия для государственных финансов, сертификационных компаний и потребителей.
Частные самолеты и яхты: новые сборы
В измененном бюджете также предусмотрены новые сборы на некоторые виды роскошной деятельности.
Частные самолеты будут облагаться ежегодным сбором от 5000 до 40 000 долларов США в зависимости от их веса. Налог в размере 1000 долларов США будет также применяться к некоторым международным маршрутам, осуществляемым частными воздушными судами в соответствии с условиями, изложенными в статье 72.
Статья 71 вводит ежегодные сборы на роскошные яхты и прогулочные суда, зарегистрированные в Ливане. Сумма будет варьироваться в зависимости от длины лодки.
Эти новые доходы дополняют изменения в разрешениях на работу, административных сертификатах, некоторых видах страховой деятельности и штрафах, связанных с преступлениями, свободными от табака.
Поэтому правительство решило увеличить несколько целевых сборов, сохранив при этом определенные льготы и отказавшись от мер по расширению налоговой базы.
Таким образом, изменения в бюджете на 2027 год обеспечивают четкие рамки для арбитража. Оффшорные компании сохраняют свое преимущество перед наследственными правами. Вакантное жилье не охвачено предлагаемой реформой. Порты Триполи, Саида и Тир не интегрированы в новый механизм передачи излишков. В то же время религиозные телевизоры получают налоговые льготы, Qlayaat получает стимулы и создается механизм компенсации за деятельность, связанную с аэропортом Бейрута. Финансирование ряда министерств и социального обеспечения сокращается, а бюджетные резервы резко увеличиваются.
Эти положения содержатся в измененном проекте, рассматриваемом по состоянию на 20 октября 2026 года. Их не следует путать с окончательным финансовым законом.

Комментарии