
Дебаты по вкладам маскируют самый сложный вопрос
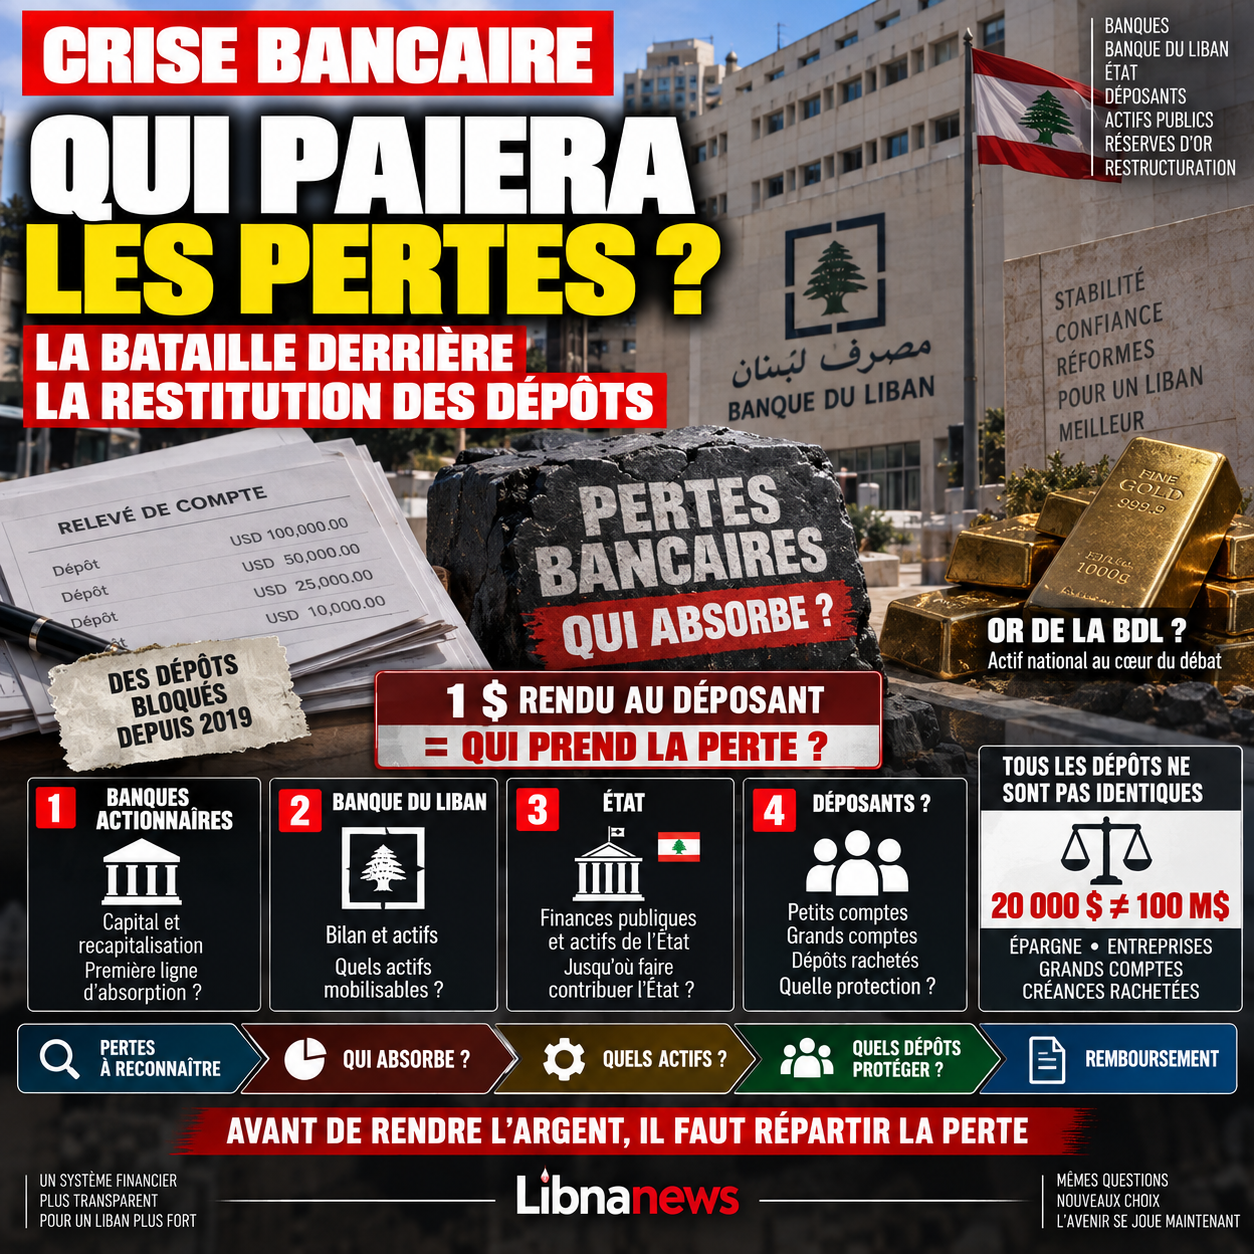
Дебаты по проекту трактовки финансовых потерь сосредоточены на вопросе, который сразу понятен заявителям: сколько они взыщут и в какие сроки? Тем не менее, самая важная техническая и политическая проблема находится выше по течению. Прежде чем решить, как вернуть депозиты, Ливан должен принять решениекоторые будут нести накопленные убытки в финансовой системе, и в каком порядке.
Эта иерархия не является бухгалтерской деталью. Он определяет распределение нескольких десятков миллиардов долларов убытков между банками и их владельцами, Банком Ливана, государством и, в конечном счете, вкладчиками. Однако данные, рассмотренные в источниках от 23 сентября 2026 года, показывают, что этот вопрос остается одним из наиболее чувствительных аспектов готовящейся системы.
Правительство Навафа Салама утверждает, что начало процесс обработки «финансового разрыва», наряду с реструктуризацией банка и снятием банковской тайны. Премьер-министр представляет этот текст как один из инструментов, необходимых для возврата вкладов и заключения соглашения с Международным валютным фондом.
Но возврат депозита — это только последний шаг в решении проблемы. В прошлом необходимо определить, что на самом деле остается в системе, признать убытки, распределить убытки и решить, какие активы могут финансировать выплаты. Пока эта последовательность не определена четко, обещание реституции может просто сместить потери с одного баланса на другой.
Кризисный механизм объясняет, почему распределение так противоречиво
До 2019 года коммерческие банки привлекали крупные долларовые депозиты. Значительная часть этих ресурсов затем была передана Банку Ливана. Центральный банк прямо или косвенно использовал эти валюты для финансирования экономической системы, поддержки фунта, удовлетворения внешних потребностей и поддержки государственного финансирования.
Когда приток капитала иссяк, механизм перестал функционировать. Банки по-прежнему имели большие долги перед Банком Ливана. У вкладчиков по-прежнему были юридические претензии к банкам. Но валюты, соответствующие значительной части этих обязательств, больше не были доступны.
Это сердце финансового разрыва.
Таким образом, проблема не может быть решена путем простого распоряжения банкам вернуть деньги. Чтобы полностью погасить свои клиенты, они должны сами взыскать все свои долги с Банка Ливана. Центральный банк, в свою очередь, не может выполнить все эти обязательства без наличия соответствующих активов или передачи части бремени государству.
Любое возможное решение приводит к кому-то.
Если банк платит, это влияет на его акционеров и капитал. Если Банк Ливана поглотит убытки, его баланс должен быть реструктурирован. Если государство вмешивается, плата передается налогоплательщику и государственным финансам. Если ни один из этих уровней не является достаточным, заявитель в конечном итоге будет нести часть дефицита.
Политическая борьба идет именно о том порядке, в котором эти карманы должны быть разысканы.
Акционеры банка обычно занимают первую строчку
При традиционной банковской реструктуризации владельцы банков несут убытки перед обычными вкладчиками. Капитал существует именно для поглощения потрясений.
Эта логика проста. Акционер инвестирует в компанию, чтобы извлечь выгоду из ее прибыли, когда она работает. В свою очередь, он несет риск потери своих инвестиций, когда компания становится неплатежеспособной.
Применительно к Ливану этот принцип подразумевает, что существующие собственные средства банков должны использоваться до того, как вкладчики понесут убытки.
Но вопрос быстро усложняется. Какова была реальная стоимость акций банка после обвала фунта? Какие активы еще можно оценить? Есть ли у акционеров возможность вливать новый капитал? И прежде всего, должен ли банк, неспособный рекапитализировать, продолжать существовать?
Именно здесь к проекту реструктуризации банка напрямую присоединяется тот, что касается финансовых потерь.
Жизнеспособный банк может быть рекапитализирован и продолжать работать. Банк, убытки которого значительно превышают имеющиеся активы, должен быть реструктурирован, объединен, продан или ликвидирован упорядоченным образом.
Искусственное поддержание всех банков в рабочем состоянии равносильно задержке признания убытков.
Вопрос о капитале, возникающем до и во время кризиса, остается обязательным
Ответственность акционеров не ограничивается приведенной стоимостью их интересов.
С 2019 года возникает закономерный вопрос: перевели ли некоторые акционеры, директора, должностные лица или политически незащищенные лица значительные суммы за границу в то время, когда доступ других вкладчиков к их счетам стал постепенно невозможным?
Конечно, не все оттоки капитала являются незаконными. Ливан не сразу принял формальный контроль над капиталом. Таким образом, человек может совершить легальный перевод, в то же время получая доступ к банку, которого больше нет у других клиентов.
Проблема заключается в равном обращении и, в некоторых случаях, в происхождении средств.
Особое значение здесь имеют судебные разбирательства в Ливане и Европе. Они изучают различные финансовые движения с участием бывших должностных лиц, банкиров, посредников и учреждений. Они не приводят к выводу о том, что все спорные переводы должны быть возвращены. Однако они показывают, что реструктуризация системы не может быть полностью отделена от поиска активов, которые покинули бы страну на спорных условиях.
Для вкладчиков принцип политически очевиден: было бы трудно согласиться на сокращение их активов до того, как были рассмотрены обязанности владельцев систем и руководителей.
Банк Ливана сосредоточил большую часть своей проблемы
Даже максимального вклада от акционеров банка, вероятно, будет недостаточно, чтобы заполнить пробел. В основе потерь лежат отношения между коммерческими банками и Банком Ливана.
В течение многих лет банки вкладывали значительную часть своей ликвидности в центральный банк, привлеченный, в частности, высокой доходностью. Эти сделки создали крупные банковские претензии к Банку Ливана.
Тогда возникает вопрос: чего стоит этот долг сегодня?
В случае полного признания Банк Ливана должен найти необходимые активы для его погашения. При сокращении банки имеют дополнительный убыток, который затем передается на их собственный баланс и, таким образом, на их способность погашать вкладчиков.
Таким образом, реструктуризация Банка Ливана неотделима от реструктуризации банков.
Губернатор Карим Суаид унаследовал баланс, сильно пострадавший от операций, накопленных в предыдущие годы. Новое руководство должно одновременно сохранять имеющиеся резервы, восстанавливать доверие к институту и участвовать в урегулировании исторических обязательств.
Использование текущих активов центрального банка для погашения старых депозитов без ограничений создало бы еще одну проблему: лишение будущей денежной системы своих резервов.
Таким образом, речь идет не только о том, что имеет Банк Ливана. Он фокусируется на том, что он может мобилизовать, не ставя под угрозу свою будущую функцию.
Неизбежно вернуться к обсуждению
Золотые резервы являются одним из наиболее заметных активов Банка Ливана. Их высокая стоимость приводит к регулярному предложению их использования для урегулирования убытков.
Это решение кажется привлекательным, потому что оно превращает спящие активы в источник погашения.
На практике это гораздо сложнее.
Это национальный заповедник, его использование регулируется законом. Продажа его для финансирования банковских потерь в основном будет заключаться в превращении долгосрочного коллективного актива в немедленную выплату, чтобы справиться с последствиями прошлого кризиса.
Поэтому выбор является как политическим, так и финансовым.
При использовании золотовалютных резервов необходимо определить, какая генерация несет потери этого актива и кому именно выгодна его ликвидация. Если нет, то необходимо найти другие ресурсы.
Эти же прения касаются других активов Банка Ливана и любых интересов или имущества, которые могут быть оценены.
Риск состоит в том, чтобы построить план погашения активов, продажа которых будет юридически, политически или экономически затруднена.
Может ли государство нести ответственность за эту разницу?
Это другая великая битва.
Часть банковской системы считает, что государство несет основную ответственность, поскольку часть финансовых ресурсов прямо или косвенно используется для финансирования дефицита. Согласно этому чтению, казначейство должно участвовать в обработке убытков.
Противоположное рассуждение указывает на то, что перевод банковских убытков государству в конечном итоге равносилен уплате их всем населением.
У государства нет резерва денег вне компании. Его ресурсы поступают из налогов, государственных активов и будущих доходов.
Поэтому массивное бюджетное предположение превратит уже понесенные финансовые потери в государственный долг или будущие сборы.
Этот вопрос становится особенно чувствительным при упоминании активов государства.
Государственная земля, государственные предприятия или будущий доход теоретически могут быть выделены на механизм погашения. Но такое решение означает, что активы, принадлежащие совместно ливанцам, используются для возмещения убытков банковской системы, которые не все граждане извлекли таким же образом.
Именно поэтому формуле создания фонда, финансируемого за счет государственных активов, регулярно сопротивляются.
Не все депозиты являются одной и той же проблемой
Другой ключевой вопрос касается различия между заявителями.
Точно так же, если рассматривать сберегательный счет в размере 20 000 долларов США и депозит в размере нескольких сотен миллионов долларов, это приведет к совершенно другому распределению убытков.
Стандарты банковского разрешения, как правило, направлены на дальнейшую защиту мелких вкладчиков. Крупные кредиторы могут быть более уязвимыми, когда активов уже недостаточно.
Но ливанский кризис имеет свою особенность: долгие годы банковская система представлялась как безопасная, в то время как на момент краха не применялся упорядоченный механизм разрешения.
Многие крупные претенденты также являются компаниями. Резкое сокращение их активов может привести к банкротству, устранению рабочих мест или предотвращению инвестиций.
Поэтому размер депозита следует отличать от характера его владельца.
Семья, которая продала недвижимость, может иметь высокий депозит, не будучи финансовым инвестором. Компания может хранить свои деньги в банке для оплаты своих поставщиков. Фонд или профессиональный инвестор находятся в другой ситуации.
Поэтому серьезный закон должен определять категории с гораздо большей точностью, чем просто противостояние между «малыми» и «большими» заявителями.
Проценты, выплаченные до 2019 года, также могут вступить в дебаты
Еще одним чувствительным вопросом является очень высокая урожайность, предложенная до кризиса.
Некоторые депозиты выиграли от процентных ставок намного выше, чем на международных рынках. Эти доходы были одним из инструментов, используемых для привлечения долларов в систему.
Должны ли все накопленные проценты рассматриваться как идентичный долг первоначальному капиталу?
Ответ не очевиден.
Вкладчик может на законных основаниях утверждать, что он принял договорное предложение банка и что он не несет ответственности за денежно-кредитную политику, которая позволила этот возврат.
И наоборот, при реструктуризации, когда активов недостаточно, обращение с исключительно высокими процентами может стать инструментом сокращения разрыва, не затрагивая таким же образом первоначальный капитал.
Это различие может составлять миллиарды.
Поэтому это гораздо важнее, чем некоторые вторичные дискуссии, которые занимают общественное обсуждение.
Депозиты, обработанные после 2019 года, по-прежнему относятся к другой категории
Кризис также создал несколько типов банковских долларов.
После 2019 года депозиты были куплены и проданы со значительными скидками. Инвестор может приобрести банковский иск на сумму 100 000 долларов США за долю его номинальной стоимости.
Если закон погасит эти 100 000 долларов по их полной стоимости, покупатель получит значительную прибыль, финансируемую механизмом урегулирования.
Поэтому необходимо отличать первоначального заявителя от того, кто впоследствии приобрел иск о стрижке.
Дата приобретения, уплаченная цена и происхождение депозита могут стать решающими.
Это один из примеров того, почему простого порога погашения недостаточно для разрешения кризиса.
Два счета с одинаковым балансом могут соответствовать совершенно разным экономическим реалиям.
Реальный риск заключается в том, чтобы распределить потери до их признания
Ливан потратил несколько лет на обсуждение кризиса, не приняв окончательного и согласованного признания всех потерь.
Это первый шаг в любой резолюции.
Необходимо установить реальную стоимость активов банков, их требования к Банку Ливана, его обязательства, мобилизуемые активы и любые государственные облигации.
Без надежного консолидированного баланса распределение может манипулироваться сделанными предположениями.
Оптимистическая оценка активов искусственно снижает потери сегодня, но рискует создать новую дыру завтра. Чрезмерно пессимистическая оценка может, напротив, сразу же нанести больший ущерб, чем необходимо.
Поэтому роль ревизий становится центральной.
Реструктуризация не может основываться исключительно на политических переговорах между государством и банками. Она должна основываться на оценке, которая является достаточно сильной, чтобы противостоять вызовам.
Порядок потерь — реальный закон кризиса
Сердце будущего механизма может быть, наконец, обобщено рядом вопросов.
Какую долю должен сначала поглотить капитал банков? Какие акционеры должны рекапитализировать свои институты? Какие банки остаются жизнеспособными? Какие активы могут быть возвращены в судебном порядке? Какую часть своих обязательств может признать Банк Ливана? Какие активы центрального банка можно мобилизовать? Насколько государство может внести свой вклад, не перечислив убытки налогоплательщикам? Какие месторождения должны быть полностью защищены? Как обращаться с крупными счетами, исключительными процентами и дебиторской задолженностью, приобретенными по сниженным ценам после кризиса?
Порядок, в котором будут решаться эти вопросы, определит, кто будет фактически платить.
Поэтому публичные дебаты, сосредоточенные исключительно на количестве лет, необходимых для возврата вкладов, недостаточны. График погашения может быть объявлен без четкого определения источника денег.
Реальный политический выбор стоит перед первым платежом.
Он состоит в том, чтобы решить, будут ли эти потери в первую очередь понесены теми, кто владел и управлял финансовыми учреждениями, балансом Банка Ливана, государственными активами или самими вкладчиками.
Пока эта иерархия явно не установлена, обещание вернуть вклады остается неполным. За каждым долларом, обещанным вкладчику, остается один и тот же вопрос, который шесть лет кризиса до сих пор не решен окончательно:на какой баланс будет взят этот доллар, и кто примет соответствующий убыток?